Complémentaire santé AXA : ajustez vos garanties à vos dépenses réelles
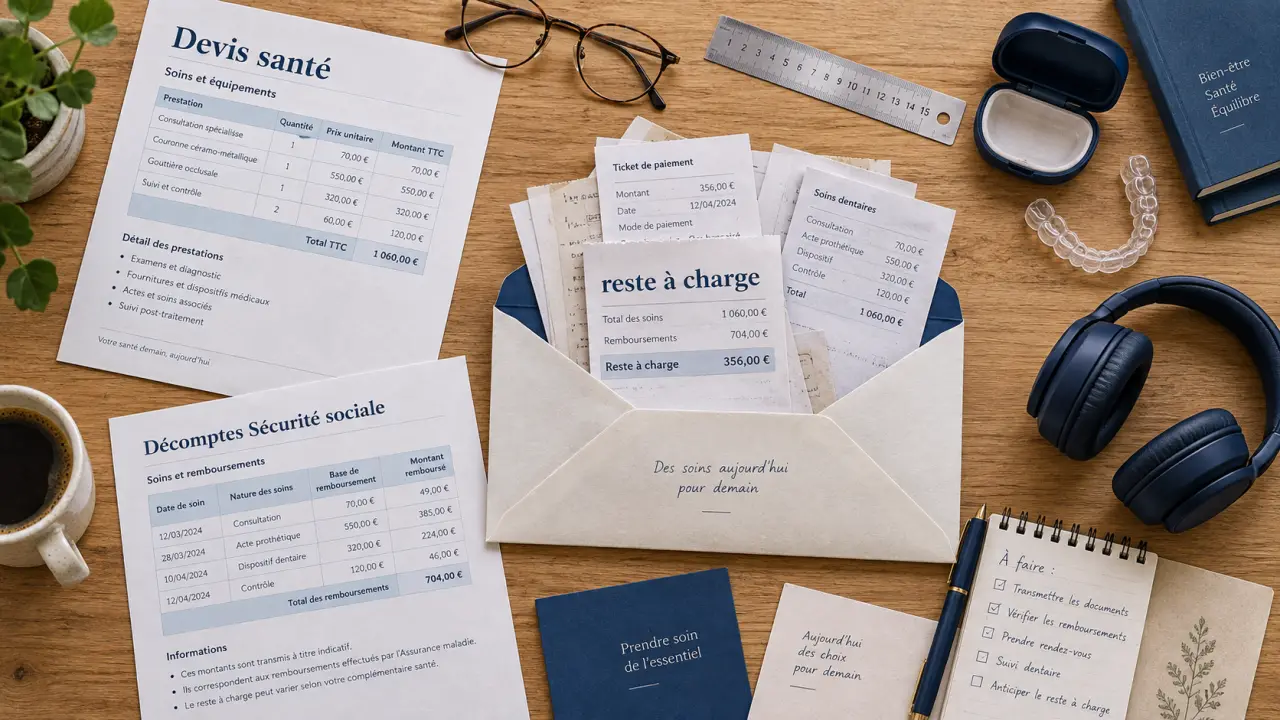
Une complémentaire santé réduit la part des frais qui reste à payer après l’intervention de l’Assurance Maladie. Pour choisir une solution AXA adaptée, partez de vos dépenses réelles : consultations avec dépassements d’honoraires, lunettes, soins dentaires, aides auditives ou risque d’hospitalisation. Le niveau de garanties doit couvrir vos priorités sans augmenter inutilement votre cotisation.
Ce que complète réellement l’Assurance Maladie
L’Assurance Maladie rembourse une partie des frais de santé sur la base d’un tarif de référence. La différence peut comprendre le ticket modérateur, les éventuels dépassements d’honoraires, des équipements peu remboursés et certains frais liés à l’hospitalisation. Cet ensemble forme le reste à charge.
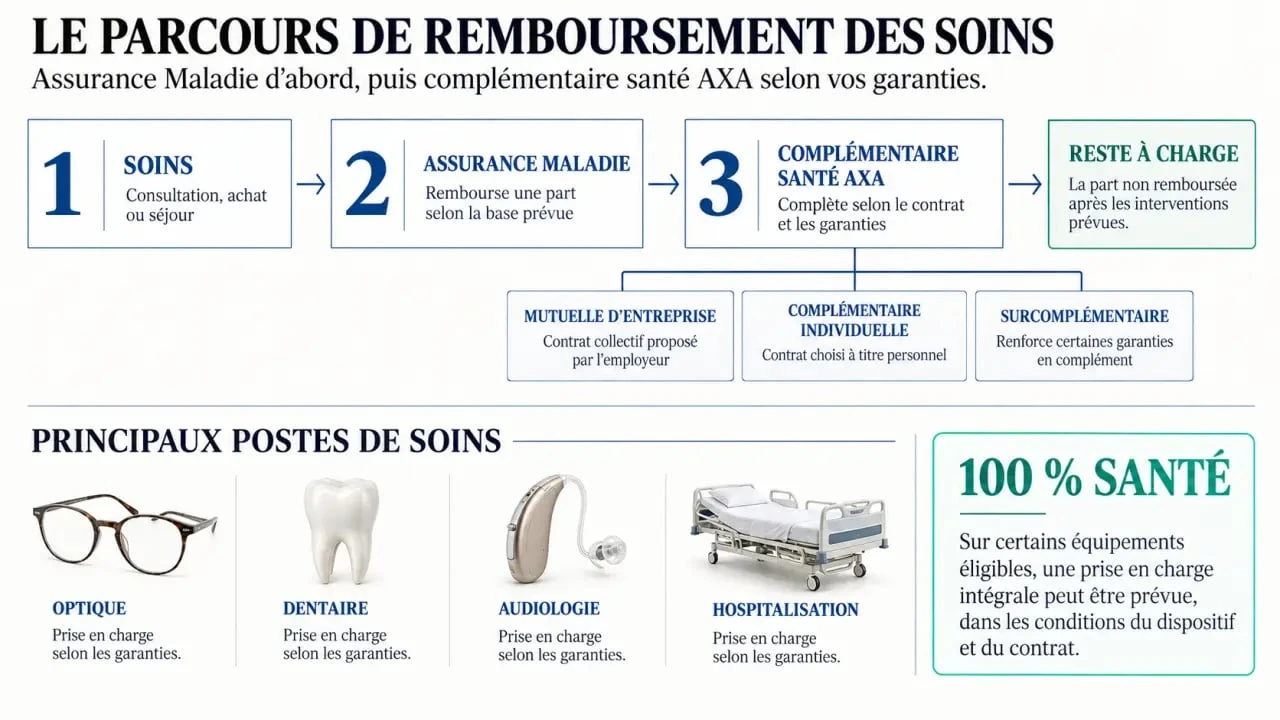
Une complémentaire santé AXA intervient, selon les garanties choisies, après le remboursement de la Sécurité sociale. Dans la vie courante, les termes mutuelle santé et complémentaire santé sont souvent utilisés comme des synonymes. Leur objectif reste de compléter la prise en charge obligatoire et de mieux maîtriser le budget consacré aux soins.
Le contrat ne rembourse pas automatiquement toutes les dépenses. Le montant versé dépend du poste concerné, du niveau de garanties, des plafonds éventuels et des conditions prévues. Il faut donc examiner les garanties avant de se décider, plutôt que de comparer uniquement le montant de la cotisation.
Les postes qui méritent une attention particulière
Les dépenses de santé varient selon les personnes. Une personne qui renouvelle régulièrement ses lunettes n’a pas les mêmes priorités qu’un assuré suivi par un spécialiste pratiquant des dépassements d’honoraires. L’hospitalisation demande aussi une lecture attentive : les honoraires, les frais de séjour et les prestations annexes peuvent modifier sensiblement le montant final à payer.
- Optique : monture, verres et solutions proposées par les opticiens partenaires.
- Dentaire : soins, prothèses et équipements dont le remboursement varie selon le contrat.
- Audiologie : aides auditives et prestations associées.
- Hospitalisation : frais liés au séjour et accompagnement éventuel après la sortie.
- Bien-être : certaines médecines douces peuvent être prises en charge lorsque le contrat le prévoit.
Pour faire le point, regardez vos derniers décomptes et les soins prévus dans les prochains mois. Un devis de dentiste, d’opticien ou d’audioprothésiste permet aussi de vérifier si une garantie renforcée répond réellement à votre situation.
Mutuelle d’entreprise ou contrat individuel : quelle situation vous concerne ?
Pour les salariés du secteur privé, la mutuelle d’entreprise est en principe obligatoire, avec des cas de dispense. L’employeur propose une couverture collective à laquelle le salarié peut adhérer. Selon les règles du contrat, les ayants droit peuvent également être couverts.
Une complémentaire individuelle reste facultative pour la plupart des autres profils. Elle peut toutefois devenir utile lorsqu’aucune couverture collective n’est disponible ou lorsque celle-ci ne correspond plus aux besoins. Cela concerne notamment les indépendants, retraités, étudiants, fonctionnaires, demandeurs d’emploi, intermittents du spectacle et jeunes actifs.
Le choix dépend aussi d’un changement de situation : fin d’un emploi, départ à la retraite, début d’une activité indépendante ou évolution des besoins du foyer. Dans chaque cas, comparez la couverture existante avec les soins que vous prévoyez réellement.
Le cas des travailleurs frontaliers
Un travailleur frontalier peut étudier une complémentaire santé s’il est affilié à la Sécurité sociale française ou s’il a transmis un formulaire S1. Les règles varient selon le pays concerné. Une attention particulière est nécessaire pour les personnes travaillant en Allemagne, en Suisse hors canton de Genève, en Italie ou en Espagne.
Avant toute souscription, vérifiez votre situation d’affiliation et les justificatifs demandés. Un conseiller peut vous aider à contrôler votre éligibilité et à déterminer si le contrat envisagé correspond à votre régime de protection.
Choisir des garanties AXA à partir de vos usages, pas d’une formule standard
Le choix d’un niveau de garanties dépend moins de l’âge seul que des soins prévisibles et de leur fréquence. Une famille avec des besoins dentaires réguliers, un senior équipé en audiologie et un jeune actif consultant peu n’ont pas intérêt au même équilibre entre cotisation et remboursements.
| Priorité santé | Point à vérifier dans les garanties | Question utile avant le devis |
|---|---|---|
| Consultations de spécialistes | Prise en charge des dépassements d’honoraires | Mes praticiens appliquent-ils des dépassements fréquents ? |
| Lunettes et lentilles | Forfait optique, réseau partenaire et 100 % Santé | À quelle fréquence renouvelé-je mon équipement ? |
| Prothèses dentaires | Niveau de remboursement et équipements éligibles | Des soins importants sont-ils prévus prochainement ? |
| Hospitalisation | Frais couverts et aides après le séjour | Ai-je besoin d’une protection renforcée sur ce risque ? |
| Médecines douces | Prestations prévues au contrat | Est-ce un recours régulier ou occasionnel ? |
Cette comparaison permet d’identifier les postes qui justifient une couverture plus élevée. Elle aide aussi à repérer les garanties peu utiles dans votre cas. Un niveau supérieur n’est pertinent que s’il répond à des dépenses probables ou à un risque que vous souhaitez mieux encadrer.
Penser sa couverture comme une progression
Plutôt que de choisir immédiatement la protection la plus élevée, considérez les garanties par paliers. Les premiers niveaux couvrent les soins courants, puis chaque renfort protège davantage les dépenses susceptibles de déséquilibrer votre budget. Cette méthode évite de payer pour un poste jamais utilisé tout en laissant une zone fragile, comme le dentaire ou l’hospitalisation.
Préparez vos ordonnances, vos devis de praticiens et vos remboursements récents. Ces documents donnent une base plus fiable qu’un choix fondé uniquement sur le prix mensuel. Ils facilitent aussi la discussion avec le conseiller et la comparaison entre plusieurs niveaux de garanties.
100 % Santé et réseau de soins : deux leviers pour limiter les dépenses
Le dispositif 100 % Santé donne accès, sous conditions, à certains équipements d’optique, dentaires et auditifs avec 0 € de reste à charge. Il faut choisir un équipement éligible et disposer d’un contrat compatible. Certaines lunettes du panier A peuvent ainsi être proposées sans reste à charge dans ce cadre.
Le 100 % Santé ne signifie pas que tous les équipements sont intégralement remboursés. Une monture, une prothèse ou une aide auditive hors du panier concerné peut entraîner une dépense personnelle. Avant d’accepter un devis, demandez au professionnel de distinguer clairement l’offre éligible de l’offre à tarif libre.
Les services partenaires à examiner
AXA met en avant un réseau de plus de 13 000 professionnels de santé. Selon le poste de soins et les conditions applicables, ce réseau peut faciliter l’accès à des avantages tarifaires et à la dispense d’avance de frais. Les économies annoncées peuvent atteindre 40 % sur les verres chez des opticiens partenaires, 9 % sur les prothèses dentaires les plus fréquentes et 15 % sur les aides auditives.
Des services dédiés complètent ce parcours, notamment un opticien à domicile joignable au 01 84 72 79 79 et 52 centres Point Vision en France métropolitaine. Leur intérêt est pratique : comparer les solutions proposées, anticiper le reste à charge et ne pas se limiter au remboursement théorique indiqué dans le contrat.
Ces avantages restent liés aux professionnels concernés et aux conditions applicables. Vérifiez donc, avant un rendez-vous ou un achat, si le praticien appartient bien au réseau et quelles modalités de prise en charge s’appliquent à votre situation.
Obtenir un devis et vérifier les limites avant de souscrire
Un devis santé AXA peut être demandé en ligne, auprès d’une agence ou d’un conseiller. Pour obtenir une proposition pertinente, indiquez votre situation professionnelle, la composition du foyer, vos besoins prioritaires et l’existence éventuelle d’une couverture actuelle. Vous pourrez ainsi comparer les niveaux proposés sans vous focaliser uniquement sur la cotisation.
Avant de valider, relisez les garanties poste par poste : plafonds éventuels, conditions de remboursement, exclusions, délais applicables et modalités de tiers payant. Si vous possédez déjà une mutuelle collective insuffisante, renseignez-vous précisément sur les possibilités de renfort. Une surcomplémentaire implique une cotisation additionnelle. Pour les particuliers, AXA ne propose pas de surcomplémentaire selon les informations disponibles.
Le devis doit aussi permettre de comprendre les limites du contrat. Vérifiez les postes réellement couverts, les équipements concernés par le 100 % Santé et les dépenses qui restent à votre charge. En cas de doute, demandez au conseiller une explication sur les situations les plus probables pour vous.
Le bon devis rend vos dépenses lisibles. Apportez, si possible, un devis d’opticien, de dentiste ou d’audioprothésiste, ainsi que vos derniers décomptes. Vous pourrez alors évaluer la couverture sur des besoins concrets et choisir une complémentaire cohérente avec votre budget.

- Complémentaire santé AXA : ajustez vos garanties à vos dépenses réelles - 25 septembre 2026
- La mammographie est remboursée à 100 % dans un seul cadre : le dépistage organisé - 24 septembre 2026
- Remboursement mammographie : pourquoi le montant change du tout au tout selon votre situation - 23 septembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Mutuelle santé Allianz : jusqu’à 700 € en optique et 1 200 € pour un implant dentaire
 AXA assurance santé : ce qu’il faut vérifier sur le 100 % Santé, les dépassements et la surcomplémentaire
 SwissLife santé : 9 niveaux pour ajuster votre couverture aux frais d’optique, de dentaire et d’hospitalisation
 Remboursement mammographie : pourquoi le montant change du tout au tout selon votre situation