SwissLife santé : 9 niveaux pour ajuster votre couverture aux frais d’optique, de dentaire et d’hospitalisation
Une complémentaire santé doit correspondre à vos dépenses réelles : consultations avec dépassements d’honoraires, lunettes, prothèses dentaires, hospitalisation ou appareils auditifs. Chez SwissLife, plusieurs formules et niveaux de garanties permettent d’adapter la couverture, avec des services qui limitent l’avance de frais et facilitent le suivi des remboursements. Le bon choix consiste donc à cibler les postes qui pèsent réellement sur votre budget, plutôt qu’à rechercher le niveau maximal partout.
SwissLife est-elle une mutuelle ou une assurance complémentaire ?
L’expression « mutuelle santé » désigne souvent toute couverture qui complète les remboursements de l’Assurance Maladie obligatoire. Juridiquement, SwissLife est toutefois une compagnie d’assurance régie par le Code des assurances, et non une mutuelle relevant du Code de la mutualité. Pour l’assuré, la finalité reste la même : réduire le reste à charge après l’intervention de la Sécurité sociale, notamment pour des frais peu ou pas remboursés.
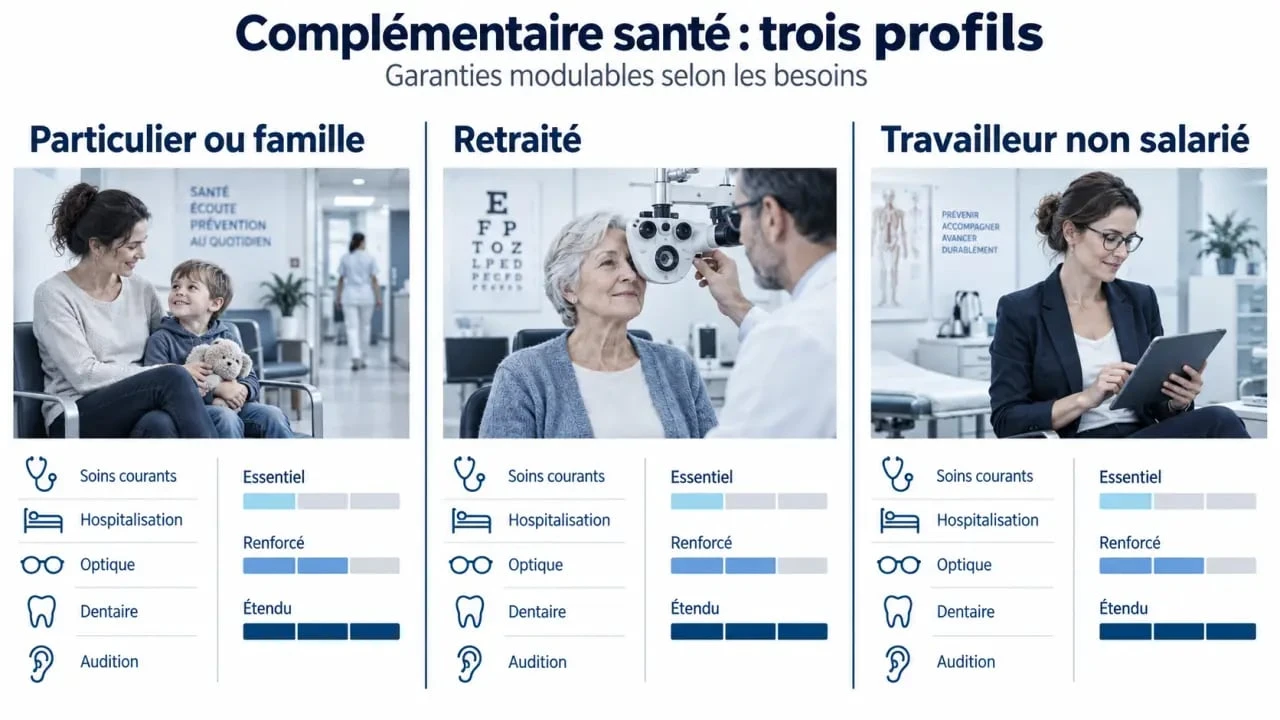
Les offres correspondent à plusieurs situations. SwissLife Santé Particuliers vise notamment les personnes seules et les familles. SwissLife Santé Retraités répond aux besoins qui évoluent après la fin d’une activité professionnelle. SwissLife Santé Madelin concerne les travailleurs non salariés. Une complémentaire collective est obligatoire pour les salariés du secteur privé dans les conditions prévues par la réglementation. Un départ à la retraite ou un changement de statut peut toutefois conduire à rechercher une couverture individuelle.
Choisir selon son profil, pas seulement selon son âge
Un jeune actif qui consulte peu peut privilégier les soins courants et une hospitalisation sécurisante. Une famille examinera aussi l’optique, l’orthodontie et la couverture des ayants droit. Pour un retraité, les dépenses d’audition, de dentaire, d’optique et les honoraires médicaux peuvent occuper une place plus importante. L’offre destinée aux retraités est annoncée sans questionnaire médical et avec 8 niveaux de garanties modulables. Certains anciens assurés collectifs SwissLife qui souscrivent dans l’année suivant la fin de leur contrat collectif peuvent bénéficier d’une réduction de 10 % sur la cotisation, selon les conditions applicables.
| Situation | Offre à examiner | Points à comparer en priorité |
|---|---|---|
| Particulier ou famille | SwissLife Santé Particuliers | Soins courants, hospitalisation, optique, dentaire et garanties des enfants |
| Retraité ou futur retraité | SwissLife Santé Retraités | Audiologie, dépassements, hospitalisation et continuité après un contrat collectif |
| Travailleur non salarié | SwissLife Santé Madelin | Niveau de protection, budget professionnel et adaptation à la situation familiale |
Comprendre les niveaux de garanties avant de demander un devis
SwissLife Santé Particuliers compte 9 niveaux de garanties. Les 8 premiers permettent de moduler les blocs de garanties, avec un maximum de 2 niveaux d’écart sur l’ensemble de la formule. Le niveau 9 n’est pas modulable. Cette organisation permet de renforcer un poste qui compte pour vous sans appliquer le niveau maximal à tous les soins.
Les postes de soins à examiner ligne par ligne
Avant de comparer les cotisations, consultez votre ancien tableau de garanties et vos derniers décomptes. Repérez les dépenses répétées et les frais exceptionnels susceptibles d’être élevés. L’hospitalisation mérite une attention particulière : les honoraires chirurgicaux, la chambre particulière et les frais annexes peuvent modifier fortement le reste à charge. Pour l’optique, le dentaire et les aides auditives, distinguez les équipements relevant du panier 100 % Santé de ceux qui sont hors panier et peuvent nécessiter un forfait plus important.
- Soins courants : généralistes, spécialistes, analyses, imagerie et médicaments selon les garanties prévues.
- Hospitalisation : frais de séjour, actes médicaux, honoraires et options comme la chambre particulière, selon le contrat.
- Optique : lunettes, lentilles et choix entre panier 100 % Santé et équipement à tarifs libres.
- Dentaire : soins, prothèses et dépenses importantes sur devis.
- Audition : aides auditives et accompagnement par des professionnels partenaires.
Considérez votre couverture comme un ensemble de dépenses distinctes plutôt que comme une seule note de santé. Une consultation ponctuelle, une paire de lunettes tous les deux ans, un devis de couronne et une éventuelle hospitalisation ne suivent ni les mêmes tarifs ni les mêmes règles de remboursement. En isolant chaque poste, sa fréquence, son montant estimé, la part de la Sécurité sociale et l’éventuel dépassement, vous évitez de payer un renfort général pour un besoin limité. Vous réduisez aussi le risque de sous-évaluer un soin coûteux.
BRSS, 100 % Santé et dépassements : ce que rembourse réellement le contrat
Un pourcentage de remboursement ne correspond pas automatiquement au prix payé. Il s’applique à la base de remboursement de la Sécurité sociale, souvent appelée BRSS. À 100 % de la BRSS, l’Assurance Maladie et la complémentaire atteignent en principe cette base. Cela ne garantit pas la prise en charge d’un dépassement d’honoraires. Lorsqu’un acte n’est pas remboursé par la Sécurité sociale, le contrat peut prévoir un forfait. Son montant et ses limites doivent alors être vérifiés dans le tableau de garanties.
Le rôle du contrat responsable
Les contrats responsables intègrent les règles du dispositif 100 % Santé, qui concerne certains équipements optiques, dentaires et auditifs. En choisissant une solution du panier concerné et en respectant les conditions du dispositif, le reste à charge peut être nul. En dehors de ce panier, la couverture dépend du niveau souscrit et des plafonds prévus. Le contrat responsable encadre aussi la prise en charge de certains médecins non adhérents à l’OPTAM, avec un plafonnement possible.
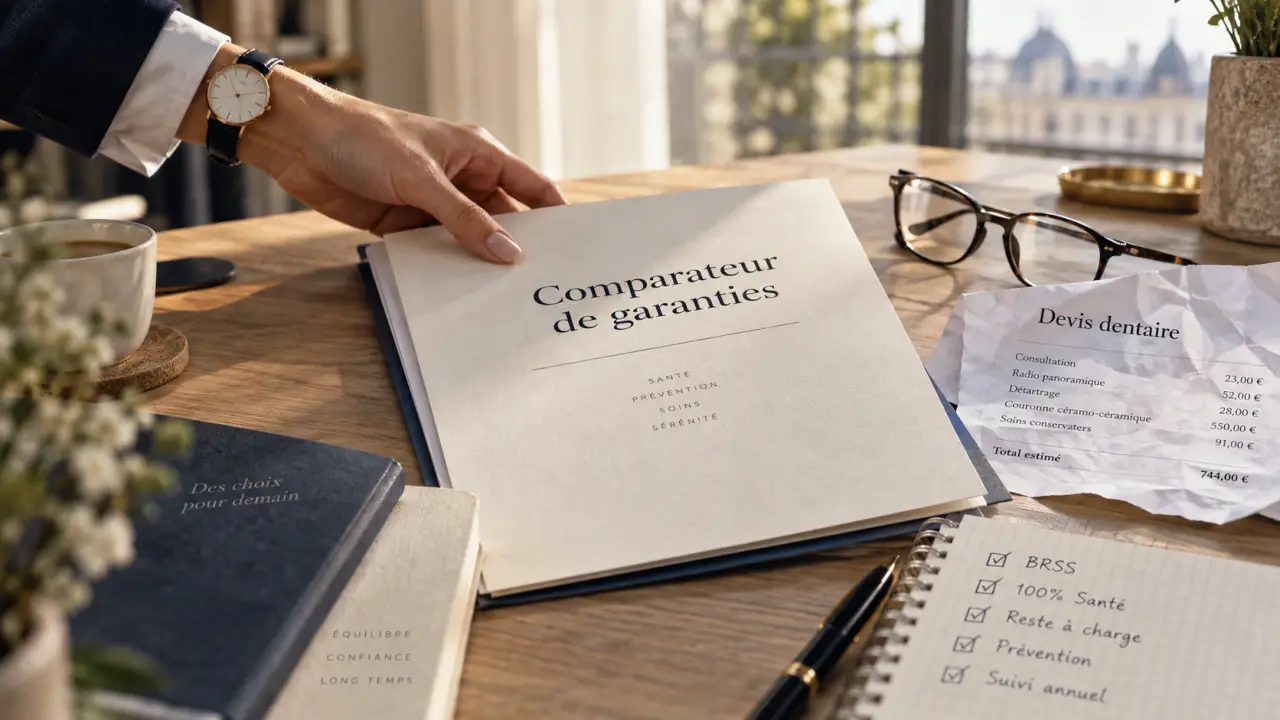
Pour les dépassements d’honoraires, ne vous fiez pas à un libellé général. Vérifiez si le niveau envisagé couvre les spécialistes que vous consultez, le secteur tarifaire pratiqué et les actes les plus fréquents. Un devis dentaire ou optique aide à contrôler la réponse du contrat avant la souscription. MySwissLife permet notamment d’envoyer une photo d’un devis dentaire pour obtenir une simulation de remboursement.
Les services qui facilitent les soins et les démarches
Une garantie est plus facile à utiliser lorsqu’elle s’accompagne de services pratiques. Le réseau Carte Blanche Partenaires réunit plus de 220 000 professionnels de santé, dont plus de 7 900 opticiens, plus de 9 700 chirurgiens-dentistes et plus de 5 600 audioprothésistes partenaires. Selon le professionnel et les conditions du contrat, ce réseau permet de bénéficier du tiers payant et de tarifs négociés.
Moins d’avance de frais, plus de visibilité
La télétransmission NOEMIE automatise les échanges entre l’Assurance Maladie et SwissLife lorsque les accords nécessaires existent. Elle évite généralement d’envoyer chaque décompte après un remboursement de la Sécurité sociale. Depuis l’espace client MySwissLife, l’assuré peut consulter ses remboursements, suivre ses demandes et télécharger des documents, comme l’attestation de tiers payant.
Le contrat met également en avant une téléconsultation médicale via Med&Vous by Europe Assistance, annoncée 24h/24 et 7j/7. Une assistance peut aussi être mobilisée lors d’événements comme une hospitalisation, une maladie grave, une maternité, une situation de dépendance ou un décès. Ces services ne remplacent pas les garanties financières. Ils peuvent toutefois départager deux devis proches.
Comparer un devis SwissLife avec votre contrat actuel
Les tarifs dépendent du profil, de la zone de résidence, de la composition familiale et des garanties retenues. Un devis personnalisé est donc indispensable. Pour examiner les offres officielles, consultez la page dédiée à la complémentaire santé SwissLife, puis demandez une proposition adaptée à votre situation.
- Rassemblez vos garanties actuelles, votre avis d’échéance et vos dépenses de santé des douze derniers mois.
- Listez les besoins certains : lunettes prévues, soins dentaires, spécialiste avec dépassements, hospitalisation à anticiper ou appareillage auditif.
- Comparez, poste par poste, les pourcentages de BRSS, les forfaits annuels, les plafonds, le tiers payant et les éventuels délais de carence.
- Vérifiez les conditions générales, les exclusions et les modalités de modification ou de résiliation avant de souscrire.
La formule la plus adaptée est celle qui rend votre budget santé prévisible sans multiplier les garanties inutiles. Un conseiller peut vous aider à interpréter les niveaux proposés. Demandez toujours une estimation claire du remboursement attendu pour vos soins les plus coûteux et les plus probables.

- SwissLife santé : 9 niveaux pour ajuster votre couverture aux frais d’optique, de dentaire et d’hospitalisation - 22 septembre 2026
- Mutuelle santé et impôts : qui peut déduire ses cotisations en 2026 ? - 19 septembre 2026
- Mutuelle santé Matmut : trois niveaux pour ajuster vos remboursements sans dépasser votre budget - 14 septembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Agirc-Arrco n’est pas une mutuelle santé, c’est la retraite complémentaire du privé
 SG Santé mutuelle : se connecter, retrouver sa carte et suivre ses remboursements
 Mutuelle santé Allianz : jusqu’à 700 € en optique et 1 200 € pour un implant dentaire
 AXA assurance santé : ce qu’il faut vérifier sur le 100 % Santé, les dépassements et la surcomplémentaire