Mutuelle santé et impôts : qui peut déduire ses cotisations en 2026 ?
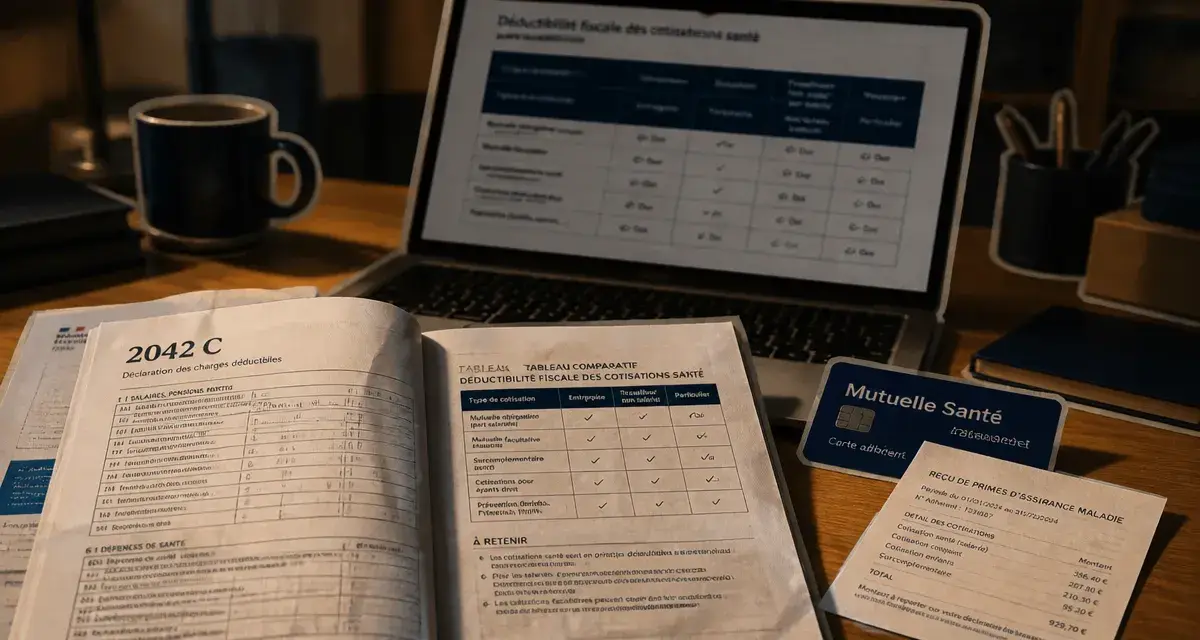
La question de la déductibilité des cotisations de mutuelle santé des impôts suscite régulièrement des interrogations. La réponse dépend de votre statut professionnel et de la nature de votre contrat. Il n’existe pas de règle unique permettant à chaque contribuable de réduire son imposition grâce à ses frais de santé.
La distinction entre mutuelle individuelle et collective
Pour déterminer si vos cotisations sont déductibles, identifiez d’abord le cadre de votre protection. Le régime fiscal diffère selon que vous avez souscrit votre contrat vous-même ou que vous dépendez d’un accord d’entreprise.
Le cas de la mutuelle individuelle
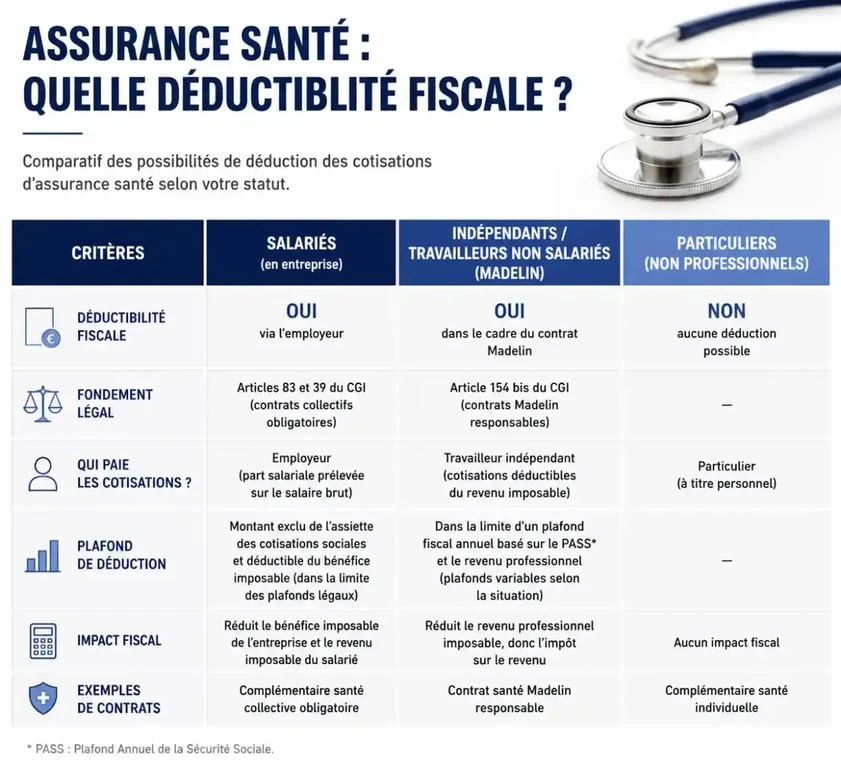
Si vous avez souscrit un contrat de complémentaire santé à titre privé, en tant que particulier, étudiant ou retraité, les cotisations versées ne sont pas déductibles de vos revenus imposables. Ces dépenses sont considérées comme des charges personnelles liées à la vie privée. Aucun avantage fiscal n’est prévu pour compenser ces primes, quel que soit le niveau de couverture choisi.
Le cas de la mutuelle d’entreprise obligatoire
Depuis le 1er janvier 2016, les entreprises du secteur privé ont l’obligation de proposer une mutuelle collective à leurs salariés. La part salariale des cotisations est prélevée directement sur le bulletin de paie. Fiscalement, cette part est déjà déduite de votre revenu net imposable. Vous n’avez aucune démarche supplémentaire à effectuer lors de votre déclaration annuelle, car l’avantage est intégré à la source.
Le dispositif Madelin pour les travailleurs indépendants
Les travailleurs non-salariés (TNS) bénéficient d’un levier fiscal grâce à la loi Madelin. Ce dispositif permet de déduire les cotisations de mutuelle santé de leur bénéfice imposable, à condition que le contrat soit qualifié de contrat responsable.
Déclarer vos charges déductibles du revenu global | Découvrez les conditions légales et la marche à suivre pour déduire vos charges de votre revenu global lors de votre déclaration d’impôts.
En déduisant vos cotisations santé, vous allégez le poids des charges sociales et fiscales sur votre activité. Cette opération ajuste votre revenu net et peut influencer le calcul de vos cotisations sociales obligatoires. Une gestion rigoureuse permet d’équilibrer vos sorties de trésorerie tout en maintenant une protection sociale de haut niveau.
Il est impératif de respecter les plafonds de déduction fixés par la loi, calculés en fonction du Plafond Annuel de la Sécurité Sociale (PASS). Vérifiez chaque année les seuils en vigueur sur le portail impots.gouv.fr pour éviter toute erreur de calcul.
Tableau récapitulatif : déductibilité selon votre profil
| Statut / Type de contrat | Déductibilité fiscale | Commentaire |
|---|---|---|
| Salarié (mutuelle entreprise) | Oui (automatique) | Part salariale déduite du revenu net imposable. |
| Travailleur indépendant (Madelin) | Oui | Déduction du bénéfice imposable (sous conditions). |
| Particulier (contrat individuel) | Non | Dépense personnelle non déductible. |
| Retraité | Non | Contrat individuel sans avantage fiscal. |
| Agent public | Variable | Selon les nouvelles dispositions de participation employeur. |
Comment déclarer vos cotisations aux impôts ?
La procédure de déclaration dépend de votre situation. Pour les salariés, la procédure est automatisée : le montant de votre revenu net imposable figurant sur votre déclaration préremplie prend déjà en compte la part salariale de votre mutuelle.
Focus sur le formulaire 2042 C
Pour les travailleurs indépendants éligibles au dispositif Madelin, les cotisations doivent être déclarées spécifiquement. Reportez le montant des primes versées dans les cases dédiées aux charges déductibles du bénéfice industriel et commercial (BIC) ou du bénéfice non commercial (BNC). Conservez précieusement les justificatifs fournis par votre organisme assureur, car l’administration fiscale peut demander une preuve des versements effectués en cas de contrôle.
Points de vigilance : ayants droit et surcomplémentaires
L’ajout d’ayants droit à votre contrat de mutuelle d’entreprise peut modifier la situation. Si la cotisation est augmentée pour couvrir des membres de votre famille, cette part supplémentaire peut être considérée comme un avantage en nature imposable. Consultez votre récapitulatif annuel fourni par votre employeur pour vérifier si ces montants sont inclus dans votre revenu imposable.
Les surcomplémentaires sont généralement considérées comme des contrats facultatifs. Même souscrites dans le cadre de l’entreprise, elles ne bénéficient pas toujours de l’exonération fiscale liée à la part patronale. Vérifiez auprès du service des ressources humaines si les cotisations de votre surcomplémentaire sont bien déduites de votre revenu imposable ou si elles doivent être réintégrées dans votre déclaration de revenus.

- Mutuelle santé et impôts : qui peut déduire ses cotisations en 2026 ? - 19 septembre 2026
- Mutuelle santé Matmut : trois niveaux pour ajuster vos remboursements sans dépasser votre budget - 14 septembre 2026
- Assurance emprunteur avec risque aggravé de santé : AERAS, droit à l’oubli et refus à anticiper - 6 septembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Agirc-Arrco n’est pas une mutuelle santé, c’est la retraite complémentaire du privé
 SG Santé mutuelle : se connecter, retrouver sa carte et suivre ses remboursements
 Mutuelle santé Allianz : jusqu’à 700 € en optique et 1 200 € pour un implant dentaire
 AXA assurance santé : ce qu’il faut vérifier sur le 100 % Santé, les dépassements et la surcomplémentaire