Complémentaire santé HCR : comparez le reste à charge, pas seulement la cotisation
Publié par : Maëlys Le Guernic — Rédactrice en chef
La complémentaire santé HCR couvre les salariés des hôtels, cafés et restaurants relevant de cette convention collective, en complément des remboursements de l’Assurance Maladie. L’employeur doit organiser une couverture collective conforme aux obligations applicables, mais le choix ne se résume pas au prix : garanties, financement, couverture familiale et gestion des dossiers doivent être examinés ensemble.
Pour le salarié, le premier réflexe est de consulter la notice remise par l’entreprise. Pour l’employeur, c’est de demander une proposition qui distingue clairement la base conventionnelle, les renforts et les services inclus.
Vérifier le cadre obligatoire avant de choisir un contrat
HCR désigne les hôtels, cafés et restaurants. L’activité réelle de l’entreprise et la convention collective applicable déterminent les obligations : une enseigne de restauration ne relève pas nécessairement de la même branche qu’une autre. Vérifiez donc la convention mentionnée sur les bulletins de paie avant de comparer les offres.
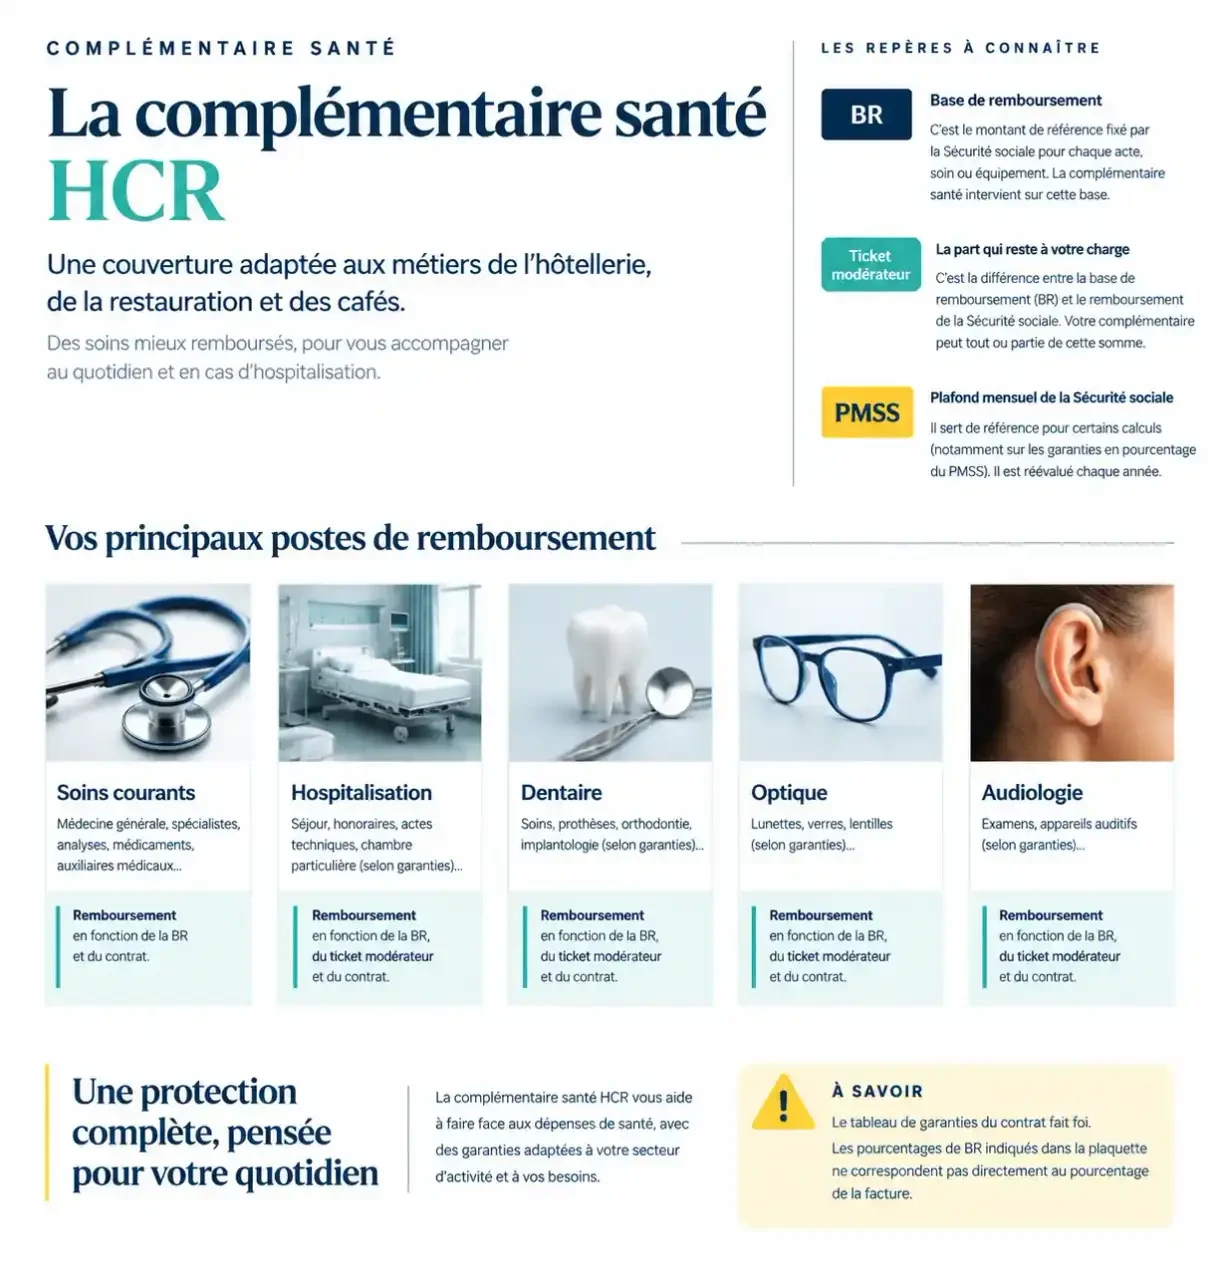
La complémentaire santé rembourse des frais médicaux. Elle ne doit pas être confondue avec la prévoyance, qui intervient notamment en cas d’incapacité, d’invalidité ou de décès. HCR Bien-Être présente une approche plus large de la protection sociale, associant santé, prévoyance, action sociale et prévention, avec une présence revendiquée de 20 ans dans le secteur.
Une base collective, sans organisme unique imposé
L’employeur doit mettre en place une couverture respectant les exigences légales et conventionnelles en vigueur. Les textes relatifs aux frais de santé comprennent notamment l’accord de 2010 et l’avenant n° 9 du 15 novembre 2019. L’obligation porte sur la conformité de la couverture, pas sur la souscription auprès d’un organisme unique.
L’adhésion du salarié constitue le principe. Des dispenses peuvent toutefois être admises, notamment selon sa couverture existante ou sa situation contractuelle, sous conditions. Elles doivent être vérifiées et documentées : être saisonnier, extra ou salarié à temps partiel ne suffit pas, à lui seul, à conclure à une dispense automatique.
Lire les remboursements sans confondre pourcentage et prise en charge réelle
Le panier minimal comprend notamment le ticket modérateur pour les soins concernés, le forfait journalier hospitalier, ainsi que des garanties dentaires et optiques. Le ticket modérateur correspond à la part de la base de remboursement restant après l’intervention de l’Assurance Maladie, hors participations et franchises légalement exclues.
Un remboursement exprimé en pourcentage de BR ne correspond pas au même pourcentage de la facture. La BR est la base de remboursement de la Sécurité sociale. Vérifiez aussi si le montant annoncé inclut le remboursement de l’Assurance Maladie ou s’y ajoute.
| Poste | Repères de garanties présentés | Point à contrôler |
|---|---|---|
| Soins courants et hospitalisation | 100 % du ticket modérateur et du forfait journalier ; frais de séjour indiqués à 110 % BR | Dépassements d’honoraires, chambre particulière et établissements concernés |
| Dentaire | Minimum de 125 % pour les prothèses et l’orthodontie concernées ; garantie présentée à 300 % BR pour les prothèses remboursées | Actes couverts, plafonds et articulation avec les paniers réglementés |
| Optique | Repère de panier minimal de 100 à 200 € selon la correction ; garanties présentées de 160 à 311 € par verre et 100 € pour la monture | Périodicité de renouvellement et catégorie de verres |
| Lentilles | Forfait présenté de 250 à 273,70 € par an | Lentilles remboursées ou non par l’Assurance Maladie |
| Audiologie | Garantie indiquée de 400 € par oreille + 65 % BR | Classe d’équipement, renouvellement et calcul du remboursement |
| Prévention et médecines additionnelles | Plafond présenté de 300 € par an | Pratiques éligibles, justificatifs et limites par séance |
Ces repères ne constituent pas un tableau contractuel universel : ils peuvent relever de présentations, de niveaux ou de périodes différents. En optique notamment, un montant ne doit pas être interprété comme un droit renouvelable chaque année. Le tableau de garanties daté applicable à votre contrat fait foi. Une allocation de naissance ou d’adoption indiquée à 8 % du PMSS doit également être vérifiée ; le PMSS est le plafond mensuel de la Sécurité sociale, dont la valeur évolue.
Calculer le coût entre base, renforts et couverture familiale
Il n’existe pas de tarif unique pertinent pour toutes les entreprises HCR. Le prix dépend de la formule, des bénéficiaires couverts et des modalités de tarification. Un devis exploitable doit séparer la cotisation totale, la participation patronale et le montant restant au salarié.
Choisir un renfort selon les dépenses prévisibles
Malakoff Humanis mentionne trois niveaux de garanties supplémentaires au-delà de la base conventionnelle. Leur intérêt dépend des besoins : consultations avec dépassements, équipement optique ou soins dentaires importants. Comparez le surcoût annuel de l’option au gain de remboursement attendu, plutôt que de retenir systématiquement le niveau le plus élevé.
Considérez le renfort comme une valve de régulation du budget santé : il sert à limiter une sortie d’argent importante sur un poste exposé, pas à augmenter indistinctement toutes les garanties. Repérez les dépenses susceptibles de déséquilibrer votre budget, puis vérifiez les plafonds correspondants. Un renfort généreux en optique mais faible sur vos soins dentaires peut coûter davantage sans protéger votre principal risque financier.
Ne pas présumer du financement des ayants droit
L’extension au conjoint et aux enfants à charge est possible selon le contrat. Un financement employeur de 50 % de cette extension est annoncé dans l’offre présentée : faites confirmer son application à votre entreprise. Ne le confondez pas avec les règles de financement du socle salarié.
Réassurez-moi mentionne une gratuité à partir du troisième enfant assuré, ainsi qu’une absence de franchise et de carence. Ces avantages doivent être confirmés dans les documents contractuels, tout comme les conditions d’ajout d’un bénéficiaire.
Comparer les organismes sur les services réellement accessibles
Demandez des propositions à périmètre identique : mêmes bénéficiaires, mêmes garanties et même date d’effet. Identifiez l’assureur qui porte le risque, le distributeur qui commercialise l’offre et le gestionnaire qui traite les remboursements. Ces interlocuteurs peuvent être différents.
- Accès aux soins : réseau de professionnels, tiers payant et proximité des partenaires.
- Accompagnement médical : téléconsultation et second avis, avec leurs modalités d’accès.
- Assistance : soutien psychologique, aides individuelles ou exceptionnelles, conditions d’éligibilité.
- Prévention : ressources sur le sommeil, les addictions et les troubles musculo-squelettiques.
- Gestion : espace client, transmission des pièces, suivi des remboursements et interlocuteur identifié.
Un réseau de soins peut proposer des tarifs négociés ; le tiers payant évite certaines avances de frais. Aucun des deux ne garantit, à lui seul, l’absence de reste à charge. Demandez une simulation sur un devis de soins représentatif avant de vous décider.
Organiser l’adhésion et les changements de situation
Pour obtenir un devis, l’employeur prépare la convention applicable, l’effectif, la couverture recherchée et les règles souhaitées pour les familles. Il demande ensuite le tableau de garanties, les conditions générales, les exclusions, les modalités de révision tarifaire et de résiliation.
À l’embauche, recueillez les informations d’affiliation ou les justificatifs de dispense et remettez la notice d’information. Pour les remboursements, le salarié vérifie l’activation de la télétransmission et transmet les factures ou décomptes nécessaires. L’espace client HCR Bien-Être ou celui du gestionnaire permet, selon le contrat, de retrouver les documents et de suivre les demandes.
Lors d’une naissance, d’un changement familial ou d’un départ, signalez rapidement l’événement. La portabilité peut maintenir gratuitement les garanties après certaines ruptures du contrat ouvrant droit à l’assurance chômage, sous conditions. Une procédure claire d’entrée et de sortie est particulièrement utile dans un secteur à fort turnover : elle limite les oublis d’affiliation et les ruptures de couverture.
- Complémentaire santé HCR : comparez le reste à charge, pas seulement la cotisation - 6 novembre 2026
- Dossier complémentaire santé solidaire : le bon formulaire et le gestionnaire adapté à votre situation - 4 novembre 2026
- Aide à la complémentaire santé pour les retraités : la C2S gratuite ou à 25–30 euros par mois - 2 novembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Mutuelle santé intérimaire : 414 heures, 50 % employeur et maintien des droits
 Assurance emprunteur avec risque aggravé de santé : AERAS, droit à l’oubli et refus à anticiper
 Mutuelle ou complémentaire santé : la différence tient au statut et au contrat
 Complémentaire santé hospitalière : un remboursement à 100 % ne suffit pas toujours