Mutuelle ou complémentaire santé : la différence tient au statut et au contrat
Publié par : Maëlys Le Guernic — Rédactrice en chef
La différence entre mutuelle et complémentaire santé tient surtout au sens de ces deux termes. Une complémentaire santé désigne une couverture qui complète les remboursements de l’Assurance maladie. Une mutuelle désigne un organisme, doté d’un statut particulier, qui peut proposer cette couverture. Les deux expressions sont souvent confondues, car elles peuvent renvoyer à la même protection dans le langage courant. Pour comparer une offre, il faut toutefois distinguer l’organisme, le contrat et les garanties.
Complémentaire santé : une couverture qui intervient après l’Assurance maladie
L’Assurance maladie rembourse une partie des frais médicaux selon la nature du soin, le professionnel consulté et le respect du parcours de soins. La somme qui reste à payer constitue tout ou partie du reste à charge. Une complémentaire santé peut prendre en charge ce montant, en totalité ou en partie, dans les limites prévues par le contrat.
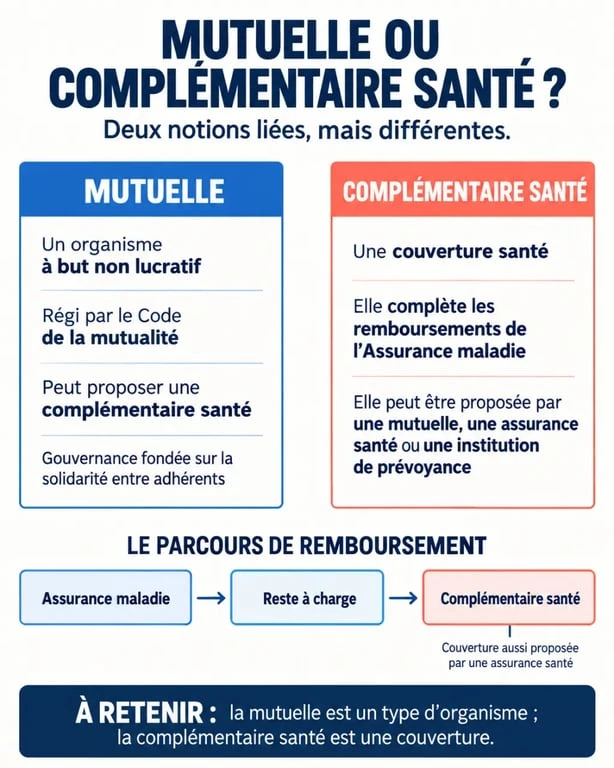
Le terme « complémentaire santé » décrit donc une fonction de protection : compléter les remboursements de l’Assurance maladie. La couverture peut être souscrite à titre individuel, proposée dans le cadre d’un contrat collectif d’entreprise ou accessible, sous certaines conditions de résidence et de ressources, via la complémentaire santé solidaire, aussi appelée C2S.
Un contrat avec des garanties et des limites précises
Une complémentaire santé ne rembourse pas automatiquement toutes les dépenses. Son niveau de prise en charge dépend des garanties choisies : soins courants, pharmacie, hospitalisation, optique, dentaire, audiologie, dépassements d’honoraires ou encore médecines douces. Chaque poste peut obéir à des règles différentes.
Le contrat peut prévoir des forfaits, des plafonds annuels, des exclusions ou un délai de carence avant l’ouverture de certaines garanties. Il faut donc lire le tableau de garanties et les conditions du contrat plutôt que se fier uniquement à son appellation ou à son prix.
Il faut aussi distinguer l’organisme qui porte le contrat de son contenu. Deux contrats proposés par des structures différentes peuvent offrir des remboursements proches. À l’inverse, deux formules distribuées par le même organisme peuvent laisser des restes à charge très différents selon les soins couverts et les options retenues. La complémentaire santé décrit le produit ; elle ne renseigne pas, à elle seule, sur son niveau de protection.
Une mutuelle est une forme particulière de complémentaire santé
Dans le langage courant, beaucoup de personnes disent « ma mutuelle » pour parler de leur couverture santé, quelle que soit la structure qui la gère. Juridiquement, une mutuelle possède pourtant un statut spécifique. C’est une organisation à but non lucratif régie par le Code de la mutualité. Elle peut proposer une complémentaire santé, mais aussi d’autres protections ou services.
Comprendre et demander la Complémentaire santé solidaire | Découvrez les conditions de résidence et de ressources, les garanties et les démarches officielles pour bénéficier de la C2S.
Son fonctionnement repose sur une logique de solidarité entre adhérents. Les membres participent à la vie de la structure, notamment par l’intermédiaire d’une assemblée générale et d’un conseil d’administration. Les cotisations servent à financer les prestations, les frais de fonctionnement et les actions prévues par l’organisme, sans logique de rémunération d’actionnaires.
Le mot « mutuelle » renseigne donc d’abord sur la nature de l’organisme et son cadre de fonctionnement. Il ne suffit pas à connaître le niveau des remboursements. Celui-ci dépend toujours du contrat souscrit, des cotisations et des garanties prévues.
Assurance santé et mutuelle : une différence de statut
Une assurance santé peut également distribuer une complémentaire santé. Elle est alors généralement proposée par une compagnie relevant du Code des assurances. La finalité, la gouvernance et le cadre juridique diffèrent de ceux d’une mutuelle, mais l’objectif concret pour l’assuré reste proche : compléter les remboursements de l’Assurance maladie selon les garanties contractuelles.
| Notion | Ce qu’elle désigne | Cadre principal | Ce qu’il faut vérifier |
|---|---|---|---|
| Complémentaire santé | Une couverture qui complète les remboursements de l’Assurance maladie | Contrat individuel ou collectif | Garanties, plafonds, exclusions et cotisation |
| Mutuelle | Un organisme pouvant proposer une complémentaire santé | Code de la mutualité | Gouvernance, services et niveau de couverture |
| Assurance santé | Une complémentaire proposée par une compagnie d’assurance | Code des assurances | Conditions contractuelles et services associés |
La mutuelle et l’assurance santé décrivent surtout la nature de l’organisme. La complémentaire santé décrit le produit de protection. Une mutuelle peut donc proposer une complémentaire santé, mais toute complémentaire santé n’est pas portée par une mutuelle. Elle peut aussi être proposée par une compagnie d’assurance.
Le remboursement dépend surtout des garanties choisies
Pour évaluer une couverture, l’étiquette « mutuelle » ou « assurance » ne suffit pas. Les garanties déterminent la protection réelle. Commencez par identifier les dépenses auxquelles vous êtes le plus exposé, puis examinez les conditions de remboursement poste par poste.
Les postes qui créent le plus souvent un reste à charge
- Hospitalisation : les frais de séjour, les honoraires, la chambre particulière et les dépassements éventuels doivent être examinés séparément.
- Optique : les lunettes, les lentilles et les équipements hors panier 100 % Santé peuvent donner lieu à des forfaits limités.
- Dentaire : les prothèses, l’orthodontie et les actes peu remboursés exigent une lecture attentive des plafonds et des bases de remboursement.
- Soins courants : les consultations, les analyses, l’imagerie et les médicaments peuvent être plus ou moins bien couverts selon la formule.
- Soins peu remboursés : certaines médecines douces ou prestations de prévention ne sont prises en charge que si le contrat le prévoit explicitement.
Les besoins varient selon la situation. Une famille avec des frais d’orthodontie, un indépendant qui consulte régulièrement des spécialistes à honoraires libres et un étudiant ayant peu de dépenses médicales n’ont pas intérêt à choisir leur couverture sur les mêmes critères.
Le bon réflexe consiste à repérer les dépenses récurrentes, les soins prévisibles et les risques coûteux mais rares, comme une hospitalisation. Une cotisation mensuelle basse peut s’accompagner de forfaits réduits ou d’une prise en charge limitée des dépassements d’honoraires. Le tarif doit donc être comparé au reste à charge réellement prévu par le contrat.
Tiers payant, télétransmission et contrat responsable
Les services pratiques comptent également. Le tiers payant évite d’avancer tout ou partie des frais chez les professionnels qui l’acceptent. La télétransmission facilite l’échange d’informations entre l’Assurance maladie et la complémentaire, ce qui simplifie le traitement des remboursements.
Vérifiez aussi si le contrat est responsable. Ce type de contrat respecte un cadre de prise en charge défini et s’articule notamment avec le dispositif 100 % Santé pour certains équipements optiques, dentaires et auditifs. Cette mention ne dispense pas de consulter le détail des garanties et les conditions applicables à chaque poste.
Choisir selon votre situation, pas selon l’appellation
Le choix entre une mutuelle et une assurance santé peut refléter une préférence pour un mode de gouvernance ou pour certains services. Pour votre budget, le point décisif reste toutefois l’adéquation entre les garanties et vos besoins. Comparez des niveaux de couverture équivalents, car une cotisation moins élevée peut correspondre à des remboursements plus limités.
Contrat individuel, mutuelle d’entreprise ou C2S
Un salarié peut bénéficier d’une complémentaire collective proposée par son employeur. Avant de souscrire une formule individuelle, analysez les garanties du contrat d’entreprise, l’éventuelle couverture du conjoint ou des enfants et les conditions applicables en cas de départ de l’entreprise.
Les indépendants, les retraités, les étudiants ou les personnes sans contrat collectif peuvent rechercher une couverture individuelle adaptée à leur situation. Dans ce cas, les dépenses habituelles, le budget disponible et les soins susceptibles d’être nécessaires orientent la comparaison.
La C2S constitue une solution à examiner pour les personnes qui remplissent les conditions requises. Elle s’inscrit dans un cadre distinct d’un contrat individuel classique et dépend notamment de conditions de résidence et de ressources.
Une méthode de comparaison en cinq vérifications
- Listez vos dépenses habituelles et celles des personnes à couvrir.
- Comparez les remboursements en hospitalisation, en optique, en dentaire et pour les consultations spécialisées.
- Repérez les plafonds, les forfaits, les exclusions et les délais de carence.
- Vérifiez les services proposés : tiers payant, réseau de soins, télétransmission et accompagnement.
- Mettez la cotisation en regard du reste à charge que le contrat laisse réellement subsister.
La différence entre mutuelle et complémentaire santé clarifie donc le statut de l’organisme et la nature de la couverture. Elle ne remplace pas la lecture du tableau des garanties. Une protection adaptée couvre les dépenses de santé prévisibles et les risques importants, avec un niveau de cotisation compatible avec votre budget.

- Évolution de nos publications : révision de nos articles en septembre 2026 - 27 septembre 2026
- Mutuelle ou complémentaire santé : la différence tient au statut et au contrat - 27 septembre 2026
- Une complémentaire santé étudiant protège surtout votre budget en optique et à l’hôpital - 26 septembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Mutuelle santé Allianz : jusqu’à 700 € en optique et 1 200 € pour un implant dentaire
 AXA assurance santé : ce qu’il faut vérifier sur le 100 % Santé, les dépassements et la surcomplémentaire
 SwissLife santé : 9 niveaux pour ajuster votre couverture aux frais d’optique, de dentaire et d’hospitalisation
 Remboursement mammographie : pourquoi le montant change du tout au tout selon votre situation