Une complémentaire santé étudiant protège surtout votre budget en optique et à l’hôpital
Ce que rembourse réellement une complémentaire santé étudiant
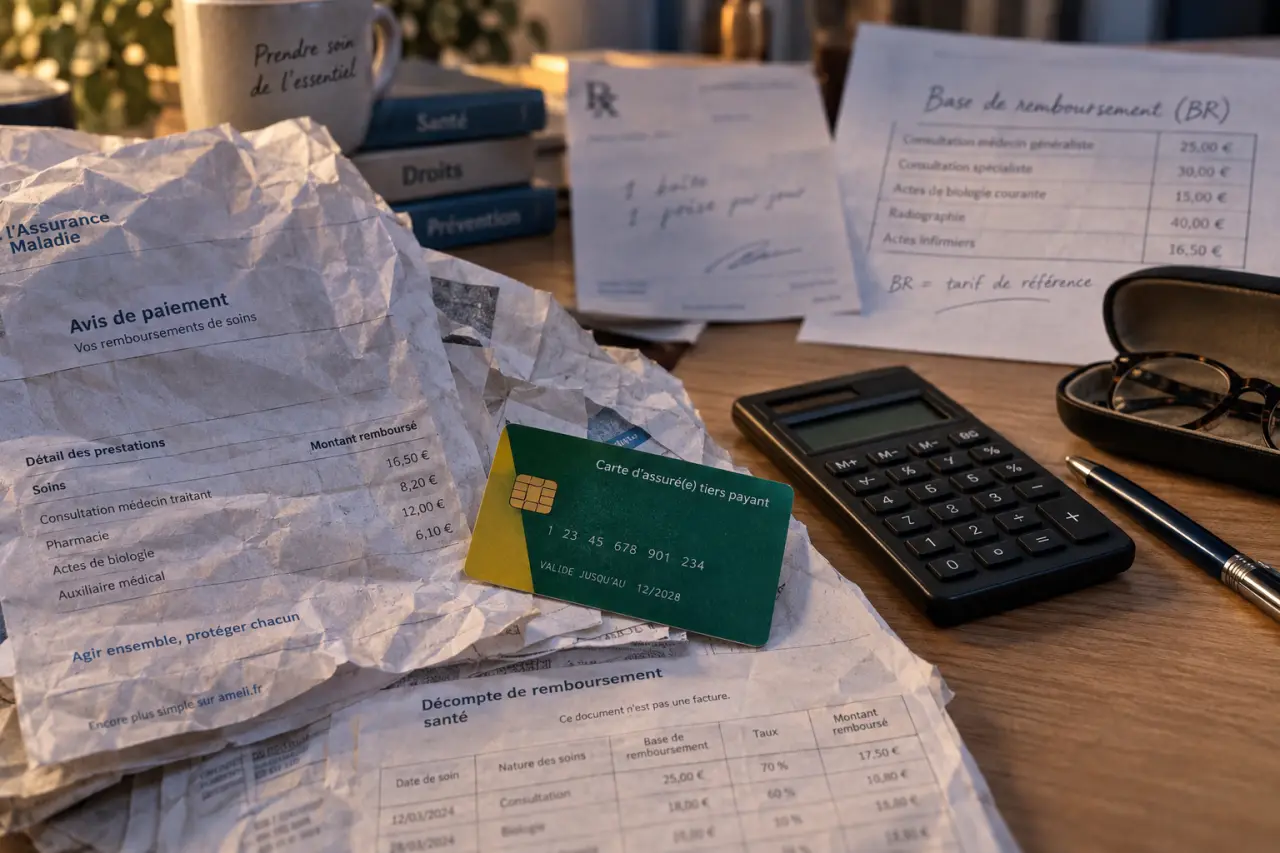
L’Assurance Maladie est le premier niveau de remboursement. Elle calcule sa prise en charge à partir d’une base de remboursement, souvent abrégée BR. Après son intervention, il peut rester le ticket modérateur, mais aussi des dépassements d’honoraires, des forfaits ou des dépenses peu remboursées. Une complémentaire santé, aussi appelée mutuelle étudiante, prend en charge tout ou partie de ces montants selon le contrat choisi.
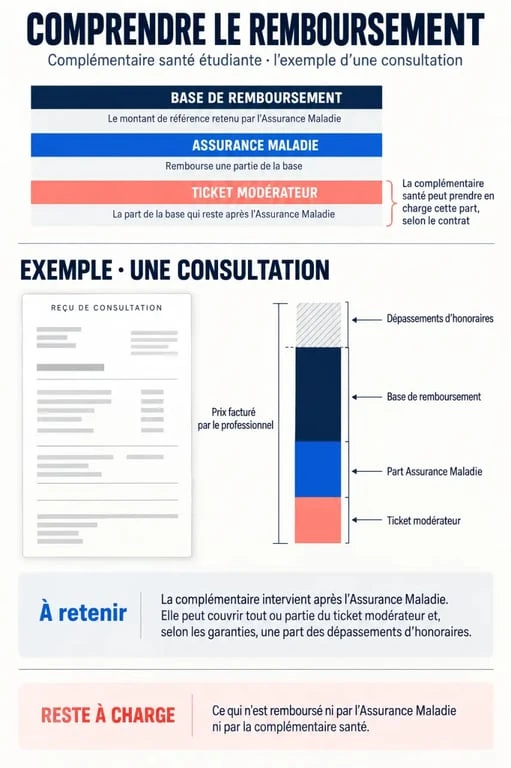
Un remboursement indiqué à 100 % BR ne signifie pas que la totalité du prix payé est remboursée. Ce taux couvre au maximum la base fixée pour le soin concerné, part de l’Assurance Maladie comprise. Si un praticien facture au-delà de cette base, la différence peut rester à votre charge. Une garantie à 150 % BR est plus protectrice pour certains honoraires, sans représenter une prise en charge illimitée.
Les postes qui font varier le reste à charge
Pour une consultation chez un médecin généraliste ou des médicaments remboursables, une formule simple peut suffire si vous consultez peu. L’optique, le dentaire et l’hospitalisation demandent une lecture plus attentive. Montures, lentilles, prothèses dentaires, orthodontie adulte, chambre particulière, frais d’hospitalisation et dépassements d’honoraires peuvent augmenter rapidement la facture.
La complémentaire peut aussi prévoir des forfaits pour la psychologie, les médecines douces, la contraception, l’automédication ou les lentilles. Ces garanties sont utiles si elles correspondent à un usage probable. Un forfait attractif, mais plafonné à quelques séances ou à une faible somme annuelle, ne doit pas faire oublier les garanties prioritaires.
Le tiers payant, une protection de trésorerie
Le tiers payant ne remplace pas le remboursement. Il évite surtout d’avancer la part couverte chez les professionnels qui l’acceptent. Pour un étudiant, cette différence est concrète : une dépense peut être bien remboursée quelques jours plus tard tout en restant difficile à payer le jour du rendez-vous. Vérifiez la carte de tiers payant, le réseau de soins associé et les conditions applicables chez le médecin, le pharmacien, l’opticien ou le dentiste.
Une bonne couverture crée une marge de sécurité entre votre compte bancaire et les dépenses de santé imprévues. Elle ne supprime pas tous les frais, mais elle peut limiter le risque de renoncer à des soins. Cette protection compte particulièrement pour l’hospitalisation : le coût ne vient pas uniquement de l’acte médical, mais aussi des honoraires, du confort et de la durée du séjour.
Mutuelle étudiante : obligatoire, rattachée aux parents ou individuelle ?
La complémentaire santé étudiant est facultative. Vous pouvez rester couvert par l’Assurance Maladie sans mutuelle, mais une part plus importante des dépenses restera alors à votre charge. Selon votre situation, vous pouvez aussi être ayant droit sur la complémentaire santé d’un parent. Avant de souscrire un contrat individuel, demandez le tableau de garanties familial et vérifiez qu’il couvre bien vos soins, y compris si vous vivez dans une autre ville.
Le rattachement aux parents peut être intéressant si les garanties sont déjà solides et si aucun surcoût important n’est demandé. Une formule individuelle devient plus pertinente lorsque vous avez des besoins spécifiques, un budget distinct, un séjour à l’étranger ou une alternance, ou lorsque la couverture familiale est limitée en optique, en dentaire ou en hospitalisation.
Les profils qui doivent comparer plus finement
- Étudiant avec peu de soins : privilégiez l’hospitalisation, les soins courants et le tiers payant plutôt que des forfaits élevés que vous utiliserez peu.
- Porteur de lunettes ou de lentilles : comparez les forfaits par équipement, les plafonds annuels et l’accès au panier 100 % Santé.
- Soins dentaires prévus : examinez séparément les soins, les prothèses et l’orthodontie adulte, car les niveaux de remboursement diffèrent.
- Suivi psychologique : vérifiez le nombre de séances, le montant par séance et les éventuelles conditions de prise en charge.
- Alternant ou salarié : renseignez-vous sur la complémentaire d’entreprise proposée et sur les conditions pour en bénéficier ou en être dispensé.
Comparer les niveaux de garanties sans se laisser guider par le prix seul
Le prix mensuel compte, mais une cotisation faible peut correspondre à une couverture centrée sur l’hospitalisation. À l’inverse, une formule renforcée n’est intéressante que si ses garanties répondent à des dépenses plausibles. Comparez les tableaux de garanties ligne par ligne, plutôt que les seuls intitulés des formules.
| Niveau de besoin | Garanties à contrôler | Point de vigilance |
|---|---|---|
| Budget minimal | Hospitalisation, soins courants, tiers payant | Plafonds faibles ou absence de forfait optique et dentaire |
| Besoins réguliers | Consultations de spécialistes, psychologie, lentilles, prévention | Nombre de séances et plafond annuel |
| Couverture renforcée | Optique, prothèses dentaires, hospitalisation, dépassements | Pourcentage BR, forfaits et exclusions contractuelles |
À titre d’exemple, LMDE présente quatre niveaux de protection : HOSPI à 4,90 € par mois, VITALITÉ à 16,00 €, ESSENTIELLE à 30,00 € et ZEN à 42,50 €. La formule ZEN annonce notamment 150 % BR pour certains honoraires, 130 % BR pour les soins dentaires, jusqu’à 10 séances de psychologie et des forfaits optiques pouvant atteindre 210 € pour une monture et des verres simples ou 270 € pour des verres complexes. Ces montants illustrent l’écart entre une protection minimale et une formule renforcée. Ils ne remplacent pas la consultation des conditions du contrat avant l’adhésion.
La checklist à utiliser avant un devis
- Notez vos dépenses prévues sur les douze prochains mois : lunettes, dentiste, spécialiste, psychologue, contraception ou voyage.
- Pour chaque poste, repérez le niveau en BR, le forfait en euros et le plafond annuel.
- Vérifiez les exclusions, les délais éventuels, la couverture à l’étranger et les conditions de téléconsultation.
- Contrôlez les services inclus : espace adhérent, suivi des remboursements, attestation et carte de tiers payant.
- Comparez le coût annuel total, et pas seulement la mensualité affichée.
La Complémentaire santé solidaire : une aide à vérifier en priorité
Avant de chercher une mutuelle payante, vérifiez votre éligibilité à la Complémentaire santé solidaire (C2S). Elle s’adresse aux personnes disposant de faibles ressources. Elle peut être gratuite ou demander une faible participation financière. Pour les moins de 25 ans, cette participation peut aller jusqu’à 8 € par mois. La C2S limite notamment l’avance de frais et facilite l’accès aux soins.
La demande dépend de votre âge, de votre situation familiale et des ressources prises en compte. Les règles de rattachement au foyer parental sont spécifiques pour les étudiants de moins de 25 ans. Après 25 ans, la demande est examinée de manière autonome selon les conditions habituelles. Les bourses sur critères sociaux ne sont pas à déclarer dans une demande de C2S. En cas de doute, consultez les informations officielles sur la Complémentaire santé solidaire ou rapprochez-vous de votre caisse d’Assurance Maladie.
Des aides régionales ou des dispositifs d’urgence peuvent aussi exister selon votre lieu d’études et votre situation. Le Crous peut vous orienter si votre difficulté financière dépasse le seul budget santé. Cette vérification peut éviter de souscrire rapidement un contrat payant alors qu’une aide adaptée est accessible.
Passer du comparatif à la souscription sans mauvaise surprise
Demandez plusieurs devis, notamment auprès d’organismes connus des étudiants comme LMDE, SMENO, SMERRA ou HEYME. Comparez surtout les garanties et les documents contractuels. Indiquez votre situation réelle : âge, rattachement éventuel à vos parents, statut d’alternant, besoins en optique ou en dentaire et projet de séjour hors de France. Un devis précis est plus utile qu’un tarif d’appel.
Au moment de souscrire, vérifiez la date d’effet, les justificatifs demandés, la transmission des remboursements avec l’Assurance Maladie et les modalités de résiliation. Après un an d’adhésion, la résiliation infra-annuelle permet généralement de changer de contrat à tout moment. Conservez votre attestation, téléchargez l’application ou l’espace adhérent de l’organisme choisi et suivez vos premiers remboursements. Vous pourrez ainsi vérifier que la couverture correspond bien à vos besoins.

- Une complémentaire santé étudiant protège surtout votre budget en optique et à l’hôpital - 26 septembre 2026
- Complémentaire santé AXA : ajustez vos garanties à vos dépenses réelles - 25 septembre 2026
- La mammographie est remboursée à 100 % dans un seul cadre : le dépistage organisé - 24 septembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Mutuelle santé intérimaire : 414 heures, 50 % employeur et maintien des droits
 Assurance santé Allianz : remboursements, plafonds et profils à vérifier avant de souscrire
 Sans CPAM, au premier euro et à l’international : ce qu’il faut vérifier avant de souscrire
 Assurance emprunteur avec risque aggravé de santé : AERAS, droit à l’oubli et refus à anticiper