Complémentaire santé hospitalière : un remboursement à 100 % ne suffit pas toujours
Publié par : Maëlys Le Guernic — Rédactrice en chef
Une complémentaire santé hospitalière doit protéger votre budget de soins, pas seulement afficher de bons remboursements en hospitalisation. Pour un agent hospitalier, le choix dépend aussi des dépassements d’honoraires, de la couverture familiale et de la participation de l’employeur. Le point décisif : comparer ce qui restera réellement à payer, puis vérifier séparément la protection du revenu en cas d’arrêt de travail.
Une couverture pour les hospitaliers, pas seulement pour l’hôpital
Une complémentaire santé intervient après l’Assurance maladie pour rembourser tout ou partie des dépenses prévues au contrat. Le terme « mutuelle » est souvent employé dans le même sens, même si les organismes assureurs peuvent avoir des statuts différents. Une offre destinée aux hospitaliers peut couvrir les consultations, les médicaments, le dentaire, l’optique et l’audition, en plus des séjours à l’hôpital.
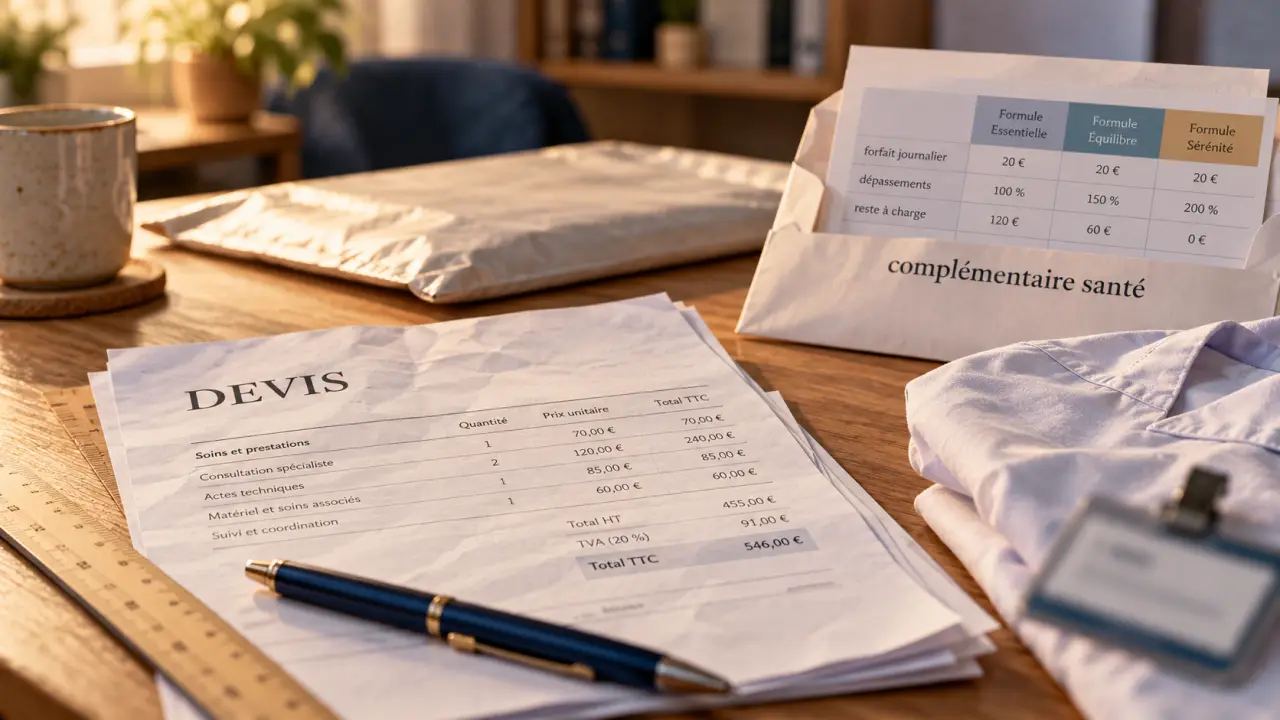
Une formule limitée à l’hospitalisation n’équivaut donc pas à une complémentaire santé complète. Avant toute comparaison tarifaire, vérifiez les bénéficiaires admis : fonctionnaire, contractuel, professionnel médical, conjoint ou enfant. Une offre spécialisée ne garantit pas automatiquement des conditions identiques pour tous ces profils.
Santé et prévoyance répondent à deux risques différents
La santé rembourse des frais médicaux ; la prévoyance compense, selon ses garanties, les conséquences financières d’un arrêt de travail, d’une incapacité ou d’un décès. Une bonne prise en charge chirurgicale ne protège pas nécessairement votre salaire. Examinez notamment le traitement des primes de nuit, de dimanche et de la nouvelle bonification indiciaire, ou NBI.
MGEN annonce ainsi un maintien de 85 % du revenu réel dans son offre concernée, avec prise en compte de composantes de rémunération. Ce pourcentage reste à lire avec les conditions contractuelles : assiette retenue, franchise, durée d’indemnisation et prestations déjà versées par l’employeur.
À l’hôpital, comparer chaque ligne plutôt qu’un taux global
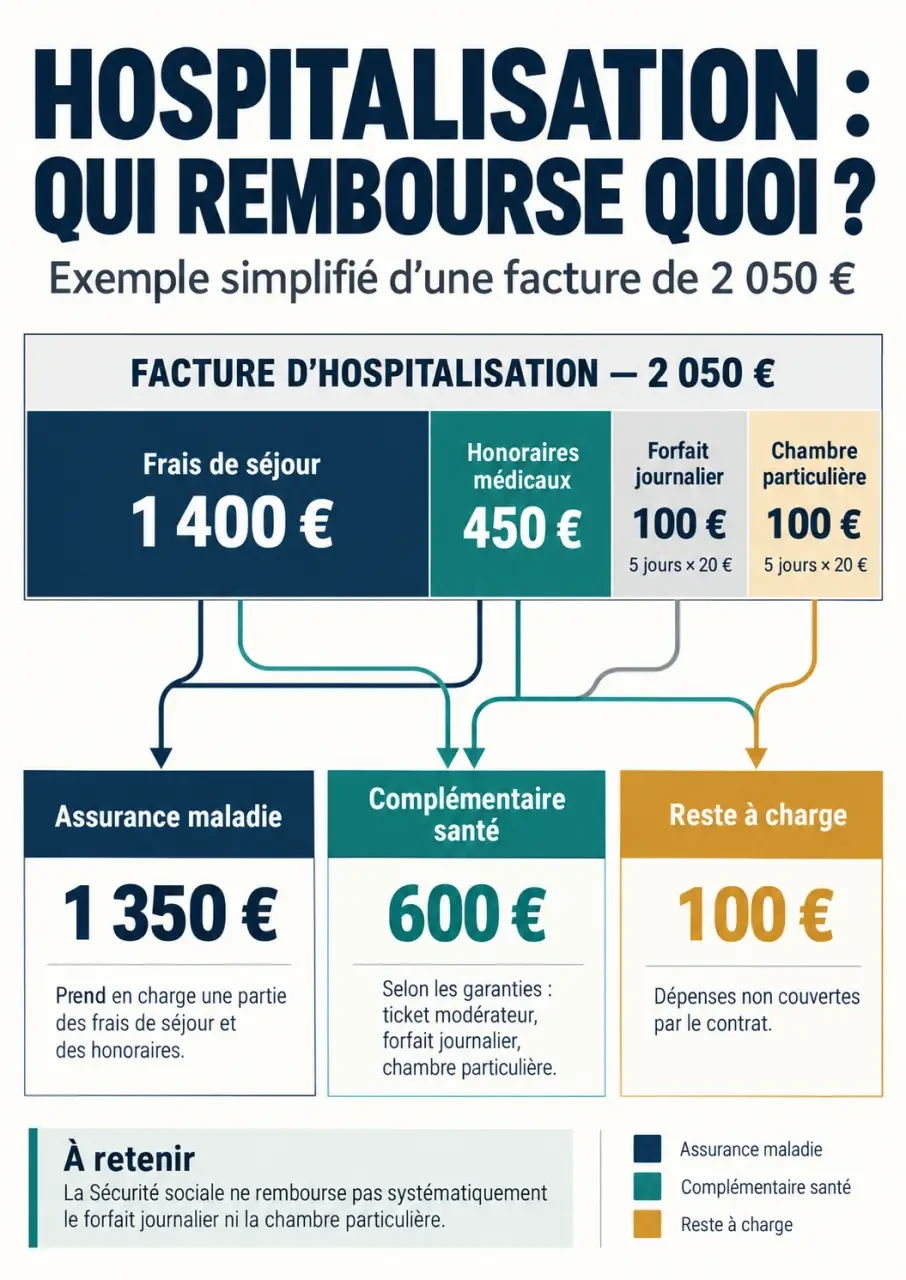
Une hospitalisation peut produire plusieurs factures. Les frais de séjour, les honoraires du chirurgien et de l’anesthésiste, le forfait journalier et les prestations de confort ne relèvent pas nécessairement de la même garantie. Le forfait journalier correspond à une participation aux frais d’hébergement et d’entretien ; il ne finance pas la chambre particulière.
| Poste | Point à contrôler | Risque de reste à charge |
|---|---|---|
| Frais de séjour et frais techniques | Base de remboursement, établissement conventionné ou non | Écart entre facturation et garantie applicable |
| Honoraires médicaux | Taux et distinction selon l’adhésion au DPTAM | Dépassements supérieurs au plafond |
| Forfait journalier hospitalier | Prise en charge intégrale et établissements concernés | Journées exclues du contrat |
| Chambre particulière | Montant quotidien, durée et ambulatoire | Supplément au-delà du forfait |
| Lit d’accompagnement | Montant, âge du patient et conditions | Frais non couverts pour le proche |
Le piège du « 100 % » et des dépassements d’honoraires
Un remboursement à 100 % de la base de remboursement ne signifie pas 100 % de la facture. Lorsque le tableau inclut la part du régime obligatoire, ce taux désigne le plafond cumulé de l’Assurance maladie et de la complémentaire. Les dépassements peuvent donc rester à votre charge. Vérifiez toujours la légende du tableau.
Les garanties distinguent aussi les praticiens adhérant aux dispositifs de pratiques tarifaires maîtrisées, ou DPTAM, notamment l’OPTAM et les dispositifs applicables à la chirurgie et à l’obstétrique. La couverture des dépassements peut être moins favorable hors dispositif. Pour une intervention programmée, faites analyser les devis du chirurgien et de l’anesthésiste avant de vous engager.
Pour la chambre particulière, les formules MACSF présentent notamment des forfaits de 30, 50, 75 ou 100 euros par jour. À titre d’exemple hypothétique, une chambre facturée 90 euros et couverte à 50 euros laisse 40 euros par jour, soit 200 euros sur cinq journées facturées.
Vérifiez également l’hospitalisation à domicile, le transport prescrit et les séjours spécialisés. Certaines garanties mentionnent une limite de 30 jours en établissement médico-social ou de 90 jours par an pour la chambre particulière en neuropsychiatrie : ces limites ne doivent pas être généralisées à tous les contrats.
Participation employeur : préparer l’échéance de 2027
Selon Service-Public, la participation de l’établissement employeur à la complémentaire santé des agents de la fonction publique hospitalière est annoncée à compter du 1er janvier 2027, avec une prise en charge minimale de 50 % de la cotisation concernée. Fonctionnaires et agents contractuels sont concernés par ce cadre, selon les modalités applicables à leur situation.
Ne considérez toutefois pas cette participation comme une réduction automatique de moitié de n’importe quel devis individuel. Demandez aux ressources humaines quel dispositif sera retenu, quel contrat ouvrira droit au financement et comment seront traités les ayants droit, les options et les éventuelles dispenses.
Un socle minimal à distinguer d’une couverture renforcée
Les garanties minimales citées comprennent la totalité du ticket modérateur sur les prestations remboursables, sous exceptions, et du forfait journalier hospitalier. Elles prévoient aussi une couverture dentaire à 125 % du tarif conventionnel pour les prothèses et l’orthodontie concernées. En optique, les minima indiqués sont de 100 euros pour une correction simple sur deux ans et de 150 euros, voire 200 euros, selon la correction complexe.
Ces niveaux ne garantissent pas l’absence de reste à charge sur tous les soins. Avant de résilier votre contrat individuel pour un contrat collectif, obtenez une confirmation de la date d’effet, des garanties et des conditions d’adhésion afin d’éviter une interruption de couverture.
Choisir une formule et demander un devis réellement comparable
MNH, MGEN ou MACSF peuvent figurer dans votre sélection, mais leur spécialisation ne remplace pas l’examen des documents contractuels. Comparez les offres pour les mêmes bénéficiaires, à une date d’effet identique, en séparant santé, prévoyance et options. Sans cette précaution, une cotisation moins élevée peut simplement correspondre à une protection plus étroite.
Utilisez votre risque le plus coûteux comme pivot de comparaison : une intervention avec dépassements, un traitement dentaire prévu ou une baisse de revenu prolongée. Calculez d’abord le coût annuel des cotisations, puis ajoutez le reste à charge de ce scénario. Cette « épreuve de résistance » permet de voir si un renfort protège réellement votre trésorerie ou améliore surtout des forfaits que vous utiliserez peu.
Ne négligez pas les soins hors hospitalisation. Chez MACSF, les niveaux présentés vont notamment de 100 à 250 % pour les soins courants et l’hospitalisation, avec des plafonds dentaires de 600 à 1 700 euros selon les formules. Un contrat responsable donne accès au 100 % Santé dans les paniers réglementés d’optique, de dentaire et d’audition, mais pas à tous les équipements à tarifs libres.
- Limites : vérifiez les plafonds annuels, délais de carence, exclusions et règles de renouvellement.
- Avance de frais : demandez où fonctionne le tiers payant et comment obtenir une prise en charge hospitalière.
- Services : distinguez assistance, soutien psychologique et remboursement de consultations.
- Gestion : contrôlez les justificatifs exigés et le point de départ du délai de remboursement.
MACSF annonce un remboursement sous 48 heures après réception du dossier complet, un accompagnement psychologique accessible 24h/24 et 7j/7 et un pack bien-être optionnel de 150 euros par an et par bénéficiaire. MGEN présente notamment des plafonds de 200 euros par an pour les séances psychologiques et de 60 euros par an pour certains soins complémentaires, selon garantie. Ces services méritent d’être comparés à vos usages réels.
Pour décider, demandez deux ou trois devis accompagnés du tableau de garanties et des conditions générales. Faites ensuite confirmer par écrit le remboursement d’un devis de soins concret : c’est plus instructif qu’un intitulé « confort » ou « premium » et plus sûr qu’une promesse générale de couverture.
- Complémentaire santé hospitalière : un remboursement à 100 % ne suffit pas toujours - 27 octobre 2026
- Dispense de complémentaire santé : les cas autorisés et les justificatifs à remettre à l’employeur - 26 octobre 2026
- Taxe complémentaire santé : 2,05 % de plus ne signifie pas une hausse automatique - 25 octobre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Mutuelle santé intérimaire : 414 heures, 50 % employeur et maintien des droits
 Assurance emprunteur avec risque aggravé de santé : AERAS, droit à l’oubli et refus à anticiper
 Mutuelle ou complémentaire santé : la différence tient au statut et au contrat
 Oui, vous pouvez cumuler deux complémentaires santé, sous conditions