Dispense de complémentaire santé : les cas autorisés et les justificatifs à remettre à l’employeur
Publié par : Maëlys Le Guernic — Rédactrice en chef
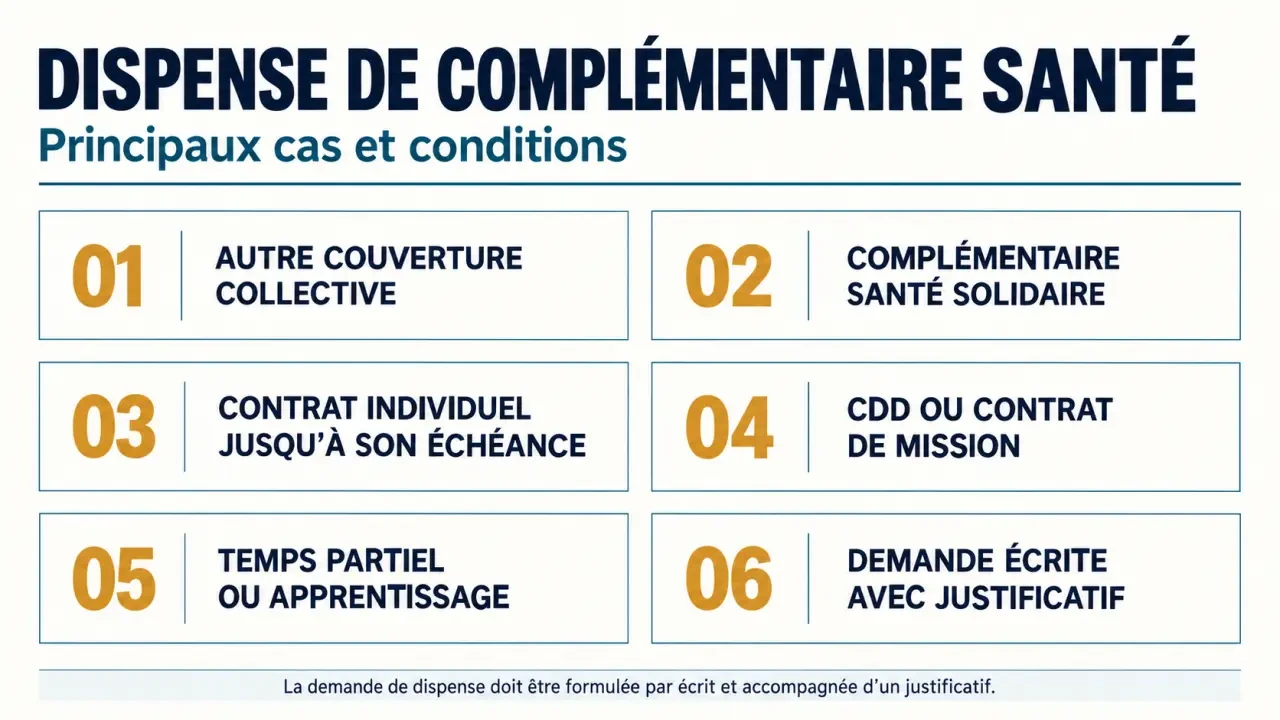
Vous pouvez refuser la complémentaire santé obligatoire de votre entreprise dans certaines situations : couverture par un autre contrat collectif, bénéfice de la Complémentaire santé solidaire, contrat individuel déjà en cours ou conditions particulières liées à votre emploi. Mais une double couverture ne suffit pas toujours. La dispense doit correspondre à un cas autorisé et faire l’objet d’une demande auprès de l’employeur.
Avant de renoncer à la mutuelle d’entreprise, vérifiez le motif applicable, sa durée et les justificatifs nécessaires. Cela évite de payer deux cotisations inutilement, mais aussi de vous retrouver sans couverture lorsque votre situation change.
La dispense est une exception à l’adhésion obligatoire
Dans le secteur privé, l’employeur doit proposer une complémentaire santé collective à ses salariés et financer au moins 50 % de la cotisation correspondant à la couverture obligatoire. En principe, le salarié doit y adhérer, même s’il consulte rarement ou préfère un autre assureur.
Testez vos connaissances sur la dispense de complémentaire santé
La dispense de complémentaire santé permet de ne pas rejoindre ce régime lorsqu’un motif reconnu s’applique. Ce n’est ni une résiliation de l’Assurance maladie, ni une suppression des remboursements de la Sécurité sociale. Elle concerne uniquement la couverture complémentaire proposée par l’entreprise.
Les dispenses de droit et celles prévues par l’entreprise
Certains motifs peuvent être invoqués de droit, notamment le bénéfice de la Complémentaire santé solidaire ou certaines autres couvertures. D’autres dépendent de l’acte qui met en place le régime : accord collectif, référendum ou décision unilatérale de l’employeur. Pour ces derniers, il faut vérifier que le texte prévoit effectivement la possibilité de dispense.
Le service des ressources humaines peut vous communiquer les règles applicables et le formulaire prévu. Une simple affirmation orale, comme « je suis déjà assuré ailleurs », ne sécurise pas votre situation. La demande doit venir du salarié et laisser une trace écrite.
Une autre couverture peut justifier le refus de la mutuelle
Vous êtes couvert par le contrat collectif de votre conjoint
Vous pouvez demander une dispense lorsque vous bénéficiez, y compris comme ayant droit, d’une autre couverture collective répondant aux conditions réglementaires. C’est notamment le cas de la mutuelle d’entreprise d’un conjoint. La couverture en tant qu’ayant droit peut ouvrir cette possibilité même lorsque votre rattachement à ce contrat est facultatif.
Demandez à l’organisme assureur ou à l’employeur de votre conjoint une attestation précisant la nature collective du contrat et votre qualité de bénéficiaire. Une carte de tiers payant seule ne démontre pas nécessairement que toutes les conditions sont réunies. Si vous cumulez plusieurs emplois, une couverture collective auprès d’un autre employeur peut également justifier une demande.
Vous avez une mutuelle individuelle ou la Complémentaire santé solidaire
Si vous êtes déjà couvert par un contrat individuel lors de votre embauche ou de la mise en place du régime collectif, vous pouvez demander une dispense jusqu’à l’échéance de ce contrat individuel. Il ne s’agit donc pas d’une autorisation permanente de préférer votre propre mutuelle. À l’échéance, vous devez en principe rejoindre le régime de l’entreprise, sauf autre motif valable.
Les bénéficiaires de la Complémentaire santé solidaire, appelée C2S, peuvent aussi demander une dispense. Celle-ci vaut pendant la durée de leur droit à cette couverture. Lorsque ce droit prend fin, il faut avertir l’employeur pour organiser l’affiliation au régime collectif.
D’autres situations existent, notamment pour certaines personnes relevant de régimes particuliers. Si votre couverture ne correspond pas clairement aux cas habituels, faites vérifier sa nature exacte plutôt que de vous fier uniquement au nom de l’organisme qui vous assure.
CDD, temps partiel et mise en place du régime : les conditions à vérifier
Le type de contrat de travail peut ouvrir une possibilité de dispense, mais un CDD ou un temps partiel ne dispense pas automatiquement d’adhérer. Plusieurs règles coexistent selon la durée du contrat, la durée de couverture et le contenu de l’acte instituant le régime.
| Situation | Condition principale à vérifier |
|---|---|
| CDD ou contrat de mission de moins de 12 mois | L’acte instituant le régime doit prévoir la dispense ; une autre couverture n’est pas nécessairement exigée. |
| CDD ou contrat de mission d’au moins 12 mois | L’acte doit prévoir la dispense et le salarié doit justifier d’une couverture individuelle pour le même type de garanties. |
| Salarié à temps partiel ou apprenti | Une dispense peut être prévue si la cotisation à sa charge atteint au moins 10 % de sa rémunération brute. |
| Salarié déjà présent lors d’une mise en place par décision unilatérale | Le refus peut être possible si le régime impose une contribution financière au salarié. |
Le cas distinct des couvertures collectives très courtes
Une dispense de droit peut concerner les salariés en CDD ou en contrat de mission dont la durée de couverture collective obligatoire est inférieure à trois mois, à condition de justifier d’une couverture individuelle responsable. Attention : la durée de couverture peut différer de celle du contrat de travail. Il faut donc examiner les garanties réellement prévues.
Dans certaines situations de contrats courts ou de faible durée de travail, un versement santé peut contribuer au financement de la couverture individuelle. Ce dispositif obéit à ses propres conditions et n’accompagne pas toute dispense. Demandez une vérification spécifique au service paie avant de l’intégrer à votre budget.
Une demande écrite, datée et accompagnée des bonnes pièces
La démarche doit être effectuée au moment approprié : à l’embauche, lors de la mise en place du régime ou lorsque survient l’événement ouvrant le droit à dispense. N’attendez pas plusieurs prélèvements en supposant qu’ils seront automatiquement remboursés.
- Identifiez le motif précis correspondant à votre situation.
- Demandez le formulaire de l’entreprise et les dispositions applicables au régime.
- Joignez un justificatif adapté : attestation de couverture collective, attestation C2S ou attestation de contrat individuel indiquant son échéance.
- Conservez la demande et sa confirmation de prise en compte, avec les dates utiles.
Votre demande doit permettre d’établir que vous avez été informé des conséquences de votre choix. Vous pouvez notamment écrire : « Je demande à être dispensé d’adhésion au régime collectif de complémentaire santé au titre de [motif]. Vous trouverez ci-joint le justificatif correspondant. Je m’engage à signaler tout changement mettant fin à cette situation. » Adaptez cette formulation aux exigences de l’entreprise.
Pensez à la dispense comme à une soupape administrative, pas comme à une sortie définitive : elle évite un chevauchement de cotisations tant que votre autre protection existe. Pour qu’elle ne crée pas ensuite un trou de couverture, inscrivez une alerte avant l’échéance de votre justificatif et anticipez avec les ressources humaines la date de votre affiliation.
Avant de choisir, comparez le coût réel et la protection perdue
Être dispensé signifie généralement renoncer à la participation patronale au régime collectif, sans recevoir cette somme sur son salaire. L’exception éventuelle du versement santé ne doit pas être confondue avec un remboursement automatique de la part employeur.
Comparez donc votre reste à payer dans chaque solution, mais aussi les remboursements en hospitalisation, en dentaire et en optique, les plafonds et les garanties des enfants. Une couverture familiale déjà financée peut rendre la dispense pertinente ; à l’inverse, un contrat collectif largement financé par l’employeur peut être plus intéressant qu’une assurance individuelle.
Enfin, deux complémentaires ne permettent pas d’obtenir davantage que les dépenses réellement engagées. Leur cumul peut parfois compléter un remboursement, mais impose des démarches et deux cotisations. Le bon choix repose sur les garanties utiles à votre foyer, pas seulement sur la possibilité juridique de refuser l’adhésion. Si votre autre contrat cesse, prévenez rapidement l’employeur : une dispense devenue sans fondement ne doit pas continuer par simple oubli.
- Dispense de complémentaire santé : les cas autorisés et les justificatifs à remettre à l’employeur - 26 octobre 2026
- Taxe complémentaire santé : 2,05 % de plus ne signifie pas une hausse automatique - 25 octobre 2026
- Dictée de compte rendu médical : gagner du temps sans sacrifier la relecture - 24 octobre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Complémentaire santé Macif : 6 formules, 5 niveaux et les vérifications à faire avant de souscrire
 CSS avec participation financière : entre 8 et 30 euros par mois selon votre âge
 Lettre de résiliation de complémentaire santé : le délai d’un mois pour éviter les cotisations en trop
 Remboursement santé : le « 100 % » ne couvre pas toujours les dépassements