Taxe complémentaire santé : 2,05 % de plus ne signifie pas une hausse automatique
Publié par : Maëlys Le Guernic — Rédactrice en chef
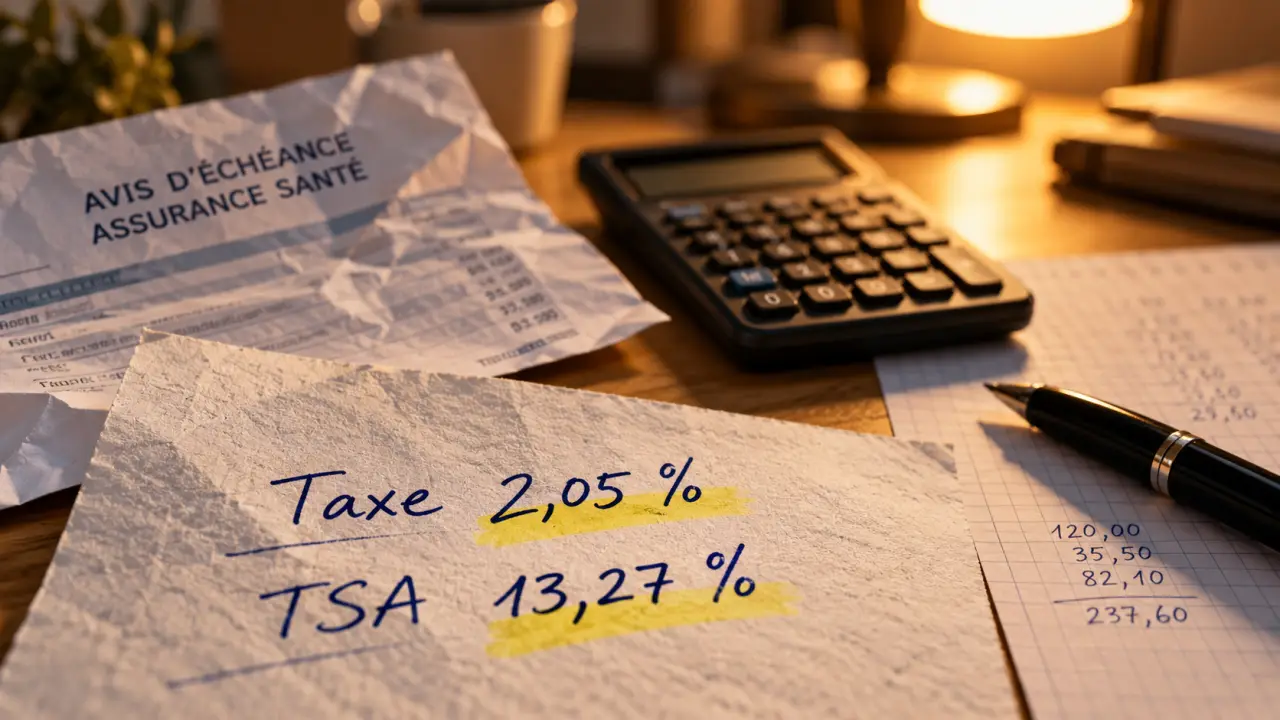
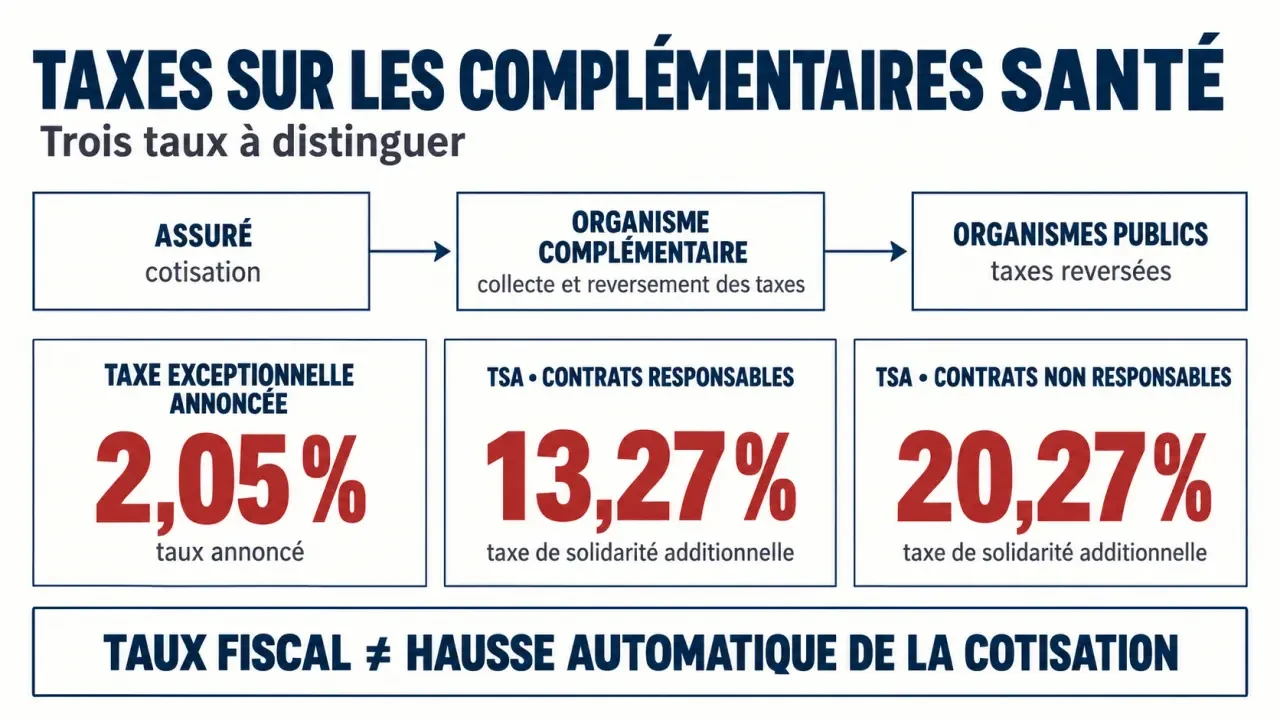
La taxe complémentaire santé peut désigner deux prélèvements différents : la taxe de solidarité additionnelle (TSA), déjà intégrée au fonctionnement des contrats, et la taxe exceptionnelle de 2,05 % annoncée pour 2026. Cette dernière vise les organismes complémentaires, mais son coût pourrait se retrouver dans les cotisations. Pour comprendre votre prochain avis d’échéance, il faut distinguer le taux fiscal, son assiette et la décision tarifaire de votre assureur.
Deux prélèvements à distinguer avant de lire sa cotisation
La nouvelle taxe exceptionnelle porte sur les cotisations des complémentaires santé. Les organismes concernés sont les mutuelles, les institutions de prévoyance et les assureurs privés proposant cette couverture. Elle ne correspond ni à une franchise médicale ni à une somme prélevée à chaque consultation.
Estimer l’effet théorique de 2,05 %
Saisissez une base de cotisation pour obtenir une estimation indicative, calculée au taux de 2,05 %.
Exemple prérempli : 100 € par mois.
La TSA est, elle, un prélèvement installé dans la fiscalité des contrats d’assurance maladie complémentaire. Les organismes la collectent et la reversent trimestriellement à l’URSSAF. Elle participe notamment au financement de la solidarité en santé et de la branche maladie.
| Prélèvement | Taux à retenir | Contrats ou cotisations concernés | Point de vigilance |
|---|---|---|---|
| Taxe exceptionnelle annoncée pour 2026 | 2,05 % | Cotisations des organismes complémentaires santé visées par la mesure | Distincte de la TSA ; son incidence tarifaire n’est pas automatique |
| TSA des contrats responsables | 13,27 % | Contrats respectant le cadre réglementaire applicable | Prélèvement collecté par l’organisme complémentaire |
| TSA des contrats non responsables | 20,27 % | Contrats ne respectant pas ce cadre | Fiscalité plus élevée à intégrer à la comparaison |
Un contrat responsable n’est pas simplement un contrat moins taxé
Le contrat responsable respecte un cahier des charges encadrant les remboursements : certaines prises en charge sont obligatoires, d’autres plafonnées ou exclues. Il s’inscrit notamment dans le dispositif 100 % Santé. Le contrat non responsable s’écarte de ce cadre ; il ne faut donc pas comparer ces deux catégories sur le seul montant de la cotisation.
La taxe sur les conventions d’assurance (TSCA), souvent évoquée dans les explications historiques, ne doit pas être ajoutée mécaniquement aux taux actuels de TSA. De même, la contribution forfait patientèle médecin traitant de 0,8 % mentionnée par MUTA SANTÉ est un prélèvement distinct, pas une autre appellation de la taxe de 2,05 %.
2026 : distinguer l’annonce fiscale de son application au contrat
La taxe exceptionnelle de 2,05 % est présentée pour 2026 dans le cadre des discussions sur le financement de la Sécurité sociale. Pour connaître précisément son application, la référence est le texte définitif applicable : une annonce gouvernementale ou une disposition d’un projet de loi ne suffit pas à établir à elle seule toutes les modalités du prélèvement.
Le calendrier fiscal et le calendrier de votre contrat sont deux choses différentes. La période de cotisations retenue pour calculer une contribution ne détermine pas, à elle seule, la date à laquelle votre organisme modifiera éventuellement son tarif. Il faut également distinguer une mesure exceptionnelle d’un prélèvement reconduit durablement.
Avant d’attribuer une augmentation à cette taxe, demandez à votre complémentaire une explication écrite précisant :
- la date d’effet du nouveau tarif ;
- l’évolution de la cotisation à garanties et bénéficiaires identiques ;
- la part éventuellement attribuée aux évolutions fiscales ;
- les autres facteurs invoqués : remboursements, âge, garanties ou frais de gestion.
Pour vérifier le cadre réglementaire, consultez le texte de financement de la Sécurité sociale applicable et les informations de l’URSSAF relatives à la TSA. Une communication commerciale ne remplace pas ces références.
Qui supporte les 2,05 % : l’organisme ou l’assuré ?
Le redevable de la contribution est l’organisme complémentaire. Mais celui qui verse une taxe n’est pas nécessairement celui qui en supporte finalement le coût. L’organisme peut absorber tout ou partie du prélèvement dans son équilibre financier, ou en répercuter une partie dans ses tarifs, selon les règles applicables.
MUTA SANTÉ affirme ainsi maintenir ses tarifs 2026 pour ses assurés individuels. Cet engagement illustre une possibilité, sans préjuger des décisions prises par les autres organismes ni de l’évolution future des cotisations.
Un calcul indicatif, pas une prévision de facture
Pour visualiser l’ordre de grandeur, appliquer 2,05 % à une base mensuelle de 100 € donne 2,05 €, soit 24,60 € sur douze mois. Sur une base de 150 €, le résultat est de 3,075 € par mois, soit 36,90 € par an. Ces calculs illustrent un pourcentage : ils ne prouvent pas que votre mensualité augmentera de ces montants. Votre prélèvement bancaire peut déjà inclure des taxes et ne constitue donc pas nécessairement l’assiette fiscale retenue.
Une petite hausse contient aussi le germe d’un écart durable lorsqu’elle entre dans la base des revalorisations suivantes. Pour suivre cet effet de cumul, conservez vos avis d’échéance et comparez le coût annuel à garanties constantes, plutôt que le seul supplément mensuel. Vous distinguerez mieux un changement ponctuel d’une progression installée de votre budget santé.
Pourquoi l’État et les mutuelles ne lisent pas les hausses de la même façon
Le gouvernement justifie le prélèvement par les hausses de cotisations jugées importantes et par la répartition du financement entre Assurance maladie obligatoire et complémentaires. L’argument consiste à demander une contribution supplémentaire aux organismes dont les recettes ont augmenté, alors que la Sécurité sociale conserve une place majeure dans la prise en charge des soins.
Les mutuelles opposent à cette lecture les transferts de charges, les dépenses liées au 100 % Santé et les obligations réglementaires. Selon elles, la hausse des cotisations ne peut pas être assimilée à une hausse équivalente de leurs marges : elle finance aussi des remboursements supplémentaires.
Les comptes de la santé de la Drees éclairent cette répartition : dans la comparaison historique entre 2023 et 2024, la part de la Sécurité sociale passe de 79,9 % à 79,4 %, tandis que celle des complémentaires évolue de 12,5 % à 12,8 %, soit une progression de 0,3 point. Ces parts décrivent un financement global, pas la rentabilité de chaque contrat.
Pour l’assuré, ni l’argument fiscal ni celui des dépenses de santé ne suffit donc à expliquer intégralement une hausse individuelle. La transparence attendue porte sur le tarif de son contrat, son niveau de couverture et leur évolution réelle.
Réduire la facture sans sacrifier les remboursements utiles
La première démarche consiste à comparer votre contrat actuel avec des offres réellement équivalentes. Un tarif inférieur peut cacher un plafond dentaire plus bas, une couverture hospitalière réduite ou des remboursements moins favorables pour les dépassements d’honoraires.
- Assuré individuel ou retraité : examinez le coût annuel complet et les garanties utilisées régulièrement.
- Famille : vérifiez notamment l’orthodontie, l’optique, les plafonds par bénéficiaire et les éventuels délais de carence.
- Salarié couvert par l’entreprise : distinguez la cotisation totale de votre part après participation de l’employeur ; les possibilités de changement ne sont pas celles d’un contrat individuel.
Un comparateur peut aider à présélectionner des offres, mais demandez les tableaux de garanties avant de décider. Vérifiez aussi votre éventuelle éligibilité à la Complémentaire santé solidaire si vos ressources sont modestes.
Pour les contrats éligibles, la résiliation infra-annuelle permet de changer après une année de souscription, sans attendre l’échéance annuelle. Coordonnez la fin de l’ancien contrat et la prise d’effet du nouveau pour éviter toute interruption. L’objectif n’est pas d’échapper directement à une taxe applicable au marché, mais d’obtenir une couverture adaptée au meilleur coût total.
- Taxe complémentaire santé : 2,05 % de plus ne signifie pas une hausse automatique - 25 octobre 2026
- Dictée de compte rendu médical : gagner du temps sans sacrifier la relecture - 24 octobre 2026
- Complémentaire santé solidaire : le PDF officiel, la notice et les vérifications avant l’envoi - 23 octobre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 SwissLife santé : 9 niveaux pour ajuster votre couverture aux frais d’optique, de dentaire et d’hospitalisation
 L’ACS a disparu : vérifiez plutôt votre droit à la Complémentaire santé solidaire
 Mutuelle santé : vérifiez l’imagerie médicale et la téléconsultation avant de souscrire
 Remboursement santé : le « 100 % » ne couvre pas toujours les dépassements