Mutuelle santé : vérifiez l’imagerie médicale et la téléconsultation avant de souscrire
Publié par : Maëlys Le Guernic — Rédactrice en chef
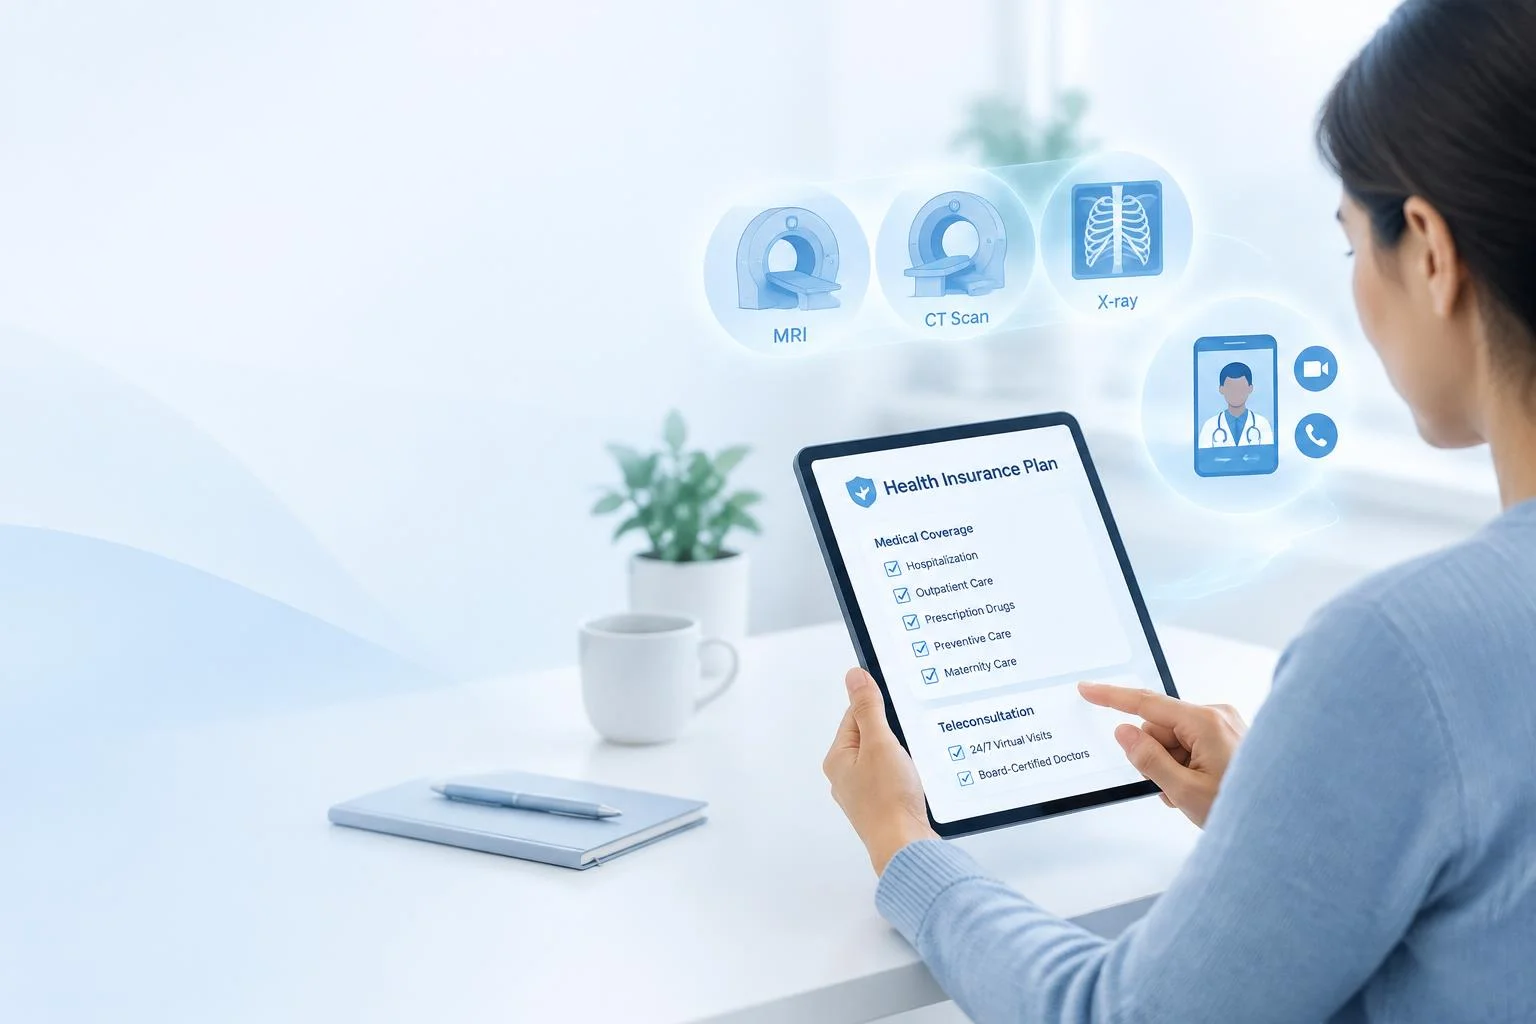
Une mutuelle santé ne se choisit pas uniquement selon le montant de la cotisation. Si vous consultez régulièrement, prévoyez une IRM, un scanner ou une radiographie, ou souhaitez joindre facilement un médecin à distance, les détails du tableau de garanties sont déterminants. Ils permettent d’estimer la prise en charge réelle et de limiter le reste à charge.
Commencer par vos usages médicaux réels
Avant de comparer les contrats, listez les soins de l’année écoulée et ceux qui sont probables : consultations de spécialistes, examens radiologiques, suivi d’une maladie chronique, besoins des enfants ou éloignement d’un cabinet médical. Une garantie renforcée n’a pas le même intérêt pour une personne qui passe ponctuellement une radiographie que pour un assuré suivi par plusieurs praticiens pratiquant des dépassements d’honoraires.
Le lieu de réalisation des examens mérite aussi votre attention. L’imagerie médicale peut être effectuée dans un cabinet, un centre spécialisé ou un établissement hospitalier. Les tarifs, les dépassements éventuels et l’accès au tiers payant peuvent varier. Lorsque l’examen est programmé, demandez un devis et conservez-le. Ce document aide à estimer la part prise en charge par l’Assurance maladie et celle qui pourra être complétée par la mutuelle.
Lire le remboursement de l’imagerie sans se laisser tromper par le pourcentage
BRSS, ticket modérateur et dépassements : trois notions à distinguer
L’Assurance maladie rembourse un acte sur la base d’un tarif de référence, appelé base de remboursement de la Sécurité sociale (BRSS). La complémentaire santé intervient ensuite selon le niveau prévu au contrat. Le ticket modérateur correspond à la part qui reste après le remboursement de l’Assurance maladie, hors franchise médicale et participation forfaitaire.
Un niveau annoncé à 100 % de la BRSS couvre généralement le tarif de référence, Assurance maladie comprise, mais pas nécessairement les dépassements d’honoraires. Une garantie à 150 % ou 200 % de la BRSS offre une marge plus importante lorsque le radiologue ou le spécialiste facture au-delà du tarif conventionné. Elle ne suffit toutefois pas à garantir une prise en charge complète : vérifiez les plafonds, les limites par acte et les règles applicables au contrat.
Ce qu’il faut repérer dans la ligne « imagerie »
Ne vous arrêtez pas à une rubrique générale consacrée aux soins courants. Vérifiez si la radiologie, l’échographie, le scanner et l’IRM sont explicitement mentionnés. Regardez aussi si la garantie s’applique lorsque l’examen est réalisé à l’hôpital et si elle couvre les actes remboursés ou non par l’Assurance maladie.
Le contrat peut prévoir un pourcentage de la BRSS, un forfait fixe, un plafond annuel ou une limitation pour certains actes. Ces mécanismes n’ont pas le même effet sur le remboursement. Un taux élevé peut rester peu avantageux si le plafond est rapidement atteint ou si l’examen relève d’une exclusion. La prise en charge dépend donc de l’acte, du tarif appliqué et des conditions prévues dans les documents contractuels.
| Point à comparer | Ce qu’il faut vérifier | Risque si le point est ignoré |
|---|---|---|
| Imagerie médicale | Actes couverts, taux de BRSS, forfait et plafond | Reste à charge sur un scanner, une IRM ou une radiographie |
| Dépassements | Niveau de remboursement à 100 %, 150 % ou 200 % de la BRSS | Prise en charge limitée au tarif de référence |
| Tiers payant | Centres et professionnels partenaires | Avance de frais importante |
Une téléconsultation utile doit être réellement accessible
La simple présence d’une téléconsultation dans une mutuelle ne garantit pas un service pratique. Vérifiez les modalités d’accès : application, espace web, téléphone ou plusieurs canaux. L’accès téléphonique peut aider une personne peu à l’aise avec le numérique. Une plateforme disponible le soir ou le week-end peut aussi répondre aux contraintes d’une famille active ou d’une personne vivant dans une zone où les médecins sont rares.
Examinez la disponibilité réelle, les délais annoncés, l’identité des médecins et l’accompagnement proposé lorsqu’une consultation physique est nécessaire. La protection des données de santé doit également être claire. La mention d’un hébergement HDS et une organisation médicale identifiable sont des éléments à vérifier dans la présentation du service et ses conditions d’utilisation.
La téléconsultation peut faciliter l’obtention d’un avis, un renouvellement lorsqu’il est médicalement possible ou une orientation. Elle ne remplace pas un examen clinique lorsque celui-ci est nécessaire, ni un acte d’imagerie. Pour mettre les offres en regard de votre budget et de vos besoins, vous pouvez comparer vos contrats sur revue assurance, puis relire les tableaux de garanties et les conditions générales de chaque proposition.
Comparer le prix à la protection effective
Une cotisation basse peut devenir coûteuse si elle laisse à votre charge des dépassements fréquents. Comparez le prix mensuel avec les garanties prioritaires, le plafond annuel, le tiers payant, le réseau de soins et les services inclus, comme le second avis médical. Un réseau partenaire peut parfois réduire le tarif pratiqué. Il ne modifie pas le remboursement théorique, mais peut diminuer la somme à payer au professionnel.
Vérifiez aussi les exclusions de garantie, le délai de carence, la date d’effet et les conditions d’évolution de la cotisation avec l’âge. Les contrats responsables encadrent certaines garanties et favorisent le parcours de soins coordonnés. Les franchises et participations forfaitaires peuvent rester distinctes du remboursement de la mutuelle : elles doivent donc être prises en compte dans votre estimation du reste à charge.
Si vous changez de complémentaire, comparez la date de fin de l’ancien contrat avec celle de prise d’effet du nouveau. Cette vérification évite une période sans couverture. Elle est particulièrement utile lors d’un départ d’une mutuelle d’entreprise ou d’une souscription individuelle.
La vérification finale avant de souscrire
- Relisez les garanties dédiées à la radiologie, à l’échographie, au scanner, à l’IRM et à l’hospitalisation.
- Contrôlez si le pourcentage inclut les remboursements de l’Assurance maladie et s’il couvre les dépassements.
- Identifiez les plafonds annuels, les exclusions, les franchises et les délais de carence.
- Vérifiez les conditions d’accès à la téléconsultation : horaires, téléphone, application, délais et sécurité.
- Demandez une estimation écrite pour un examen déjà prescrit et vérifiez les conditions du tiers payant du centre choisi.
Privilégiez enfin un contrat compréhensible plutôt qu’une formule affichant un taux flatteur. Une bonne complémentaire santé couvre les dépenses les plus probables, présente des règles lisibles et permet d’anticiper le reste à charge avant un examen ou une consultation.

- Mutuelle santé : vérifiez l’imagerie médicale et la téléconsultation avant de souscrire - 3 octobre 2026
- L’ACS a disparu : vérifiez plutôt votre droit à la Complémentaire santé solidaire - 2 octobre 2026
- Complémentaire santé Macif : 6 formules, 5 niveaux et les vérifications à faire avant de souscrire - 1 octobre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 SG Santé mutuelle : se connecter, retrouver sa carte et suivre ses remboursements
 Mutuelle santé Harmonie : garanties, prévention, agences et espace adhérent à vérifier
 Mutuelle santé Matmut : trois niveaux pour ajuster vos remboursements sans dépasser votre budget
 Complémentaire santé AXA : ajustez vos garanties à vos dépenses réelles