Complémentaire santé Macif : 6 formules, 5 niveaux et les vérifications à faire avant de souscrire
Publié par : Maëlys Le Guernic — Rédactrice en chef
La complémentaire santé Macif complète les remboursements de l’Assurance Maladie en fonction des garanties choisies. Son offre repose sur 6 formules de soins et 5 niveaux d’équipements, afin d’adapter la couverture aux besoins du foyer et au budget disponible. Un devis personnalisé permet d’estimer la cotisation et de comparer les remboursements avant toute souscription. Les principaux postes à examiner sont l’hospitalisation, l’optique, le dentaire, l’audition et les consultations régulières.
Ce que couvre la complémentaire santé Macif
Une mutuelle santé intervient après le remboursement de l’Assurance Maladie, dans les limites prévues au contrat. Elle peut réduire le reste à charge sur les soins courants et sur des dépenses plus élevées, notamment lors d’une hospitalisation ou pour certains équipements optiques, dentaires et auditifs.
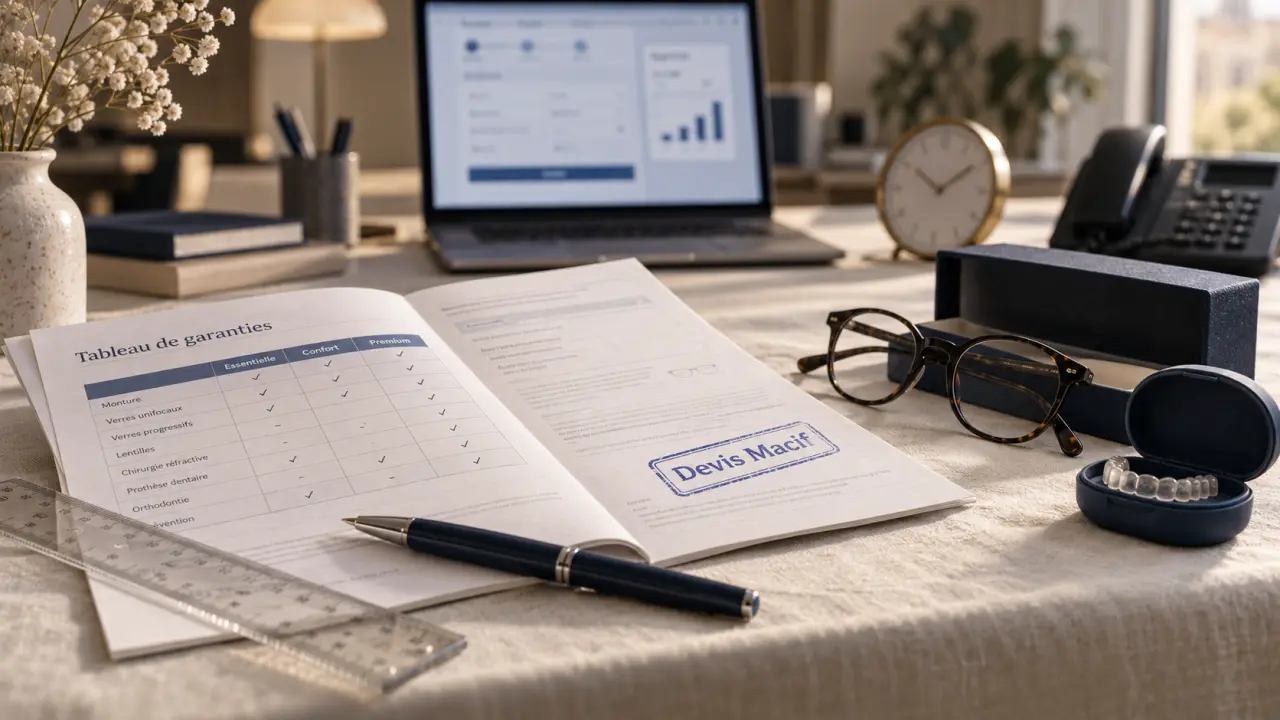
La complémentaire santé Macif prévoit des prises en charge pour les consultations de médecins généralistes et spécialistes, les médicaments, l’hospitalisation, l’optique, le dentaire, l’audition et certains appareillages. Le montant remboursé dépend de la formule et du niveau d’équipement retenus. Il faut donc consulter le tableau de garanties associé au devis. Une présentation générale de l’offre ne suffit pas pour connaître le remboursement d’un soin précis.
Hospitalisation : un poste à examiner en priorité
Une hospitalisation peut entraîner plusieurs frais : honoraires médicaux, chambre particulière, forfait hospitalier ou dépenses liées à une intervention ambulatoire. La Macif annonce un accompagnement avant, pendant et après l’hospitalisation, avec un volet administratif et humain. Cette assistance peut aussi aider lorsqu’un retour à domicile doit être organisé ou lorsqu’un proche dépend de vous.
Avant de choisir un niveau de protection, vérifiez séparément la prise en charge des dépassements d’honoraires, de la chambre individuelle et des frais annexes. Ces garanties répondent à des règles différentes. Un bon remboursement des actes médicaux ne signifie pas automatiquement que tous les services de confort seront couverts au même niveau.
Optique, dentaire et audition : regarder les plafonds et forfaits
Les dépenses liées aux lunettes, aux prothèses dentaires, aux implants, à l’orthodontie ou aux aides auditives peuvent varier selon le professionnel et l’équipement choisi. Le réseau de soins Carte Blanche donne accès à des partenaires proposant des tarifs négociés et des équipements à tarifs privilégiés. Cet avantage peut réduire le reste à charge, mais il ne dispense pas de vérifier les plafonds, forfaits et limites de fréquence prévus par le contrat.
6 formules et 5 niveaux : choisir sans surpayer
La modularité est l’un des principaux éléments de l’offre. Les 6 formules de soins et les 5 niveaux d’équipements permettent d’ajuster la couverture à un profil et à un budget. Pour faire un choix cohérent, partez des dépenses probables plutôt que du niveau le plus élevé. Une garantie plus étendue n’est utile que si elle correspond à vos besoins réels.
| Votre situation | Priorités à analyser | Point de vigilance |
|---|---|---|
| Actif avec peu de soins | Consultations, hospitalisation, optique ponctuelle | Ne pas payer pour des forfaits rarement utilisés |
| Famille | Soins des enfants, orthodontie, optique, bénéficiaires | Vérifier les règles d’ajout du conjoint et des enfants |
| Senior | Spécialistes, audition, dentaire, hospitalisation | Comparer les plafonds, pas seulement la cotisation |
| Indépendant | Continuité de couverture et budget mensuel | Adapter le contrat à l’absence de mutuelle employeur |
Le bon réglage dépend de la cohérence entre vos dépenses et les garanties retenues. La fréquence de vos consultations peut justifier un niveau plus élevé pour les soins courants. De la même façon, une personne qui renouvelle souvent ses lunettes doit vérifier que le forfait optique correspond à cette dépense. Une cotisation légèrement plus basse peut alors entraîner un reste à charge supérieur au moment de l’achat.
Les bénéficiaires à prévoir dès le devis
La complémentaire peut être souscrite à titre individuel ou familial. Le conjoint, les ascendants vivant au foyer et les enfants peuvent être couverts selon les conditions prévues. Les enfants sont notamment annoncés comme couverts jusqu’à moins de 20 ans, ou moins de 26 ans en cas de poursuite d’études, selon les règles applicables. Déclarer dès le départ les personnes à protéger permet d’obtenir une estimation plus réaliste de la cotisation et des garanties nécessaires.
Tarif, devis et simulateur : obtenir une comparaison utile
Le prix d’une complémentaire santé dépend du profil de l’assuré, de la composition du foyer, de la zone d’habitation, de la formule et du niveau d’équipement retenus. Une cotisation affichée sans ces informations ne permet donc pas de juger la compétitivité de l’offre. La Macif annonce des économies moyennes de 278 € par an sur les cotisations, mais seul un devis permet de connaître votre tarif.
Le devis de complémentaire santé Macif sert à configurer la couverture et à visualiser les garanties proposées. Le simulateur de remboursement peut être consulté avant une dépense importante. Il aide à estimer la part relevant de l’Assurance Maladie, celle de la complémentaire et le montant restant à payer.
- Indiquez les bénéficiaires à assurer et leur situation.
- Listez vos dépenses prévisibles sur les douze prochains mois.
- Testez au moins un scénario d’hospitalisation, d’optique et de dentaire.
- Comparez les remboursements, les plafonds et la cotisation entre plusieurs niveaux.
- Lisez les conditions contractuelles, notamment les exclusions et les limites de prise en charge.
La Macif indique également une remise de 5 % sur la cotisation dès 3 ans d’ancienneté, selon les conditions applicables. Cette réduction peut peser dans une comparaison sur plusieurs années. Elle ne doit toutefois pas conduire à négliger le niveau de garanties nécessaire dès la première année.
Services pratiques et conditions d’adhésion à connaître
Les services associés peuvent simplifier le parcours de soins. Le tiers payant limite l’avance de frais chez les professionnels qui l’acceptent. La téléconsultation apporte une solution complémentaire lorsqu’il est difficile d’obtenir rapidement un rendez-vous. La géolocalisation des professionnels de santé aide à rechercher un praticien ou un partenaire du réseau Carte Blanche.
La gestion du contrat et le suivi des remboursements sont accessibles depuis l’espace personnel Macif.fr et l’application mobile. Ces outils regroupent les informations utiles, les opérations et les démarches liées au contrat. Ils permettent aussi de suivre plus facilement l’évolution des remboursements à distance.
Questionnaire médical, carence et prise d’effet
L’offre est annoncée sans questionnaire médical et sans limite d’âge. La Macif présente également une mutuelle à effet immédiat, sans délai de carence, selon les conditions indiquées. La prise d’effet peut intervenir à compter du 15 du mois en cours ou du premier jour du mois suivant, selon la date d’adhésion. Avant de valider, demandez la date exacte figurant sur votre proposition et vérifiez les conditions propres aux garanties souscrites.
Quelle formule Macif selon votre statut et votre foyer ?
Pour un salarié du privé, commencez par examiner la mutuelle collective obligatoire proposée par l’employeur et sa participation financière. Une complémentaire individuelle peut être envisagée si les garanties collectives ne correspondent pas aux besoins du foyer, sous réserve de votre situation et des possibilités de dispense.
Les fonctionnaires territoriaux peuvent rechercher une mutuelle labellisée, tandis que les travailleurs non salariés ont besoin d’une solution adaptée à l’absence de couverture collective d’entreprise. Les seniors auront intérêt à accorder davantage de poids à l’hospitalisation, aux spécialistes, au dentaire et à l’audition. Pour une famille, l’enjeu consiste à équilibrer les besoins des parents et ceux des enfants sans multiplier les contrats.
La souscription doit partir de vos soins réels, des dépenses probables et du budget que vous acceptez de consacrer à la cotisation. Un devis Macif permet ensuite de confronter ces besoins à la formule proposée. Vous pourrez alors comparer les remboursements, les plafonds, les services et les conditions du contrat avant de choisir.

- Complémentaire santé Macif : 6 formules, 5 niveaux et les vérifications à faire avant de souscrire - 1 octobre 2026
- Renouveler la Complémentaire santé solidaire : les démarches à prévoir avant l’échéance - 30 septembre 2026
- Plafond de la Complémentaire santé solidaire : 2 seuils et un forfait logement qui change le calcul - 29 septembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Mutuelle Avenir Santé : le bon site, l’espace adhérent et les garanties à vérifier
 Devis Direct Assurance santé : garanties, tarifs et souscription en moins de 5 minutes
 Mutuelle santé et impôts : qui peut déduire ses cotisations en 2026 ?
 Plafond de la Complémentaire santé solidaire : 2 seuils et un forfait logement qui change le calcul