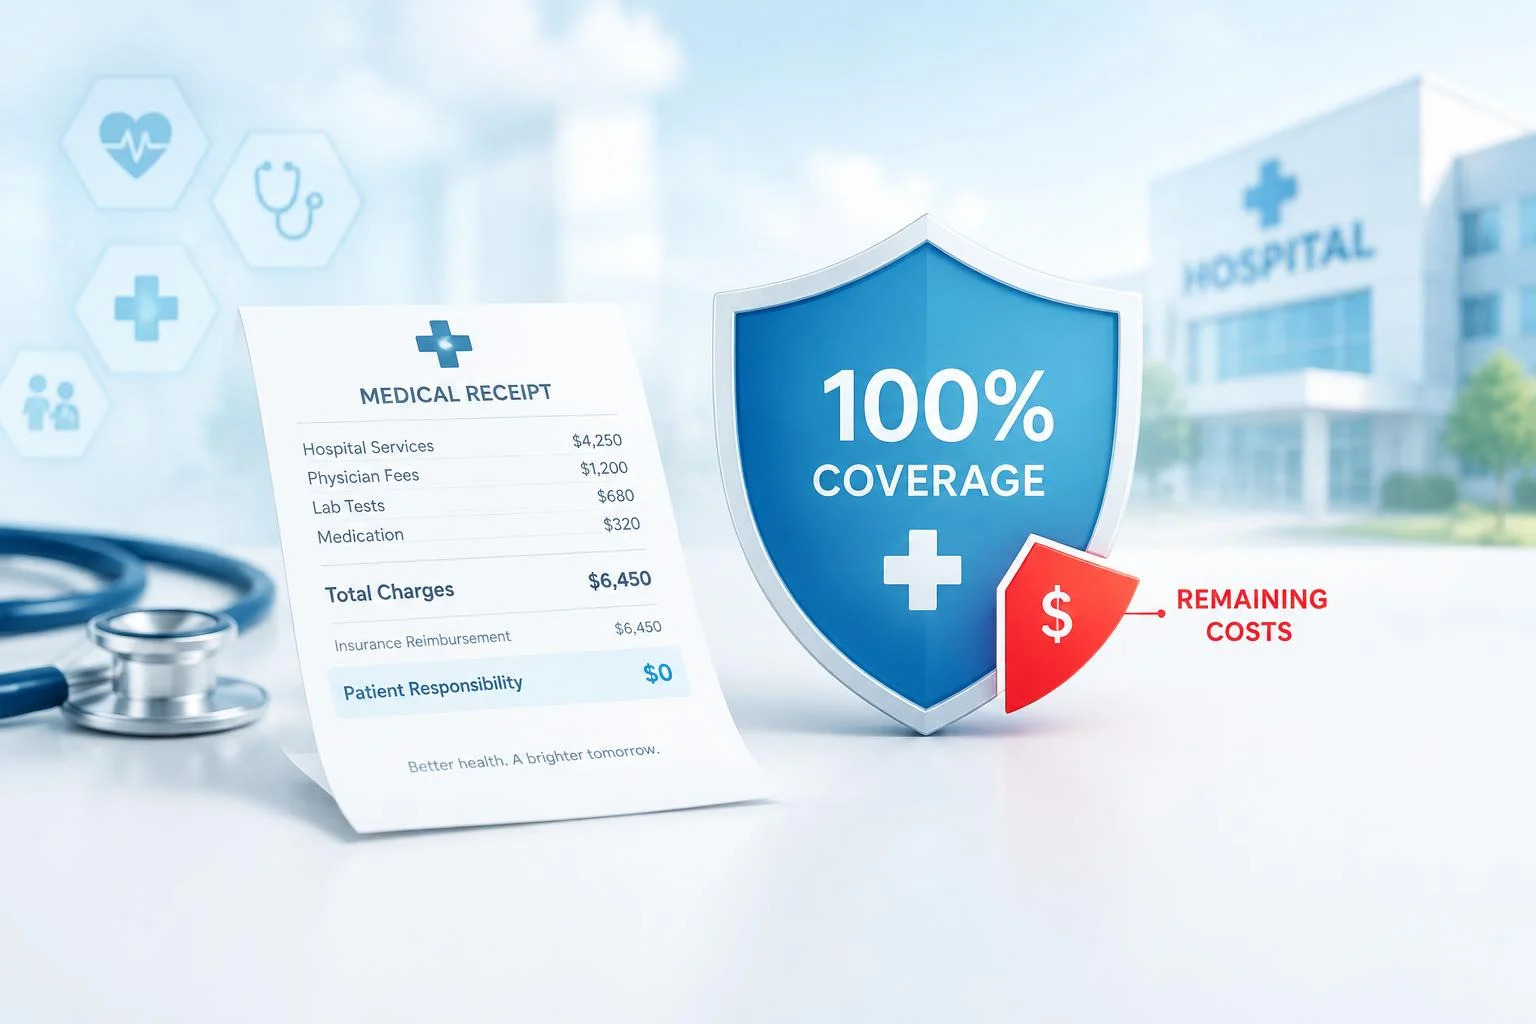
Remboursement santé : le « 100 % » ne couvre pas toujours les dépassements
Publié par : Maëlys Le Guernic — Rédactrice en chef
Pour réduire vos dépenses de santé, vérifiez les tarifs avant les soins et les garanties de votre complémentaire. Le remboursement dépend de plusieurs éléments : le prix facturé, la base retenue par l’Assurance maladie, le taux appliqué et les conditions de votre contrat.
Le « 100 % » ne signifie pas toujours zéro euro à payer
L’Assurance maladie calcule sa prise en charge sur une base de remboursement, qui peut être inférieure au prix payé. Elle applique ensuite un taux. À titre d’exemple, une consultation médicale dans le parcours de soins est remboursée à 70 % de cette base, sous réserve des règles propres à votre situation. Le ticket modérateur correspond à la fraction de la base qui n’est pas couverte par l’Assurance maladie, avant les éventuelles participations et franchises.
La complémentaire intervient selon les garanties prévues au contrat. Une prise en charge à 100 % de la base de remboursement désigne généralement le total versé par l’Assurance maladie et la complémentaire, et non le remboursement intégral de la facture. Si le professionnel facture un dépassement, ce montant peut donc rester à votre charge.
Exemple pédagogique : pour une facture de 50 € et une base hypothétique de 30 €, une garantie à 150 % BR fixe un plafond global de 45 €. Il resterait au moins 5 € à payer, auxquels peuvent s’ajouter les retenues non remboursables. Une garantie à 200 % BR ne permet pas de recevoir davantage que le montant de la dépense engagée.
Les participations forfaitaires et les franchises médicales ne sont pas prises en charge par les contrats responsables, sauf exonération applicable au patient. Une affection de longue durée (ALD) exonérante couvre, elle, les soins concernés sur la base des tarifs de l’Assurance maladie, mais pas automatiquement les dépassements. Le montant restant dépend donc à la fois de la nature des soins et du contrat souscrit.
Avant le rendez-vous, agir sur le tarif et le parcours
Vérifiez que votre médecin traitant est déclaré et consultez-le pour être orienté si nécessaire. Hors exceptions prévues, sortir du parcours de soins coordonnés réduit le remboursement. La téléconsultation ne permet pas de contourner cette règle : sa prise en charge dépend également des conditions applicables.
- Secteur 1 : le médecin applique les tarifs conventionnels, sauf situations particulières autorisant un dépassement.
- Secteur 2 : des dépassements sont possibles. Demandez le prix de la consultation avant le rendez-vous.
- Optam : l’adhésion encadre les pratiques tarifaires du médecin et peut permettre une meilleure prise en charge qu’en l’absence d’adhésion.
L’annuaire santé de l’Assurance maladie permet de vérifier le secteur du professionnel et son adhésion à l’Optam. Comparez ensuite le coût estimé avec les garanties de votre contrat : certaines complémentaires prévoient des niveaux de remboursement différents selon que le médecin adhère ou non à l’Optam. Ne vous fiez donc pas uniquement au tarif affiché.
Pour mieux comprendre les garanties et les termes employés, les articles du blog-mutuelle-sante peuvent compléter vos recherches. Pour connaître les montants réellement prévus dans votre situation, référez-vous toutefois à votre contrat ou demandez une estimation à votre complémentaire.
À la pharmacie, vérifier la prise en charge sans modifier son traitement
Une ordonnance ne garantit pas qu’un médicament soit remboursable. Les taux varient notamment selon le service médical rendu et les conditions de prescription. Demandez au pharmacien quels produits sont pris en charge et quel montant restera à payer. Les médicaments non remboursables et l’automédication ne sont couverts que si votre complémentaire prévoit un forfait adapté.
Lorsqu’une substitution par un médicament générique est possible, le pharmacien peut vous expliquer ses conséquences sur le remboursement et le tiers payant. Un refus peut, hors exceptions, entraîner une avance de frais ou une prise en charge moins favorable. Si le coût pose problème, signalez-le au prescripteur ou au pharmacien plutôt que de modifier ou d’interrompre votre traitement de votre propre initiative.
Avant un renouvellement, vérifiez les médicaments qu’il vous reste et indiquez les quantités au pharmacien. Cela peut limiter les délivrances inutiles et les franchises associées, sans interrompre le traitement. Conservez les médicaments dans leur emballage et faites confirmer toute adaptation des quantités délivrées.
Pour les dépenses importantes, faire chiffrer le reste à charge
Avant de vous engager dans des soins coûteux, transmettez le devis à votre complémentaire et demandez une estimation écrite. Elle doit distinguer la part de l’Assurance maladie, celle de la complémentaire et le montant restant à votre charge. Vérifiez aussi les plafonds déjà consommés, les exclusions et les délais de prise d’effet de vos garanties.
| Dépense | Vérification prioritaire |
|---|---|
| Optique, dentaire, audiologie | Comparer le devis avec une offre éligible au 100 % Santé et les tarifs du réseau partenaire. |
| Hospitalisation | Distinguer les honoraires, le forfait journalier, la chambre particulière et les autres suppléments. |
| Transport médical | Vérifier la prescription, les conditions médicales, un éventuel accord préalable et le conventionnement du transporteur. |
Le 100 % Santé permet d’obtenir certains équipements sans reste à charge, notamment avec une complémentaire responsable et sous réserve des conditions applicables. Le dispositif concerne des paniers définis : il ne couvre donc pas tous les équipements ni toutes les options. Le tiers payant évite, de son côté, d’avancer les sommes couvertes par les organismes concernés. Il ne modifie pas le montant du remboursement.
Pour choisir une complémentaire, comparez le coût annuel des cotisations avec les remboursements attendus pour vos besoins réels. Examinez les postes que vous utilisez régulièrement, ainsi que les plafonds et exclusions. Un forfait élevé sur un soin dont vous n’avez pas besoin ne compense pas nécessairement une faible couverture de vos dépenses courantes.
Après les soins, contrôler plutôt que laisser un dossier bloqué
Mettez votre carte Vitale à jour, vérifiez vos coordonnées bancaires et assurez-vous que la télétransmission avec votre complémentaire est active. Ces vérifications facilitent le traitement du dossier. Conservez vos ordonnances, factures acquittées et décomptes. Si la transmission électronique n’a pas eu lieu, envoyez la feuille de soins en suivant les consignes de votre caisse.
Si un remboursement manque ou semble incorrect, consultez vos relevés pour repérer l’étape concernée : facturation du professionnel, traitement par l’Assurance maladie ou intervention de la complémentaire. Adressez ensuite une demande accompagnée des justificatifs à l’organisme concerné. Enfin, renseignez-vous sur les examens de prévention et dépistages auxquels vous êtes éligible. Les anticiper peut contribuer à préserver votre budget santé.
- Mammographie ACR 4 : une anomalie suspecte, pas un diagnostic de cancer - 22 octobre 2026
- Remboursement santé : le « 100 % » ne couvre pas toujours les dépassements - 22 octobre 2026
- Lettre de résiliation de complémentaire santé : le délai d’un mois pour éviter les cotisations en trop - 21 octobre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Mutuelle santé Allianz : jusqu’à 700 € en optique et 1 200 € pour un implant dentaire
 AXA assurance santé : ce qu’il faut vérifier sur le 100 % Santé, les dépassements et la surcomplémentaire
 Remboursement mammographie : pourquoi le montant change du tout au tout selon votre situation
 Formulaire de Complémentaire santé solidaire : vérifiez la référence avant de remplir le PDF