Matmut complémentaire santé : remboursements sous 48 heures ou dossiers qui s’éternisent ?
Publié par : Maëlys Le Guernic — Rédactrice en chef
Les avis sur la complémentaire santé Matmut, également commercialisée sous le nom d’Ociane Matmut, donnent une image contrastée. L’offre met en avant des garanties modulables, le tiers payant et des services pratiques. Les témoignages évoquent toutefois des expériences variables, notamment sur l’accompagnement et la rapidité des remboursements. Avant de souscrire, comparez donc les garanties du contrat avec vos dépenses de santé réelles.
Ce que révèlent les avis sur la complémentaire santé Matmut
Les plateformes d’avis permettent d’identifier les sujets qui préoccupent les adhérents, mais elles ne suffisent pas à évaluer un contrat. Opinion-Assurances affiche 356 avis, tandis que Green Opinion présente une note de 1,3/5 sur 25 avis. Les volumes, les méthodes de collecte et le caractère parfois spontané ou non vérifié des témoignages doivent être pris en compte. Ces publications reflètent des expériences individuelles, pas une mesure exhaustive de la qualité de service.
Des appréciations positives sur les conseillers et certains remboursements
Les retours favorables mentionnent surtout un accueil agréable en agence, la disponibilité de certains conseillers et des remboursements rapides lorsque le dossier est complet et correctement télétransmis. La présentation commerciale annonce un remboursement sous 48 heures. Le tiers payant peut aussi limiter l’avance de frais auprès des professionnels qui l’acceptent. Cet avantage peut être utile pour l’optique, les soins courants ou une consultation coûteuse.
Les irritants les plus souvent évoqués
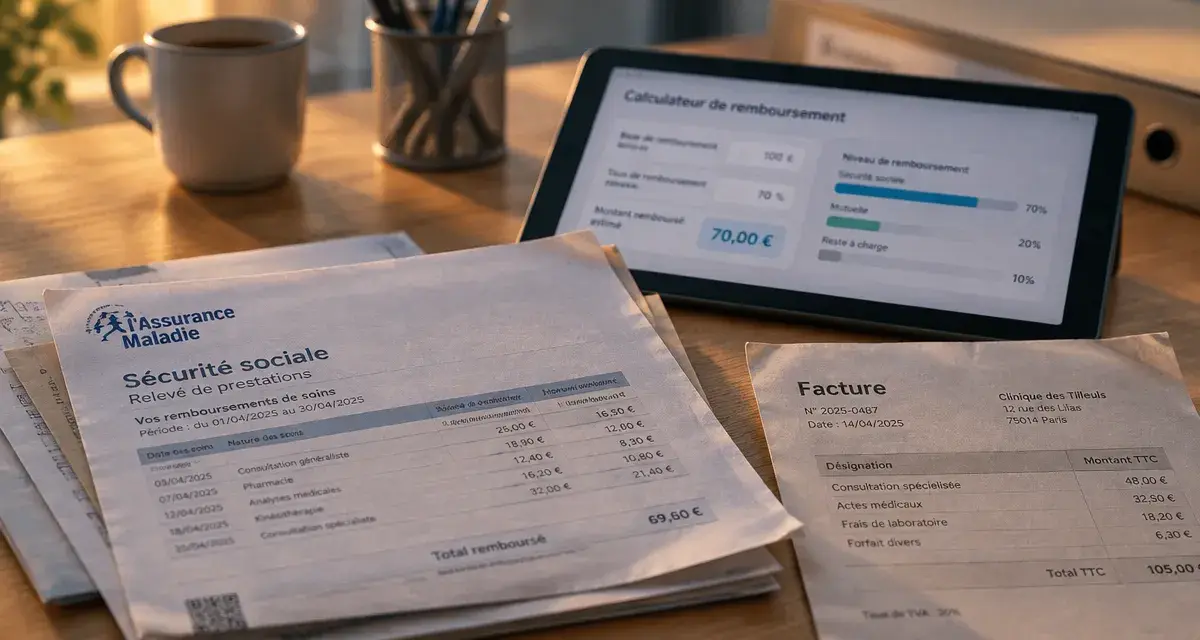
Les avis négatifs portent principalement sur les délais de traitement, les documents demandés, les difficultés de télétransmission et l’accessibilité du service client. Des assurés rapportent des attentes d’un mois, d’un mois et demi, de deux mois, voire de quatre mois pour certains dossiers. Plusieurs témoignages évoquent aussi une attente téléphonique supérieure à une heure. Ces expériences ne prouvent pas que tous les remboursements sont lents, mais elles montrent l’intérêt de conserver chaque décompte de l’Assurance Maladie, facture acquittée et preuve d’envoi.
Lorsqu’un remboursement tarde, le dossier peut sembler avancer après l’activation de la télétransmission, puis être suspendu parce qu’un décompte manque ou qu’une facture nécessite un contrôle manuel. Après un changement de mutuelle, vérifiez que la connexion avec l’Assurance Maladie est bien active. Photographiez les justificatifs et notez la date de chaque échange. Cette traçabilité des démarches permet de reconstituer le dossier et de relancer plus facilement le service concerné.
Garanties Ociane Matmut : ce qu’il faut vérifier poste par poste
Une complémentaire santé ne rembourse pas tous les soins de la même manière. Le montant dépend du niveau choisi, de la base de remboursement de la Sécurité sociale, des plafonds, des forfaits et des exclusions éventuelles. Une garantie exprimée en pourcentage ne signifie pas automatiquement que tous les dépassements d’honoraires seront couverts.
| Poste de soins | Point de contrôle avant souscription | Risque de reste à charge |
|---|---|---|
| Soins courants | Niveau de remboursement des consultations et des spécialistes pratiquant des dépassements | Élevé si vous consultez fréquemment hors tarif conventionné |
| Hospitalisation | Frais de séjour, honoraires, chambre particulière et lit accompagnant | Important en clinique ou avec un chirurgien à honoraires libres |
| Optique | Forfait lunettes, lentilles et accès au dispositif 100% Santé | Variable selon la monture et les verres choisis |
| Dentaire | Prothèses, implantologie, orthodontie et éventuel plafond annuel | Souvent conséquent hors panier 100% Santé |
| Audiologie | Niveau de prise en charge des prothèses auditives | À mesurer sur le devis du professionnel |
Optique et dentaire : lire les forfaits plutôt que les slogans
En optique, demandez un devis détaillé à l’opticien avant de choisir votre formule. Un avis fait état de 180 euros avancés pour des lunettes. Cette situation rappelle que le tiers payant et le remboursement final sont deux mécanismes différents. En dentaire, distinguez les soins conservateurs, les prothèses, l’orthodontie et les implants, car ils ne relèvent pas des mêmes règles. Le 100% Santé peut réduire le reste à charge sur les équipements éligibles, mais il ne couvre pas tous les choix de matériaux ou de prestations.
Hospitalisation et dépassements : le test décisif
Pour une hospitalisation programmée, demandez une estimation écrite à la clinique ou au praticien. Comparez-la avec le tableau de garanties : prise en charge en pourcentage de la base de remboursement, plafond de chambre particulière, frais d’accompagnement et éventuel renfort hospitalier. Les renforts cités, comme Confort Hospi, Confort Pharma ou Confort Médecines douces, peuvent répondre à un besoin précis, mais ils augmentent la cotisation. Une formule adaptée couvre vos risques probables sans multiplier les options peu utiles.
Formules, tarifs et profils : à qui l’offre peut-elle convenir ?
L’offre Santé vous bien est présentée avec trois modules : Bien pour ma tête, Bien pour mon corps et Bien pour mon budget. Jusqu’à trois niveaux de prise en charge et jusqu’à 12 niveaux de garanties sont annoncés selon l’offre. Une formule Santé pro existe également pour les travailleurs non salariés, avec jusqu’à six niveaux de garanties. Cette modularité peut être intéressante si vous comprenez précisément ce que finance chaque ajout.
Le prix d’une complémentaire santé dépend notamment de l’âge, du domicile, de la composition familiale, du niveau de couverture et de l’exposition aux dépassements d’honoraires. Aucun tarif ne peut donc être jugé pertinent sans devis personnalisé. Une cotisation plus élevée peut améliorer certains remboursements, sans supprimer automatiquement tout reste à charge. À l’inverse, une formule économique peut convenir à un assuré qui consulte peu et utilise principalement le panier 100% Santé.
- Jeune actif : privilégier les soins courants, l’optique et un budget maîtrisé.
- Famille : examiner le coût pour les ayants droit, l’orthodontie et l’hospitalisation.
- Senior : vérifier les spécialistes, l’audiologie, le dentaire et les dépassements d’honoraires.
- Indépendant : contrôler l’adéquation de Santé pro avec les besoins du foyer et la régularité des revenus.
Comparer Matmut à une autre mutuelle sans se tromper de critère
Comparer uniquement une cotisation mensuelle ne permet pas d’évaluer correctement deux contrats. Pour mettre Ociane Matmut face à une autre mutuelle, utilisez les mêmes hypothèses : âge, commune, composition du foyer et besoins identiques. Demandez ensuite les tableaux de garanties et placez les postes importants côte à côte : consultation de spécialiste, hospitalisation, optique, dentaire, audiologie et médecines douces.
Les six vérifications à faire sur le devis
- Repérez si la garantie est exprimée en pourcentage de la base de remboursement ou en forfait en euros.
- Contrôlez les plafonds annuels et les limites par équipement ou par acte.
- Identifiez les exclusions, les délais de carence et les conditions applicables à chaque renfort.
- Vérifiez la disponibilité du tiers payant auprès de vos praticiens habituels.
- Demandez la procédure de transmission d’une facture et le suivi depuis l’espace adhérent.
- Examinez les modalités de résiliation, notamment si vous rejoignez une mutuelle d’entreprise obligatoire.
Que faire en cas de remboursement bloqué ou de résiliation difficile ?
Commencez par vérifier le décompte de Sécurité sociale, la télétransmission et les pièces réclamées. Relancez ensuite par écrit en indiquant le numéro de dossier, la date d’envoi et les justificatifs joints. Si la réponse reste insuffisante, adressez une réclamation formelle au service concerné et conservez une copie de tous les échanges. En cas de désaccord persistant, la médiation peut être envisagée selon les voies prévues par le contrat.
Les avis sur la complémentaire santé Matmut appellent donc une décision nuancée. L’offre peut convenir aux assurés qui recherchent des niveaux de garanties modulables et des services associés. La qualité perçue dépend toutefois de la fluidité administrative et du suivi du dossier. Un devis détaillé, comparé à au moins une offre équivalente, reste le meilleur moyen d’évaluer le rapport entre garanties et prix avant de s’engager.
- Matmut complémentaire santé : remboursements sous 48 heures ou dossiers qui s’éternisent ? - 19 octobre 2026
- Complémentaire santé BTP : quelles garanties choisir pour l’hôpital, le dentaire et l’optique ? - 15 octobre 2026
- Malakoff Humanis complémentaire santé : une formule adaptée à vos soins, votre foyer et votre budget - 14 octobre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Sans CPAM, au premier euro et à l’international : ce qu’il faut vérifier avant de souscrire
 Une complémentaire santé étudiant protège surtout votre budget en optique et à l’hôpital
 Mutuelle ou complémentaire santé : la différence tient au statut et au contrat
 Agirc-Arrco ou mutuelle santé : deux protections, deux rôles distincts