Agirc-Arrco ou mutuelle santé : deux protections, deux rôles distincts
Publié par : Maëlys Le Guernic — Rédactrice en chef
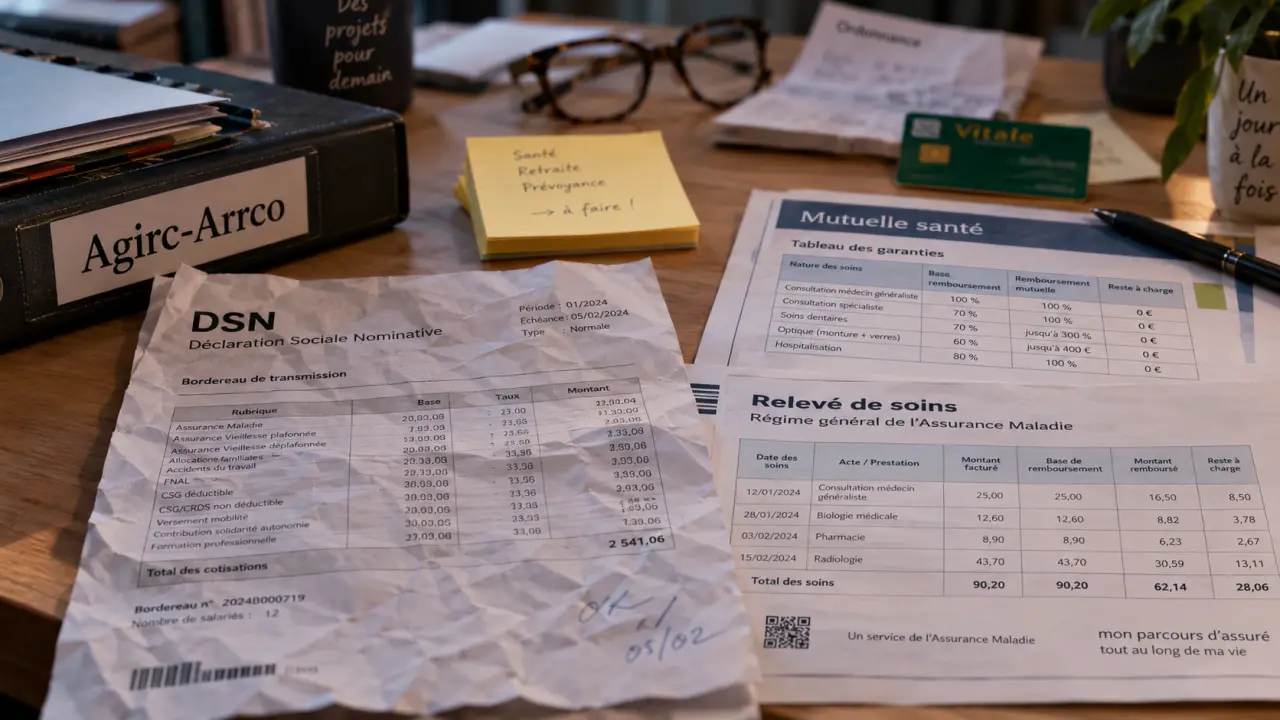
Une recherche sur « Agirc-Arrco mutuelle santé » mélange souvent deux sujets différents. L’Agirc-Arrco concerne la retraite complémentaire des salariés du secteur privé. La mutuelle santé complète les remboursements de l’Assurance maladie. Cette distinction compte lors d’un départ à la retraite, d’une rupture de contrat ou de la mise à jour d’un régime collectif en entreprise.
Agirc-Arrco et mutuelle santé : deux protections bien distinctes
L’Agirc-Arrco est le régime de retraite complémentaire obligatoire des salariés du secteur privé. Les cotisations versées pendant la carrière permettent d’acquérir des droits à retraite complémentaire. Le régime ne rembourse donc ni une consultation médicale, ni des lunettes, ni une hospitalisation.
La mutuelle santé, aussi appelée complémentaire santé, complète les remboursements de l’Assurance maladie. Elle peut être souscrite individuellement par un particulier ou proposée collectivement par l’employeur. Dans ce dernier cas, l’entreprise finance au moins une partie de la cotisation, selon les règles applicables au contrat collectif.
| Protection | Fonction principale | Moment où elle intervient |
|---|---|---|
| Agirc-Arrco | Constituer une retraite complémentaire | Au moment du départ à la retraite, sous forme de pension |
| Mutuelle santé | Réduire le reste à charge sur les frais de santé | Tout au long de la couverture, après les remboursements de l’Assurance maladie |
| Prévoyance | Protéger contre certains aléas : arrêt de travail, invalidité, décès | Lorsqu’un risque prévu au contrat survient |
La confusion vient aussi du fait que certains groupes de protection sociale interviennent dans plusieurs domaines, comme la retraite complémentaire, la santé et la prévoyance. Ainsi, Malakoff Humanis Agirc-Arrco peut désigner une institution liée à la gestion de la retraite complémentaire, tandis que le groupe propose également des solutions de complémentaire santé. Cela ne transforme pas l’Agirc-Arrco en mutuelle santé obligatoire.
Ce que la fusion de 2019 a changé pour les entreprises
Depuis le 1er janvier 2019, les anciens régimes Agirc, historiquement associé aux cadres, et Arrco, qui concernait l’ensemble des salariés, ont été fusionnés dans le régime unifié Agirc-Arrco. La réforme a simplifié la retraite complémentaire. Elle a aussi conduit de nombreux employeurs à revoir les références utilisées dans leurs actes de protection sociale.
La référence à la convention AGIRC de 1947 n’est plus adaptée
La disparition de l’ancien cadre juridique a rendu caduque la référence à la convention AGIRC de 1947 dans les régimes de santé et de prévoyance. Un contrat collectif qui distinguait ses bénéficiaires uniquement selon l’ancienne appartenance « cadre AGIRC » devait donc être réexaminé. Il ne fallait pas supprimer automatiquement les garanties, mais vérifier que les catégories couvertes restaient valables et correctement définies.
Les catégories objectives de salariés permettent toujours d’organiser des garanties différentes selon les populations de l’entreprise et de préserver, lorsque les conditions sont réunies, le régime social des contributions patronales. Le décret du 9 janvier 2012 fixe les critères utilisés à cette fin. La convention collective, le niveau de responsabilité et la catégorie professionnelle peuvent notamment servir de repères, à condition que le dispositif soit cohérent et formalisé.
Prévoyance cadre et mutuelle ne se confondent pas
La prévoyance cadre dite « des 1,50 % » relève d’une logique différente de la complémentaire santé. Son maintien a été prévu par un accord national interprofessionnel transitoire signé le 17 novembre 2017, applicable au 1er janvier 2019. Pour les équipes RH, cette différence impose de contrôler séparément la mutuelle collective et le régime de prévoyance.
Pour lire plus clairement les dispositifs, il est utile de les distinguer en trois catégories. La retraite crée un revenu futur, la santé contribue à réduire les dépenses de soins et la prévoyance protège le revenu lorsqu’un risque prévu au contrat empêche de travailler. Ce repère évite de chercher une garantie d’optique dans un relevé de points retraite ou de penser qu’une cotisation de prévoyance finance une future pension.
Salarié, demandeur d’emploi ou retraité : quels effets sur votre couverture ?
L’affiliation Agirc-Arrco et l’adhésion à une mutuelle d’entreprise suivent des règles différentes. La première est liée à l’activité salariée et déclarée par l’employeur via la Déclaration Sociale Nominative (DSN). La seconde dépend du contrat collectif de l’entreprise, de ses conditions d’adhésion et, le cas échéant, des cas de dispense prévus.
Lors d’un départ de l’entreprise
Lorsqu’un salarié quitte son emploi, sa retraite complémentaire cesse d’être alimentée par ce contrat de travail, mais les droits déjà acquis sont conservés pour le calcul futur de sa pension. Côté santé, la couverture collective peut parfois être maintenue temporairement dans le cadre de la portabilité, selon la situation et les conditions applicables. Il faut demander à l’employeur ou à l’assureur la date exacte de fin des garanties, le coût éventuel et les démarches à effectuer.
Le passage à la retraite demande une attention particulière : la mutuelle d’entreprise n’est pas automatiquement remplacée par l’Agirc-Arrco. Le futur retraité doit identifier la solution proposée pour poursuivre sa couverture santé, puis la comparer à une formule individuelle. Les besoins peuvent évoluer avec l’âge. L’hospitalisation, l’audiologie, l’optique, les soins dentaires et les services d’assistance doivent donc être examinés dans le détail.
Les situations professionnelles atypiques
Les dirigeants, VRP, salariés du secteur public employés sous contrat de droit privé, personnes relevant de régimes spéciaux, salariés d’associations intermédiaires, personnels diplomatiques, chauffeurs de taxi locataires de véhicule ou chômeurs créateurs d’entreprise peuvent relever de règles d’affiliation particulières. Leur rattachement à l’Agirc-Arrco ne suffit pas à déterminer leurs droits à une mutuelle d’entreprise. Le contrat de travail, le statut réel et le régime collectif applicable doivent être examinés séparément.
Choisir une mutuelle santé sans se laisser guider par le seul nom de l’organisme
Des institutions ou groupes connus dans l’univers de la retraite complémentaire, comme Malakoff Humanis, AG2R La Mondiale ou Klesia, peuvent aussi proposer des offres de santé. Cette proximité historique peut faciliter l’identification d’un interlocuteur, mais elle ne remplace pas l’examen des garanties, des exclusions, des plafonds et du tarif.
- Pour un salarié : vérifiez d’abord les garanties du contrat collectif, la part financée par l’employeur et les options proposées pour les ayants droit.
- Pour un retraité : comparez le niveau de remboursement réel sur vos postes de soins réguliers, plutôt qu’un intitulé commercial ou une promesse générale.
- Pour une entreprise : contrôlez la définition des bénéficiaires, la conformité des catégories objectives et la cohérence entre santé, prévoyance et convention collective.
Avant de souscrire, listez vos dépenses prévisibles sur douze mois : spécialistes, médicaments peu remboursés, équipement optique, soins dentaires, hospitalisation ou aide à domicile. Le bon choix n’est pas forcément la formule la plus large sur le papier. Il s’agit de trouver une couverture dont le coût et les remboursements correspondent à votre situation.
Pour toute question sur la retraite complémentaire, un rendez-vous avec un conseiller via le site de l’Agirc-Arrco permet de distinguer les droits à retraite des démarches liées à la santé. Cette vérification évite de solliciter le mauvais organisme au moment d’un changement de statut.

- Agirc-Arrco ou mutuelle santé : deux protections, deux rôles distincts - 6 octobre 2026
- La complémentaire santé réduit le reste à charge, mais 150 % ne couvre pas toute la facture - 5 octobre 2026
- Complémentaire santé responsable : ce qu’elle rembourse, plafonne et laisse à votre charge - 4 octobre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 SwissLife santé : 9 niveaux pour ajuster votre couverture aux frais d’optique, de dentaire et d’hospitalisation
 Complémentaire santé Macif : 6 formules, 5 niveaux et les vérifications à faire avant de souscrire
 L’ACS a disparu : vérifiez plutôt votre droit à la Complémentaire santé solidaire
 Mutuelle santé : vérifiez l’imagerie médicale et la téléconsultation avant de souscrire