La complémentaire santé réduit le reste à charge, mais 150 % ne couvre pas toute la facture
Publié par : Maëlys Le Guernic — Rédactrice en chef
Une complémentaire santé rembourse tout ou partie des frais qui restent après l’intervention de l’Assurance maladie. Elle peut prendre en charge le ticket modérateur, certains dépassements d’honoraires et des dépenses peu remboursées, notamment en optique, en dentaire ou en audiologie. Elle ne remplace donc pas la Sécurité sociale : elle complète ses remboursements.
Comprendre le reste à charge avant de choisir ses garanties
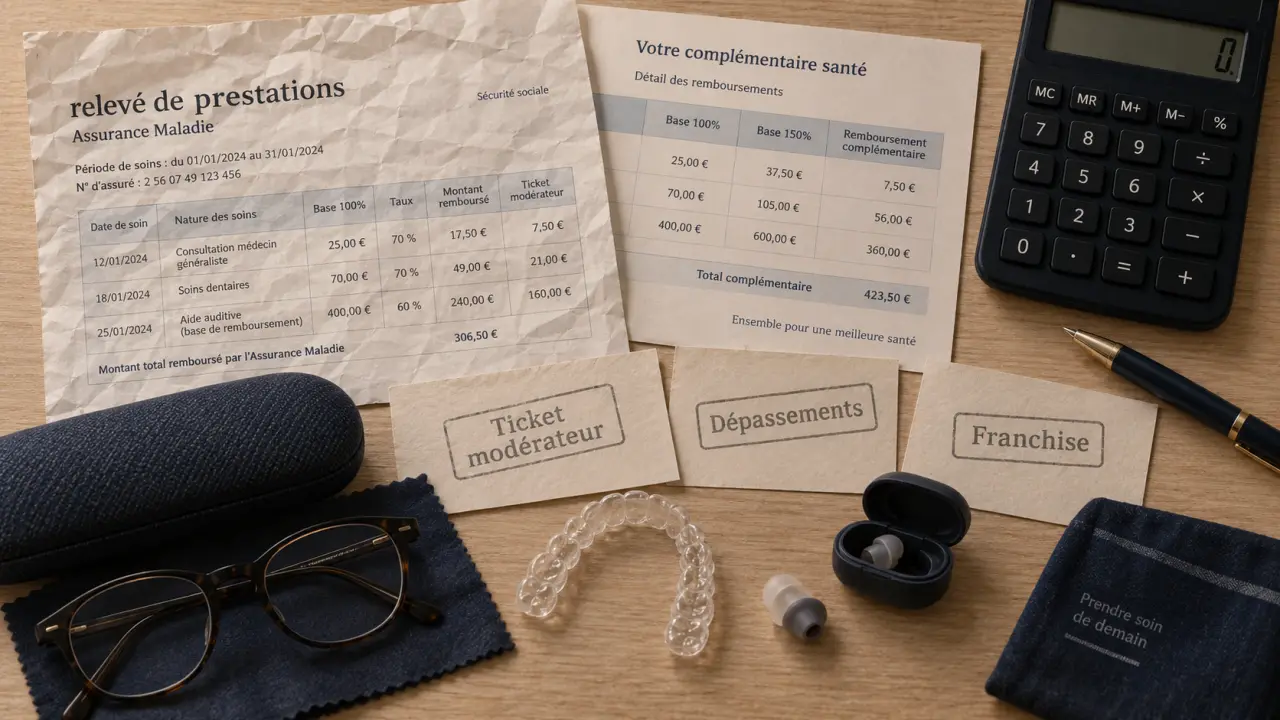
Le remboursement d’un soin se déroule généralement en deux étapes. L’Assurance maladie applique son taux de remboursement à une base de remboursement, aussi appelée tarif conventionnel ou tarif de responsabilité. La complémentaire intervient ensuite selon les garanties prévues dans le contrat. Le montant payé par l’assuré peut donc différer du prix indiqué sur la facture.
Testez vos connaissances sur la complémentaire santé
Ticket modérateur, dépassement et franchise : trois notions différentes
Le ticket modérateur correspond à la part de la base de remboursement qui n’est pas prise en charge par l’Assurance maladie. Une complémentaire peut la couvrir en totalité ou en partie. Les dépassements d’honoraires désignent, eux, la somme facturée au-delà du tarif conventionnel. Ils ne sont pas automatiquement remboursés. Enfin, certaines dépenses, comme la participation forfaitaire ou la franchise médicale, peuvent rester dues même avec une couverture étendue.
Pour une consultation à 30 € chez un médecin généraliste de secteur 1, l’Assurance maladie rembourse 19 € après déduction de la participation forfaitaire de 2 €. Le reste à charge initial s’élève donc à 11 €. Si la complémentaire prend 9 € en charge, il reste 2 € à régler. Cet exemple montre qu’une couverture annoncée à « 100 % » ne signifie pas que toute la facture sera remboursée.
Pourquoi une garantie à 150 % ne rembourse pas 150 % de la facture
Lorsqu’un tableau de garanties indique 150 % de la base de remboursement, ce pourcentage inclut généralement la part déjà versée par l’Assurance maladie. Il s’applique à la base conventionnelle, pas nécessairement au prix réellement facturé. Si un spécialiste facture nettement au-dessus de cette base, une partie du dépassement peut rester à la charge de l’assuré. À l’inverse, une garantie exprimée en euros, par exemple 200 € pour un équipement, correspond à un forfait maximal défini par le contrat.
Chaque poste de soins possède ses propres règles. L’optique, le dentaire, l’hospitalisation et les consultations ne partagent pas forcément le même plafond. Pour évaluer une couverture, il faut donc examiner les garanties ligne par ligne : plafonds annuels, forfaits par équipement, limites par acte, délais de renouvellement et exclusions éventuelles. Un pourcentage global ne suffit pas à estimer le remboursement d’une dépense précise.
Mutuelle, assurance santé et complémentaire : quelles différences ?
Dans le langage courant, « mutuelle » et « complémentaire santé » sont souvent employés comme des synonymes. Ces termes ne désignent pourtant pas exactement la même chose. La complémentaire santé décrit la fonction du contrat : compléter les remboursements du régime obligatoire. La mutuelle, la compagnie d’assurance ou l’institution de prévoyance désignent le type d’organisme qui peut proposer ce contrat.
| Notion | Rôle principal | Ce qu’il faut retenir |
|---|---|---|
| Assurance maladie | Rembourse une part des soins selon des bases fixées | Elle fournit la couverture obligatoire de base. |
| Complémentaire santé | Réduit tout ou partie du reste à charge | Elle peut être individuelle ou collective. |
| Mutuelle | Organisme régi par le Code de la mutualité | Elle peut distribuer une complémentaire santé. |
| Compagnie d’assurance | Organisme proposant des contrats d’assurance santé | Elle peut également commercialiser une complémentaire. |
| Institution de prévoyance | Organisme souvent présent dans les contrats collectifs | Elle intervient fréquemment par l’intermédiaire de l’entreprise ou d’une branche professionnelle. |
Pour l’assuré, le statut de l’organisme ne suffit pas à juger une offre. Il faut surtout comparer les garanties, les cotisations, les services, le réseau de soins éventuel et la gestion des remboursements. Selon la Drees, 95 % des Français bénéficient d’une complémentaire santé. Cette donnée illustre la place de cette couverture dans le financement des soins courants.
Ce que couvre réellement une complémentaire santé
Le niveau de remboursement dépend du contrat choisi. Plus les garanties sont étendues, plus la cotisation augmente généralement. Une formule économique peut convenir à une personne ayant peu de dépenses particulières. Une formule renforcée peut être plus adaptée lorsque les besoins concernent régulièrement les lunettes, les prothèses dentaires, l’audition ou des spécialistes pratiquant des dépassements.
- Soins courants : consultations, actes médicaux, analyses, imagerie et certains médicaments. Les médicaments à service médical rendu majeur peuvent, par exemple, être remboursés à 65 % par l’Assurance maladie.
- Hospitalisation : honoraires, chambre particulière selon le contrat, frais de séjour et forfait journalier hospitalier. Un contrat responsable prend en charge 100 % du forfait journalier hospitalier.
- Optique, dentaire et audiologie : ces postes nécessitent de vérifier les forfaits, les plafonds et les conditions de renouvellement. Le panier 100 % santé permet, pour les équipements éligibles, une prise en charge sans reste à charge.
- Services associés : tiers payant, assistance à domicile, téléconsultation ou accompagnement en cas d’hospitalisation peuvent compléter le remboursement des soins.
Le contrat responsable et le panier 100 % santé
Un contrat responsable respecte un cadre de prise en charge défini par la réglementation. Il encourage aussi le respect du parcours de soins coordonnés, notamment autour du médecin traitant. Il donne accès aux dispositifs du panier 100 % santé en optique, en dentaire et en audiologie, à condition de choisir un équipement éligible et de respecter les conditions prévues par le contrat.
Le tiers payant évite d’avancer tout ou partie des frais lorsque le professionnel de santé le pratique et que les échanges entre l’Assurance maladie et l’organisme complémentaire sont actifs. La télétransmission facilite alors le remboursement. Il reste toutefois utile de vérifier ses décomptes dans son compte ameli et dans l’espace client de sa complémentaire.
Complémentaire individuelle, entreprise et aide solidaire : quel accès ?
Une complémentaire santé individuelle n’est pas obligatoire. Chacun peut souscrire, conserver ou changer de contrat selon ses besoins. Les salariés du secteur privé sont, en principe, concernés par la couverture collective proposée par leur employeur. Des cas de dispense d’adhésion peuvent exister selon la situation du salarié, notamment lorsqu’il bénéficie déjà d’une couverture répondant aux conditions applicables.
Après un départ de l’entreprise, il faut se renseigner rapidement sur la continuité possible des garanties et sur les solutions individuelles. Les besoins peuvent aussi évoluer avec la situation familiale, l’arrivée d’un enfant, le passage à la retraite ou le statut d’indépendant. Une formule adaptée à un moment donné peut donc devenir moins pertinente quelques années plus tard.
La Complémentaire santé solidaire pour les revenus modestes
La Complémentaire santé solidaire s’adresse aux personnes dont les ressources et la composition du foyer respectent les conditions d’accès. Elle peut être accordée sans participation financière ou demander une contribution maximale comprise entre 8 et 30 € par mois et par personne. Elle est attribuée pour un an. Elle remplace, depuis le 1er novembre 2019, la CMU-C et l’ACS.
Ce dispositif limite fortement les avances de frais et prévoit notamment la dispense de la participation forfaitaire de 2 €. Pour vérifier son éligibilité et effectuer une demande, il est possible de consulter son compte ameli ou les informations consacrées à la Complémentaire santé solidaire.
Comparer, souscrire et résilier sans se tromper
Avant de demander des devis, partez de vos dépenses prévisibles plutôt que d’une formule présentée comme « optimale ». Interrogez les professionnels qui vous suivent, regardez leurs tarifs et identifiez les soins probables sur l’année. Comparez ensuite les tableaux de prestations à garanties équivalentes, en tenant compte des remboursements de l’Assurance maladie.
- Vérifiez la prise en charge des dépassements d’honoraires, et pas seulement le taux affiché.
- Repérez les plafonds annuels en optique, en dentaire et en audiologie.
- Contrôlez les délais de carence : certains contrats peuvent prévoir jusqu’à 6 mois pour des soins dentaires.
- Lisez les exclusions, les conditions du tiers payant et les modalités d’ajout d’un ayant droit.
- Comparez la cotisation sur la durée, et pas uniquement le tarif de la première année.
En cas de souscription à distance ou de démarchage à domicile, un délai de rétractation de 14 jours peut s’appliquer. Après un an de contrat, la résiliation est possible à tout moment, sans frais ni pénalité, depuis le 1er décembre 2020. Elle prend effet un mois après la notification. Un éventuel trop-perçu doit être remboursé dans un délai de 30 jours. Ces règles permettent de changer de complémentaire lorsque les garanties, les cotisations ou les besoins de santé ne correspondent plus à la situation de l’assuré.

- La complémentaire santé réduit le reste à charge, mais 150 % ne couvre pas toute la facture - 5 octobre 2026
- Complémentaire santé responsable : ce qu’elle rembourse, plafonne et laisse à votre charge - 4 octobre 2026
- Formulaire de Complémentaire santé solidaire : vérifiez la référence avant de remplir le PDF - 3 octobre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Mutuelle Avenir Santé : le bon site, l’espace adhérent et les garanties à vérifier
 Assurance santé Allianz : remboursements, plafonds et profils à vérifier avant de souscrire
 Mutuelle santé et impôts : qui peut déduire ses cotisations en 2026 ?
 Demande de Complémentaire santé solidaire en ligne : validez les 6 étapes et comptez 2 mois