Malakoff Humanis complémentaire santé : une formule adaptée à vos soins, votre foyer et votre budget
Publié par : Maëlys Le Guernic — Rédactrice en chef
Une complémentaire santé Malakoff Humanis peut répondre à deux besoins distincts : compléter une couverture individuelle pour vous ou votre famille, ou comprendre la mutuelle collective proposée par votre entreprise. Avant de demander un devis ou d’adhérer, comparez les garanties avec vos dépenses réelles. Le nom d’une formule ne suffit pas à mesurer son intérêt.
Ce que rembourse réellement une complémentaire santé
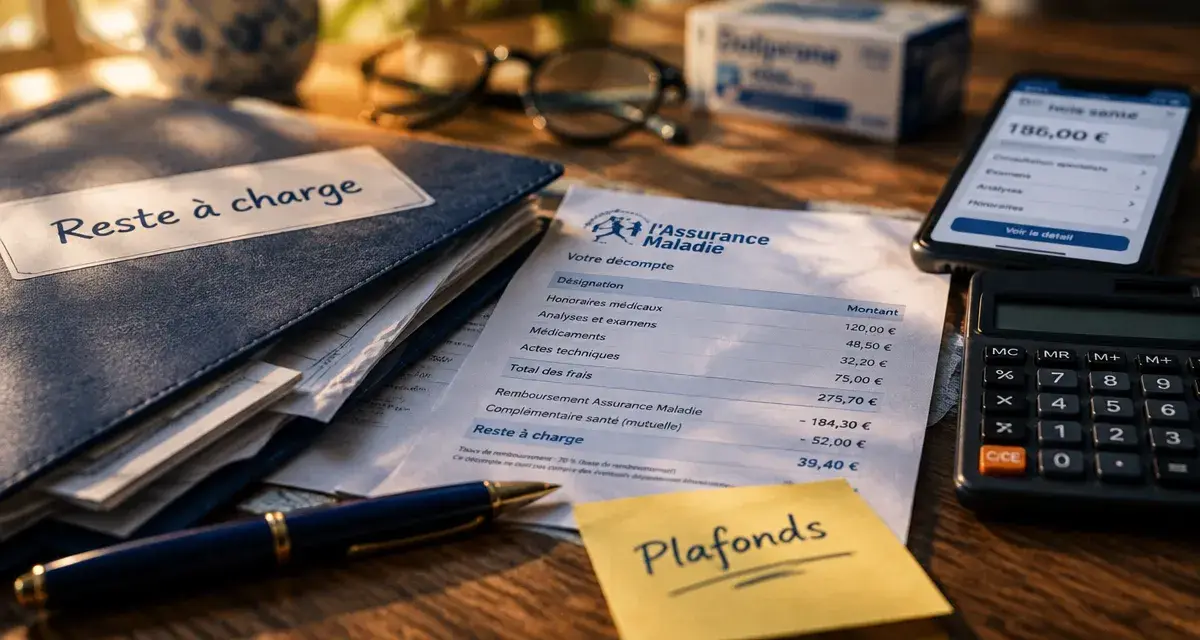
La complémentaire santé intervient après le régime obligatoire de l’Assurance maladie. Pour chaque soin, celui-ci calcule sa prise en charge à partir d’une base de remboursement. Cette base ne correspond pas toujours au prix payé au professionnel de santé. La différence peut donc rester importante, notamment en cas de dépassement d’honoraires ou lorsque certains frais sont peu couverts.
Remboursements mutuelle : calculez votre reste à charge | Comprenez vos garanties, estimez vos remboursements et découvrez l’offre Malakoff Humanis en quelques minutes.
Le ticket modérateur désigne la part de la base de remboursement qui reste habituellement à la charge de l’assuré après l’intervention de l’Assurance maladie. Il représente une partie du reste à charge, mais ne recouvre pas nécessairement tous les frais à payer. Une complémentaire santé peut prendre en charge tout ou partie de cette somme, selon les garanties prévues au contrat.
Ne pas confondre niveau de garantie et remboursement intégral
Une formule renforcée ne signifie pas que tous les soins seront remboursés à 100 % du montant réglé. La prise en charge dépend du poste de soins, de la base de remboursement, des éventuels dépassements, des plafonds et des limites prévus dans les documents contractuels. Avant toute adhésion, consultez donc le tableau des garanties plutôt que le seul intitulé commercial de la formule.
La bonne question n’est pas seulement « quelle formule rembourse le plus ? », mais « quels frais risquent de peser sur mon budget ? ». Une personne qui consulte peu mais porte des lunettes, une famille avec plusieurs rendez-vous médicaux ou un senior qui prévoit des soins réguliers n’auront pas les mêmes priorités. Le niveau de protection doit suivre ces besoins.
Intermédiaire, Étendu, Intégral : comparer sans se fier au nom
Les formules Intermédiaire, Étendu et Intégral correspondent à des niveaux de protection différents. Sans les chiffres détaillés des remboursements, des plafonds et des exclusions, il serait imprudent de les classer poste par poste. Cette grille permet toutefois de préparer une comparaison cohérente lors d’une demande de devis santé.
| Formule | Logique de choix | Points à vérifier avant de signer |
|---|---|---|
| Intermédiaire | Rechercher un équilibre entre le montant de la cotisation et la couverture des besoins courants. | Soins courants, hospitalisation, optique, dentaire et montant du reste à charge prévisible. |
| Étendu | Renforcer la protection lorsque certains postes entraînent des dépenses plus fréquentes ou plus élevées. | Niveaux de remboursement, plafonds par garantie et conditions applicables aux praticiens. |
| Intégral | Viser une couverture plus large, à mettre en regard de l’usage réel des garanties. | Écart de cotisation, limites annuelles, exclusions et intérêt concret de chaque renfort. |
La méthode du « moule » pour éviter une protection mal ajustée
Choisir une complémentaire santé revient à vérifier si la protection correspond à vos besoins. Si elle est trop étroite, les dépenses imprévues augmentent le reste à charge. Si elle est trop large, vous payez durablement pour des garanties que vous utilisez peu. Prenez vos dépenses des douze derniers mois, classez-les par catégories, puis repérez les frais récurrents et les projets déjà connus.
Examinez notamment les consultations, les lunettes, les soins dentaires, l’hospitalisation et les médecines douces lorsqu’elles font partie de vos dépenses. Cette empreinte de consommation donne une base plus concrète qu’un choix fondé sur l’âge seul. Elle permet aussi d’identifier le poste qui justifie réellement une formule plus protectrice.
Les garanties à lire ligne par ligne
Lors de la comparaison, examinez séparément les soins courants, l’hospitalisation, l’optique, le dentaire et l’audiologie lorsque ces postes figurent au contrat. Vérifiez aussi la prise en charge des médecines douces si elle compte pour vous. Elles sont mentionnées parmi les garanties destinées aux familles, mais leur périmètre précis doit être contrôlé dans le contrat choisi.
Recherchez enfin les plafonds, les exclusions, les conditions de remboursement et les éventuels délais applicables. Ces éléments déterminent l’utilité effective d’une garantie. Deux formules affichant un niveau similaire peuvent produire un reste à charge différent si leurs limites annuelles ou leurs conditions de prise en charge ne sont pas les mêmes.
Une protection adaptée à votre situation, pas à une étiquette
Malakoff Humanis présente des parcours destinés aux jeunes, aux familles et aux seniors. Cette segmentation peut aider à démarrer la recherche. Elle doit ensuite être rapprochée de vos besoins concrets, de votre budget et des personnes à couvrir.
Jeune, famille ou senior : les besoins qui font la différence
Pour un jeune actif ou un étudiant, la priorité peut être une cotisation maîtrisée et une couverture simple pour les soins habituels. L’offre jeune mentionne une absence de délai de carence. Il faut toutefois vérifier le champ exact de cette absence et les conditions applicables à la formule choisie. Cette vérification évite de généraliser une indication qui peut dépendre du contrat.
Une famille doit raisonner à l’échelle du foyer : consultations pédiatriques, équipement optique, orthodontie éventuelle, besoins de plusieurs ayants droit et médecines douces si elles sont recherchées. Les garanties doivent être examinées pour chaque personne couverte, car les dépenses peuvent varier fortement d’un membre à l’autre.
Un senior peut privilégier une couverture complète et adaptable, avec une attention particulière aux dépenses susceptibles d’augmenter avec le temps. Dans les trois situations, demandez aussi comment un changement de situation familiale ou professionnelle peut être pris en compte. Cette information compte autant que le niveau de remboursement affiché au moment de la souscription.
Individuelle ou collective : deux cadres à distinguer
Un contrat individuel est souscrit directement par un particulier, qui choisit son niveau de garanties et règle sa cotisation. Une complémentaire santé collective est mise en place dans le cadre professionnel pour les salariés. Elle s’articule elle aussi avec l’Assurance maladie et vise à limiter le reste à charge, mais ses garanties et ses règles d’adhésion dépendent du contrat négocié dans l’entreprise.
Si vous êtes salarié, comparez la couverture collective existante avec vos besoins avant d’envisager une solution individuelle. En cas de départ de l’entreprise ou de changement de statut, renseignez-vous sur les conséquences pour votre protection et sur les démarches à accomplir. N’interrompez pas votre couverture sans avoir anticipé la suite.
Obtenir un devis et gérer son contrat avec méthode
Un devis de complémentaire santé Malakoff Humanis doit permettre de rapprocher le montant de la cotisation des garanties proposées. Préparez les informations utiles : âge des personnes à couvrir, composition du foyer, statut professionnel, besoins de soins identifiés et contrat actuel si vous en avez un. Des renseignements précis facilitent une comparaison cohérente entre les formules.
Les documents contractuels restent la référence
Avant de valider un bulletin d’adhésion, relisez les garanties, les conditions générales, les éventuelles pièces justificatives à transmettre et le calendrier de cotisation. Les offres promotionnelles peuvent dépendre de critères d’éligibilité, d’une période de souscription ou de la souscription d’un autre contrat. Elles ne remplacent donc pas l’examen du coût réel à long terme.
Les conditions mentionnent notamment 30 jours pour transmettre le bulletin d’adhésion et les pièces justificatives, ainsi qu’un délai de renonciation de 30 jours. Les modalités exactes dépendent de l’offre et du contrat concernés. Vérifiez-les au moment de votre démarche, surtout si votre situation change entre la demande de devis et l’adhésion.
L’espace client pour suivre les démarches
Une fois adhérent, l’espace client facilite la gestion courante : consultation des informations du contrat, suivi des remboursements, accès aux documents et transmission de certaines demandes selon les services disponibles. Conservez vos décomptes et vos justificatifs, notamment lorsqu’un soin nécessite une intervention complémentaire.
En cas de doute sur un remboursement, comparez la facture, le décompte de l’Assurance maladie et le niveau de garantie souscrit. Cette vérification permet de repérer plus facilement l’origine d’un éventuel reste à charge, qu’il provienne d’un dépassement, d’un plafond ou d’une prise en charge limitée.
La meilleure complémentaire santé n’est pas nécessairement la formule la plus élevée. C’est celle dont les garanties, les limites et la cotisation restent cohérentes avec votre foyer, vos habitudes de soins et votre capacité à absorber les dépenses imprévues.

- Malakoff Humanis complémentaire santé : une formule adaptée à vos soins, votre foyer et votre budget - 14 octobre 2026
- CSS avec participation financière : entre 8 et 30 euros par mois selon votre âge - 10 octobre 2026
- Oui, vous pouvez cumuler deux complémentaires santé, sous conditions - 7 octobre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 SG Santé mutuelle : se connecter, retrouver sa carte et suivre ses remboursements
 Mutuelle santé Harmonie : garanties, prévention, agences et espace adhérent à vérifier
 Mutuelle santé Matmut : trois niveaux pour ajuster vos remboursements sans dépasser votre budget
 Complémentaire santé AXA : ajustez vos garanties à vos dépenses réelles