Complémentaire santé CMB : éviter les mauvaises surprises entre garanties et reste à charge
Publié par : Maëlys Le Guernic — Rédactrice en chef
Le Crédit Mutuel de Bretagne propose la complémentaire santé Prévi-Util’Santé, une offre personnalisable selon les besoins de santé, la situation familiale et le budget. Des déclinaisons existent pour les étudiants, les retraités et les besoins d’hospitalisation. Pour choisir, l’essentiel est de rapprocher les garanties de vos dépenses réelles, sans confondre plafond annoncé, remboursement effectif et services associés.
Prévi-Util’Santé : partir de votre situation plutôt que du nom de la formule
La gamme du CMB vise plusieurs profils. Les déclinaisons permettent de repérer une offre à examiner, mais leur intitulé ne suffit pas à connaître les actes couverts. Le tableau des garanties reste indispensable pour identifier les différences de remboursement et les limites propres à chaque contrat.
| Offre | Besoin à examiner | Point de vigilance |
|---|---|---|
| Prévi-Util’Santé | Adapter la couverture aux priorités individuelles ou familiales | Comparer les niveaux sur les postes réellement utilisés |
| Prévi-Util’Santé Étudiants | Disposer d’une couverture personnelle, notamment après celle des parents | Vérifier l’éligibilité et la continuité de couverture |
| Prévi-Util’Santé Retraités | Réexaminer les garanties lors du passage à la retraite | Étudier hospitalisation, spécialistes, dentaire et audition |
| Prévi-Util’Santé Hospi | Répondre à un besoin centré sur l’hospitalisation | Ne pas présumer d’une couverture des soins courants |
Pour une famille, le CMB annonce une absence de cotisation pour le 3e enfant mineur et les suivants, sous conditions. Cet avantage mérite d’être intégré au devis global, mais ne remplace pas la vérification des garanties utiles à chaque enfant, notamment en orthodontie.
Construisez une échelle de priorités : d’abord les dépenses difficiles à absorber, comme une intervention avec dépassements d’honoraires ; ensuite les soins réguliers ; enfin les forfaits occasionnels. Cette hiérarchie évite de choisir une formule pour un petit avantage visible tout en laissant un risque coûteux insuffisamment couvert. Comparez ensuite le supplément annuel de cotisation au reste à charge qu’il pourrait réellement éviter.
Garanties : lire les montants sans les prendre pour une promesse universelle
La complémentaire intervient en complément de l’Assurance maladie, dans les limites du contrat. Un pourcentage de remboursement ne correspond pas nécessairement au même pourcentage de la facture. Lorsqu’il est exprimé sur la base de remboursement de la Sécurité sociale, il faut vérifier si la part du régime obligatoire est incluse dans le taux affiché.
Optique, dentaire et dépassements d’honoraires
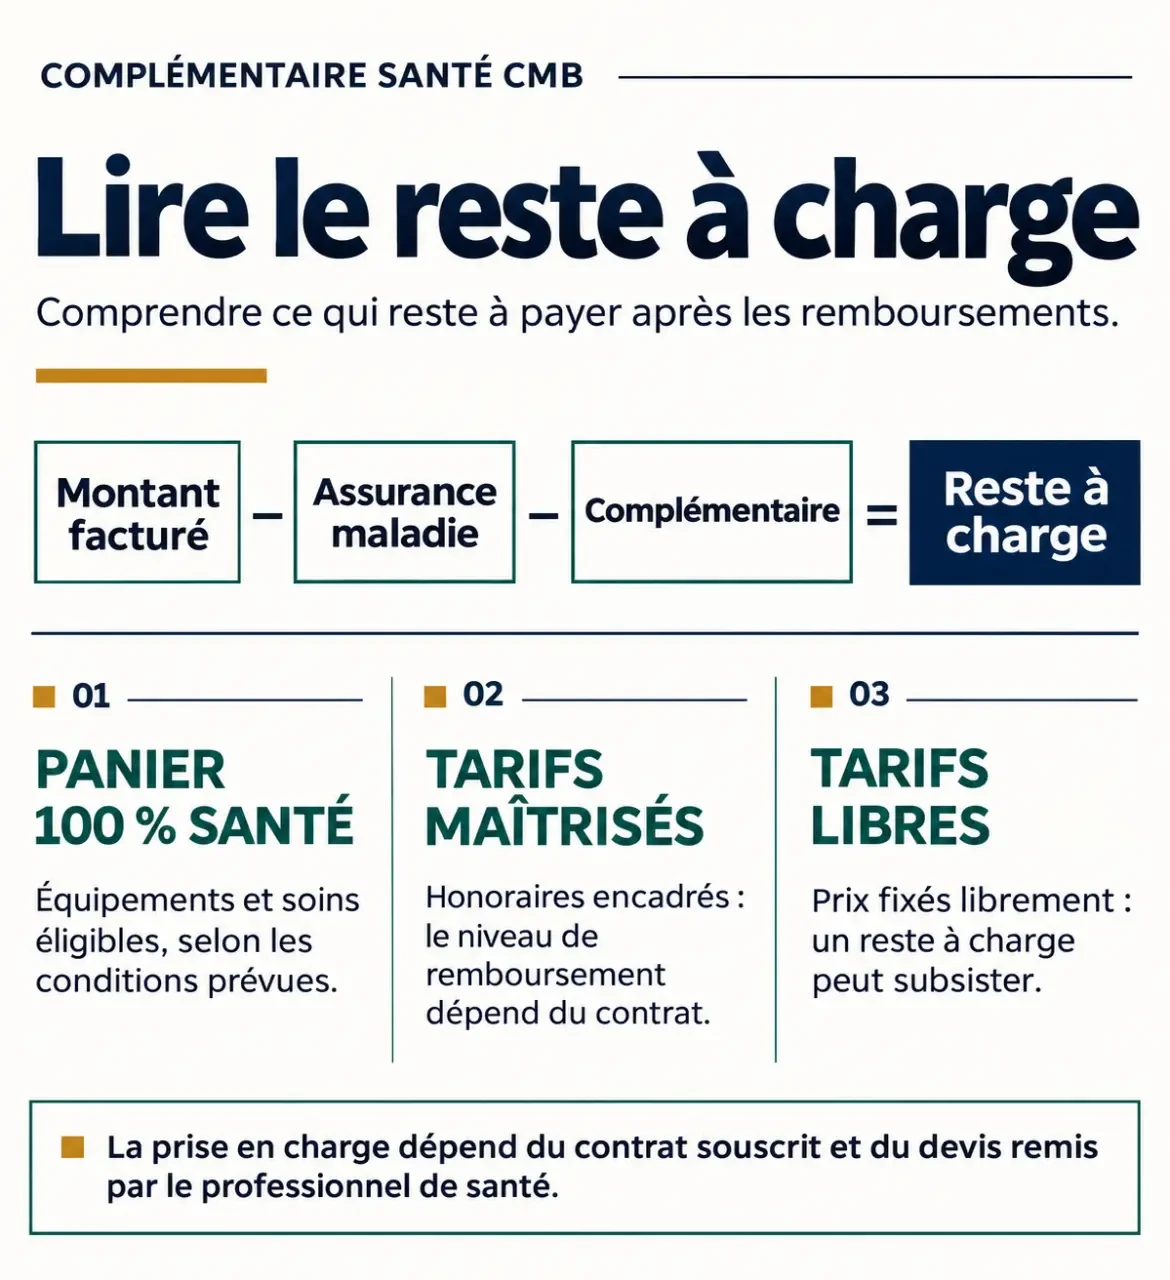
Prévi-Util’Santé annonce des remboursements optiques pouvant atteindre 550 € par assuré, monture et verres inclus. Ce maximum ne s’applique pas indistinctement à tous les équipements : le niveau choisi, les caractéristiques des verres et les règles de renouvellement doivent être vérifiés. Pour des lunettes déjà prescrites, demandez une estimation sur le devis de l’opticien.
La prise en charge des dépassements d’honoraires est annoncée dès la formule Medium. Il faut néanmoins contrôler le taux applicable et les éventuelles distinctions entre praticiens. En dentaire, un bonus fidélité est annoncé à partir de la 2e année : son intérêt dépend des actes concernés et des plafonds prévus.
Des forfaits sont également mentionnés pour les vaccins, l’ostéopathie, l’orthodontie et le certificat médical sportif. Vérifiez leur montant, leur périodicité et les justificatifs nécessaires, sans supposer que toutes les formules les incluent au même niveau.
Hospitalisation : séparer les différents frais
Une hospitalisation peut réunir plusieurs dépenses : frais de séjour, forfait journalier, honoraires du chirurgien ou de l’anesthésiste, chambre particulière. Une garantie élevée sur un poste ne signifie pas que les autres sont intégralement remboursés. Examinez chaque ligne, les limites de durée et les établissements concernés avant une intervention programmée.
Pour estimer votre reste à charge, partez du prix facturé, puis retirez le remboursement de l’Assurance maladie et celui de la complémentaire. Les exemples de remboursement en euros facilitent cette lecture, mais un devis personnel reste plus pertinent pour un soin coûteux.
100 % Santé : le panier choisi change le reste à charge
Le dispositif 100 % Santé, mis en œuvre à partir du 1er janvier 2020, concerne certains équipements et soins en optique, dentaire et audiologie. Dans les conditions réglementaires et celles d’un contrat responsable, il permet un reste à charge de 0 € sur les prestations éligibles. Il ne signifie pas que toutes les lunettes, prothèses dentaires ou aides auditives sont intégralement couvertes.
- Panier 100 % Santé : équipements et soins définis, avec prix encadrés et prise en charge intégrale lorsque les conditions sont réunies.
- Tarifs maîtrisés : notamment en dentaire, prix plafonnés mais reste à charge possible selon la garantie.
- Tarifs libres : remboursement dépendant du contrat, avec une somme potentiellement importante à payer.
Demandez au professionnel d’identifier le panier de chaque prestation sur son devis. Transmettez ensuite ce document à la complémentaire pour connaître sa participation. Cette démarche permet de comparer une solution sans reste à charge avec une option plus coûteuse, en comprenant précisément ce que vous financez.
Santéclair et assistance : distinguer économies, avance de frais et accompagnement
Le CMB met en avant le réseau Santéclair, annoncé à 7 400 professionnels de santé, ainsi que des tarifs négociés et le tiers payant auprès de partenaires, notamment en optique, dentaire et audioprothèse. Le tiers payant évite d’avancer tout ou partie des sommes couvertes ; il ne supprime pas un éventuel reste à charge.
Parmi les avantages annoncés figurent jusqu’à 20 % de remise sur les montures du panier libre, 30 % d’économies sur des actes d’implantologie auprès de 85 partenaires spécialisés et 35 % d’économies sur les gammes de classe 2 en audioprothèse. Ces avantages tarifaires ne sont pas des taux de remboursement : leur périmètre et les conditions en vigueur doivent être confirmés.
L’espace Santé Assuré permet notamment de rechercher des professionnels partenaires. La téléconsultation avec un généraliste ou un spécialiste est annoncée 24 h/24 et 7 j/7, selon les modalités du service. Elle ne remplace pas une prise en charge urgente.
L’assistance peut inclure une aide-ménagère ou du portage de repas. Elle est annoncée comme pouvant intervenir même après une hospitalisation de moins de 24 h. Vérifiez les événements déclencheurs, les limites et la procédure d’accord avant d’engager une dépense.
Les documents à réunir avant de retenir une offre CMB
Sur le site officiel du Crédit Mutuel de Bretagne, recherchez la rubrique des complémentaires santé puis la page Prévi-Util’Santé correspondant à votre profil. Consultez le tableau des garanties, le tableau d’exemples de remboursement et les documents contractuels. La fiche « C’est Clair Assurance Prévi-Util’Santé » peut nécessiter un accès authentifié.
Aucun tarif unique ne permet de juger cette offre pour tous les assurés. Faites établir un devis correspondant aux personnes à couvrir et aux garanties envisagées. Une réduction immédiate de 5 % est annoncée pour les détenteurs d’au moins 2 contrats d’assurance auprès de Suravenir Assurances, sous conditions : vérifiez son application à votre situation.
- Contrôlez la date d’effet et l’existence éventuelle de délais de carence.
- Repérez les plafonds annuels, exclusions et règles de renouvellement.
- Vérifiez les conditions d’adhésion, d’évolution des garanties et de résiliation.
- Organisez la transition avec votre couverture actuelle sans supposer sa résiliation automatique.
Le bon choix est celui dont vous comprenez à la fois la cotisation, les remboursements et les limites. Pour départager deux niveaux, demandez leur résultat sur vos propres devis de soins : c’est plus utile qu’une comparaison fondée uniquement sur les plafonds affichés.
- Complémentaire santé solidaire : une mutuelle gratuite ou à 30 euros maximum par mois ? - 9 novembre 2026
- Complémentaire santé CMB : éviter les mauvaises surprises entre garanties et reste à charge - 8 novembre 2026
- Complémentaire santé hospitalisation : un remboursement à 100 % peut laisser des frais à payer - 7 novembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Mutuelle Avenir Santé : le bon site, l’espace adhérent et les garanties à vérifier
 Mutuelle santé et impôts : qui peut déduire ses cotisations en 2026 ?
 Plafond de la Complémentaire santé solidaire : 2 seuils et un forfait logement qui change le calcul
 Changement de complémentaire santé : un mois de délai, aucune rupture de couverture