Changement de complémentaire santé : un mois de délai, aucune rupture de couverture
Publié par : Maëlys Le Guernic — Rédactrice en chef
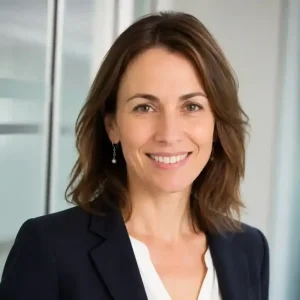
Après un an d’adhésion, vous pouvez résilier votre complémentaire santé individuelle à tout moment, sans frais ni justification. La résiliation prend effet un mois après réception de la notification par l’organisme. Avant ce premier anniversaire, un motif particulier peut permettre de partir plus tôt. Pour réussir votre changement de complémentaire santé, l’essentiel est de coordonner les dates des deux contrats, puis de vérifier la télétransmission avec l’Assurance Maladie.
Identifier la règle applicable à votre contrat
Commencez par retrouver votre bulletin d’adhésion, vos conditions générales et votre dernier avis d’échéance. Repérez la date de première souscription, l’échéance annuelle et le caractère individuel ou collectif du contrat. La date anniversaire et l’échéance annuelle ne coïncident pas nécessairement.
| Votre situation | Règle à examiner | Délai à prévoir |
|---|---|---|
| Contrat individuel de plus de 12 mois | Résiliation infra-annuelle, sans motif ni frais | Un mois après réception de la notification |
| Contrat de moins d’un an | Résiliation anticipée si un motif applicable le permet | Selon le motif et les dispositions applicables |
| Résiliation à l’échéance annuelle | Respect du préavis contractuel | Généralement deux mois avant l’échéance |
| Mutuelle collective obligatoire | Contrat souscrit par l’employeur | Le salarié ne choisit pas librement de résilier le contrat collectif |
Résiliation infra-annuelle, loi Chatel et loi Hamon : trois notions distinctes
La résiliation infra-annuelle permet de quitter un contrat éligible après sa première année sans attendre l’échéance suivante. C’est ce dispositif qui concerne le changement de mutuelle santé, et non la loi Hamon applicable à d’autres assurances.
La loi Chatel encadre l’information sur la reconduction de certains contrats individuels. Un avis d’échéance tardif ou absent peut ouvrir un délai supplémentaire de résiliation. Son application dépend du contrat : elle ne doit pas être transposée automatiquement aux contrats collectifs. Après un an, la résiliation infra-annuelle reste généralement la voie la plus simple.
Avant un an, vérifier le motif plutôt que présumer un droit au départ
Un déménagement, une séparation ou un départ à la retraite ne permettent pas systématiquement de résilier immédiatement. Le changement doit répondre aux conditions prévues par les textes applicables, notamment lorsqu’il modifie directement les risques couverts.
Changement personnel, professionnel ou adhésion obligatoire
Pour un changement de situation ouvrant droit à résiliation, la demande doit généralement être présentée dans les trois mois suivant l’événement. La prise d’effet intervient habituellement un mois après réception de la notification, parfois présenté comme un délai de 30 jours. Faites confirmer la date exacte par l’organisme.
L’adhésion à une mutuelle d’entreprise obligatoire peut permettre de mettre fin à votre contrat individuel avant un an. Demandez à l’employeur une attestation précisant le caractère obligatoire de l’affiliation et sa date d’effet. Vérifiez séparément le statut du conjoint et des enfants : leur rattachement n’est pas toujours obligatoire. L’ouverture de droits à la Complémentaire santé solidaire (CSS) constitue également une situation à signaler, justificatif à l’appui.
Hausse de cotisation : lire la clause avant de demander la résiliation
Une augmentation n’ouvre pas toujours un droit de résiliation anticipée. Sa cause, le type de contrat et les clauses tarifaires comptent. Malakoff Humanis évoque, pour les situations concernées, un délai de 15 jours pour refuser une hausse après réception de l’information, puis une résiliation sous un à deux mois. Ce calendrier n’est pas universel : consultez votre avis et vos conditions générales avant de l’appliquer.
Comparer les garanties avant de fixer la date du changement
Une cotisation plus basse ne suffit pas à faire une meilleure offre. Comparez les remboursements correspondant à vos dépenses : dépassements d’honoraires, hospitalisation, dentaire, optique ou consultations régulières. Demandez des exemples de remboursements en euros, car un pourcentage affiché ne représente pas nécessairement la part de la facture prise en charge.
Raisonnez avec une échelle de priorités plutôt qu’avec une accumulation de garanties. Placez au premier niveau les dépenses fréquentes et prévisibles, au deuxième les risques financièrement lourds, puis les prestations de confort. Cette hiérarchie évite de payer un forfait séduisant mais rarement utilisé en sacrifiant la protection hospitalière ou les consultations réellement nécessaires. Pour une famille, faites cet exercice personne par personne.
- Délais de carence : certaines garanties ne sont pas mobilisables dès la souscription.
- Plafonds : vérifiez les limites annuelles et les éventuelles progressions liées à l’ancienneté.
- Exclusions et accords préalables : examinez les conditions des soins déjà envisagés.
- Services : comparez le tiers payant, l’assistance et les modalités de remboursement.
Si un traitement dentaire ou une hospitalisation est prévu, faites préciser par écrit les conditions de prise en charge avant de changer. Un devis accepté par l’ancienne mutuelle n’engage pas automatiquement la nouvelle.
Organiser la souscription et la résiliation dans le bon ordre
Ne résiliez pas sans avoir sécurisé la nouvelle couverture et sa date d’effet. Vous pouvez préparer la souscription, puis faire coïncider son démarrage avec la fin de l’ancien contrat. Dans le cadre d’un remplacement après un an, le nouvel organisme peut effectuer les formalités de résiliation pour vous et coordonner la continuité de couverture.
- Choisissez l’offre et obtenez une confirmation écrite des garanties et de la date de début.
- Confiez la résiliation au nouvel assureur, ou utilisez un canal accepté par votre organisme actuel.
- Conservez la preuve de notification et demandez confirmation de la date de fin.
- Contrôlez les dernières cotisations et l’éventuel remboursement d’un trop-perçu.
Préparez votre identité, vos coordonnées et votre numéro de contrat. Ajoutez le motif et son justificatif seulement lorsque la démarche l’exige. Pour la nouvelle adhésion, une attestation de droits à l’Assurance Maladie et un relevé d’identité bancaire sont généralement demandés, ainsi que les informations des ayants droit.
La lettre recommandée n’est pas systématiquement obligatoire. Selon les modalités applicables, la notification peut passer par l’espace adhérent, une fonctionnalité de résiliation en ligne ou un autre support durable accepté. Un simple appel ne constitue pas une preuve suffisante. Si un courtier vous accompagne, vérifiez qui transmet effectivement la demande.
Contrôler Ameli et les remboursements après la bascule
La résiliation du contrat et la mise à jour de la télétransmission sont deux opérations distinctes. Le nouvel organisme établit généralement la connexion avec l’Assurance Maladie à partir de votre attestation de droits. L’ancien doit désactiver sa connexion.
Dans votre compte Ameli, consultez les informations relatives à l’organisme complémentaire et vérifiez les bénéficiaires. Si deux organismes apparaissent ou si la transmission est bloquée, contactez d’abord l’ancienne mutuelle pour demander sa déconnexion, puis la nouvelle pour activer la sienne. Certaines situations ne peuvent pas être corrigées directement en ligne : sollicitez alors les organismes concernés.
Un retard de télétransmission ne signifie pas nécessairement une absence de couverture. Pendant la régularisation, conservez vos factures et décomptes de l’Assurance Maladie afin de les transmettre à la complémentaire compétente.
Enfin, gardez l’accès aux documents de l’ancien contrat. Des soins réalisés avant sa fin peuvent encore donner lieu à un remboursement ultérieur, selon les garanties et les règles applicables. Vérifiez la date des soins, plutôt que la seule date du virement, et contrôlez les premiers remboursements du nouveau contrat pour terminer le changement sereinement.
Partager cet article
Articles qui pourraient vous intéresser :
 Agirc-Arrco n’est pas une mutuelle santé, c’est la retraite complémentaire du privé
 SG Santé mutuelle : se connecter, retrouver sa carte et suivre ses remboursements
 Complémentaire santé responsable : ce qu’elle rembourse, plafonne et laisse à votre charge
 Malakoff Humanis complémentaire santé : une formule adaptée à vos soins, votre foyer et votre budget