Complémentaire santé hospitalisation : un remboursement à 100 % peut laisser des frais à payer
Publié par : Maëlys Le Guernic — Rédactrice en chef
Une hospitalisation peut laisser des dépenses importantes à votre charge, même lorsque l’Assurance Maladie intervient. Une complémentaire santé hospitalisation peut couvrir le forfait journalier, certains honoraires ou la chambre particulière, mais son efficacité dépend des garanties souscrites. Le point décisif : distinguer un remboursement de frais médicaux d’une indemnité versée pour chaque journée de séjour.
Repérer les dépenses que l’Assurance Maladie ne couvre pas
Dans le cas général présenté pour un hôpital public ou une clinique conventionnée, l’Assurance Maladie prend en charge 80 % des frais d’hospitalisation sur la base des tarifs applicables. Les 20 % restants correspondent au ticket modérateur. Ce repère ne signifie pas que toute facture hospitalière est remboursée à 80 % : la situation médicale, les actes et l’établissement peuvent modifier les règles.
Une prise en charge à 100 % peut notamment s’appliquer dans certaines situations, mais elle ne couvre pas automatiquement les dépassements d’honoraires et les prestations de confort. Il faut donc examiner plusieurs postes séparément :
- Les frais de séjour : la part non remboursée peut relever du ticket modérateur ou de participations spécifiques.
- Le forfait journalier hospitalier : il correspond à une participation aux frais d’hébergement et d’entretien, sauf exonération applicable.
- Les dépassements d’honoraires : ils peuvent concerner le chirurgien et l’anesthésiste, avec des facturations distinctes.
- La chambre particulière : lorsqu’elle est demandée pour convenance personnelle, son coût relève généralement d’une garantie dédiée.
- Les frais annexes : télévision, téléphone, accès Internet ou hébergement d’un accompagnant peuvent rester à payer.
Les tarifs et les garanties mobilisables diffèrent aussi entre séjour avec nuitée, chirurgie ambulatoire, psychiatrie, réadaptation et hospitalisation à domicile. Une couverture annoncée pour « l’hospitalisation » ne permet pas, à elle seule, de connaître tous les séjours couverts.
Choisir entre remboursement des soins et indemnité de séjour
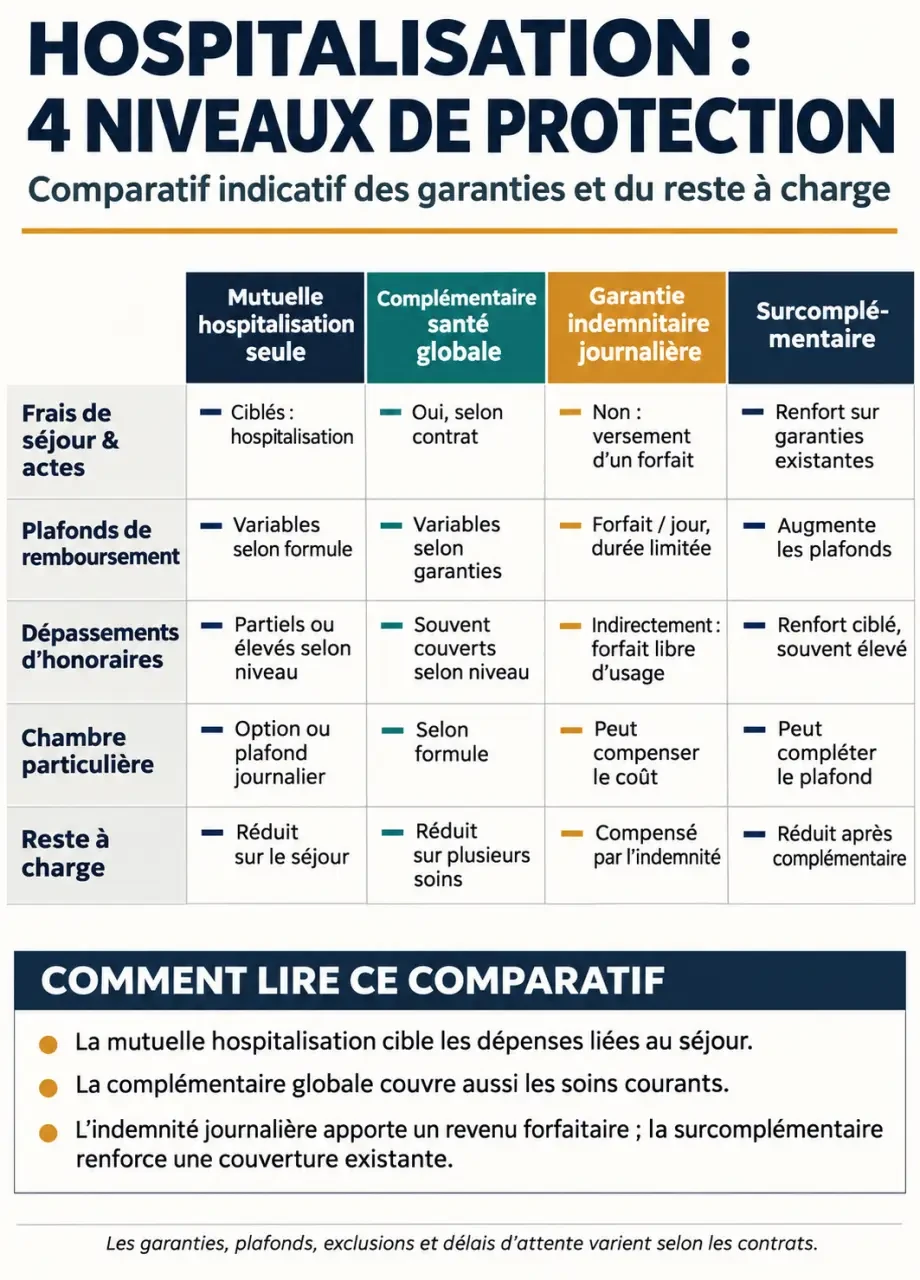
L’expression « complémentaire santé hospitalisation » peut désigner plusieurs protections. Avant de comparer les cotisations, identifiez ce que le contrat rembourse réellement et ce qu’il laisse hors de son périmètre.
Taux de remboursement des soins par la MSA | Consultez les taux officiels de remboursement des soins, actes et prestations pris en charge par la MSA.
| Type de couverture | Fonction principale | Limite à examiner |
|---|---|---|
| Mutuelle hospitalisation seule | Rembourser les frais hospitaliers prévus au contrat. | Les soins courants, l’optique et le dentaire ne sont pas nécessairement couverts. |
| Complémentaire santé globale | Couvrir plusieurs postes de santé, dont l’hospitalisation. | Le niveau hospitalier peut être insuffisant pour certains dépassements ou frais de chambre. |
| Garantie hospitalière indemnitaire | Verser une somme par journée de séjour indemnisable. | Le montant versé n’est pas ajusté au coût réel de la facture. |
| Surcomplémentaire santé | Renforcer une complémentaire déjà détenue. | Les remboursements se coordonnent selon les conditions des contrats. |
À titre d’exemple, AÉSIO présente une garantie versant 15 € ou 25 € par jour, jusqu’à 180 jours par année civile, sous conditions. Cette somme est libre d’utilisation : elle peut contribuer aux frais de déplacement d’un proche ou aux dépenses du foyer. Elle ne garantit pas le remboursement intégral d’une intervention et ne remplace pas nécessairement une prévoyance couvrant la perte de revenus.
Enfin, une « mutuelle hospitalière » peut désigner un organisme destiné aux personnels hospitaliers. Cette appellation ne signifie pas qu’il propose uniquement une assurance couvrant les séjours à l’hôpital.
Lire les garanties sans confondre pourcentage et facture remboursée
Un pourcentage s’applique souvent à une base de remboursement
Une garantie à 100 % de la base de remboursement ne signifie pas « 100 % de la dépense ». Lorsque le tableau indique un niveau incluant l’Assurance Maladie, ce pourcentage correspond au plafond cumulé du régime obligatoire et de la complémentaire. Les dépassements peuvent donc rester entièrement ou partiellement à votre charge.
Dans un exemple publié par Malakoff Humanis pour sa formule HOSPI, les honoraires du chirurgien atteignent 434,00 €. L’Assurance Maladie rembourse 271,70 € et la complémentaire 162,30 €, soit un reste à charge de 0,00 €. Ce résultat dépend des hypothèses et de la formule présentées : il ne se transpose pas automatiquement à une autre intervention.
Les forfaits et les frais réels ont aussi leurs limites
Pour la chambre particulière, cherchez le montant accordé par nuitée et le nombre de nuits couvertes. Malakoff Humanis annonce, par exemple, un forfait de 85 € par nuitée dans sa formule HOSPI. Si le tarif facturé dépasse la garantie applicable, la différence reste à payer. Vérifiez également si une chambre en ambulatoire bénéficie d’un forfait distinct.
La mention « frais réels » doit être lue avec ses conditions : elle concerne les dépenses admissibles au contrat, et non toutes les dépenses sans restriction. Des plafonds, exclusions ou durées maximales peuvent s’appliquer.
Comme en couture, la solidité d’une protection se vérifie aux raccords : consultation préopératoire, admission, intervention, puis soins après la sortie. Demandez quelles garanties prennent le relais à chaque étape. Une consultation d’anesthésie réalisée avant le séjour peut relever des soins courants plutôt que du poste hospitalisation : une formule limitée au séjour peut alors laisser une dépense inattendue.
Vérifier la date d’effet et les séjours admissibles
Une souscription ne couvre pas automatiquement une hospitalisation déjà commencée. Le délai de carence correspond à la période pendant laquelle certaines garanties ne sont pas encore mobilisables après l’adhésion. AG2R La Mondiale évoque des durées allant de quelques semaines à plusieurs mois et indique que certaines offres prévoient une prise en charge immédiate, selon leurs conditions.
Même sans carence annoncée, demandez une confirmation écrite concernant la date d’effet, une intervention déjà programmée et les éventuelles exclusions. L’absence de questionnaire médical ne suffit pas à établir que toutes les situations sont couvertes immédiatement.
La notice doit aussi préciser les règles propres à la maternité, à la psychiatrie, à la réadaptation et à l’hospitalisation à domicile. Chez AÉSIO, la garantie indemnitaire présentée prévoit notamment une condition de séjour de 8 jours et plus en obstétrique. Ce type de seuil montre pourquoi une liste de spécialités couvertes ne suffit pas : la durée minimale compte également.
Comparer les devis sur votre reste à charge, pas seulement sur la cotisation
Une formule hospitalisation seule peut répondre à un besoin ciblé, mais son prix doit être mis en balance avec les dépenses laissées sans couverture complémentaire. Si vous consultez régulièrement, prenez des traitements ou avez des besoins dentaires et optiques, comparez aussi une couverture globale. Si vous possédez déjà une mutuelle, vérifiez ses garanties avant d’ajouter un second contrat.
Pour obtenir une comparaison exploitable, transmettez aux organismes les mêmes informations et demandez :
- Une estimation écrite à partir des devis de l’établissement, du chirurgien et de l’anesthésiste.
- Le détail des plafonds, limites de durée et exclusions par type de séjour.
- Les modalités de tiers payant, qui limitent certaines avances sans supprimer les dépenses non couvertes.
- Les conditions d’assistance : aide à domicile, garde d’enfants ou accompagnement après la sortie.
L’assistance mérite une lecture distincte des remboursements : elle peut nécessiter un accord préalable et dépendre de la durée du séjour. Le contrat adapté est celui qui laisse un reste à charge supportable dans les situations qui vous concernent, avec des conditions suffisamment claires pour être utilisées au moment où vous en avez besoin.
- Complémentaire santé hospitalisation : un remboursement à 100 % peut laisser des frais à payer - 7 novembre 2026
- Complémentaire santé HCR : comparez le reste à charge, pas seulement la cotisation - 6 novembre 2026
- Dossier complémentaire santé solidaire : le bon formulaire et le gestionnaire adapté à votre situation - 4 novembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Devis Direct Assurance santé : garanties, tarifs et souscription en moins de 5 minutes
 Mutuelle santé et impôts : qui peut déduire ses cotisations en 2026 ?
 Renouveler la Complémentaire santé solidaire : les démarches à prévoir avant l’échéance
 CSS avec participation financière : entre 8 et 30 euros par mois selon votre âge