Oui, vous pouvez cumuler deux complémentaires santé, sous conditions
Publié par : Maëlys Le Guernic — Rédactrice en chef
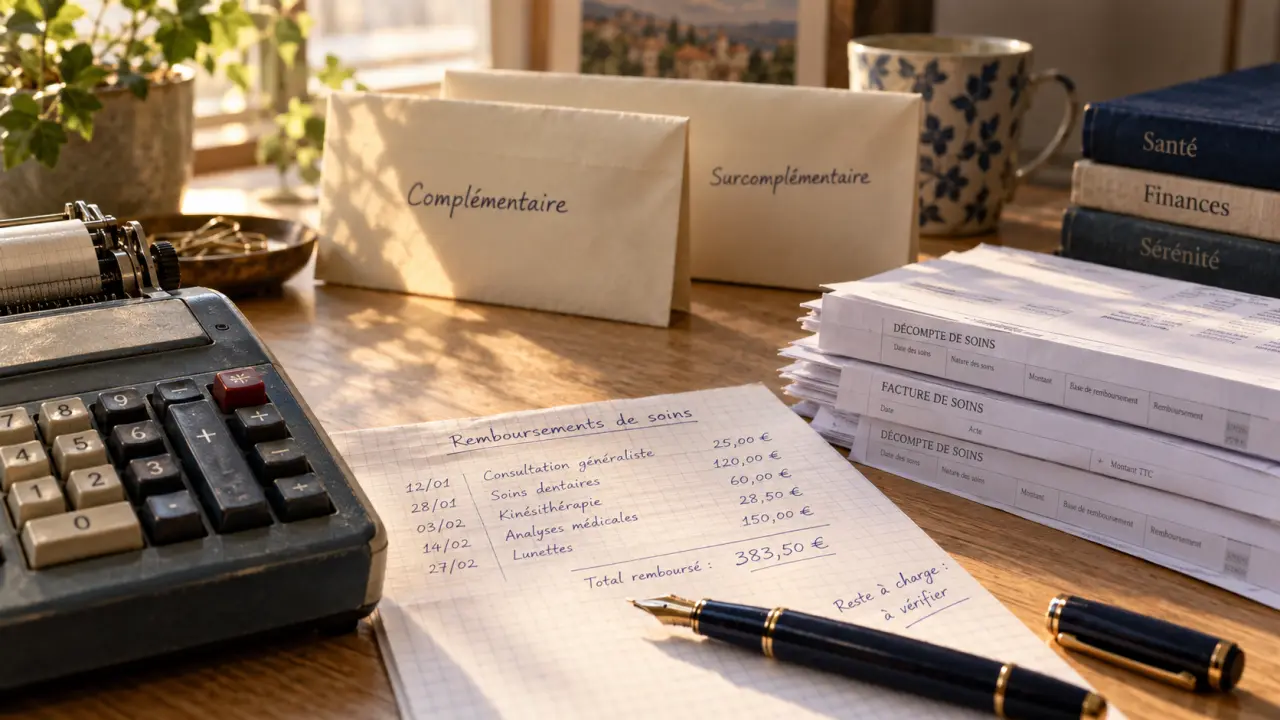
Oui, il est légal d’avoir une mutuelle et une complémentaire santé en même temps. Dans le langage courant, ces deux termes désignent souvent le même type de protection : un contrat qui complète les remboursements de l’Assurance Maladie. Vous pouvez donc cumuler deux contrats, mais l’intérêt dépend de vos garanties, de vos cotisations et de vos dépenses réelles de santé. Une règle s’impose dans tous les cas : le total des remboursements ne peut pas dépasser les frais effectivement engagés.
Ce que recouvrent vraiment mutuelle, complémentaire et surcomplémentaire
Dans le langage courant, une mutuelle santé est une complémentaire santé. Le mot « mutuelle » renvoie historiquement à un organisme régi par le code de la mutualité. L’expression « complémentaire santé » est plus large : elle peut aussi désigner un contrat proposé par une compagnie d’assurance ou une institution de prévoyance. Pour l’assuré, la fonction reste la même : compléter, selon les garanties prévues, la part non remboursée par l’Assurance Maladie.
Estimer l’intérêt d’une seconde couverture santé
Comparez le remboursement supplémentaire estimé avec le coût annuel de la couverture.
Résultat annuel
| Cotisations | 0,00 € |
|---|---|
| Remboursement estimé | 0,00 € |
| Remboursement effectivement retenu | 0,00 € |
| Reste à charge final | 0,00 € |
| Gain net annuel | 0,00 € |
Calcul : remboursement effectivement perçu = min(remboursement estimé, reste à charge avant couverture). Gain net = remboursement effectivement perçu − cotisation annuelle.
Attention : cet outil pédagogique ne remplace pas l’étude des plafonds, exclusions, délais de carence et règles contractuelles de la couverture.
La complémentaire principale couvre le reste après l’Assurance Maladie
Après une consultation, l’achat de lunettes, des soins dentaires ou une hospitalisation, l’Assurance Maladie rembourse une partie des dépenses selon ses propres règles. La complémentaire principale intervient ensuite sur tout ou partie du reste à charge. Son niveau de remboursement varie selon les garanties souscrites, les plafonds, les exclusions éventuelles et le type de soin concerné.
La surcomplémentaire cible les garanties insuffisantes
Une surcomplémentaire santé est un contrat facultatif qui intervient après une première complémentaire. Elle vise généralement des postes précis, comme l’optique, le dentaire, l’hospitalisation ou les dépassements d’honoraires. Elle ne remplace pas nécessairement la mutuelle existante. Elle renforce la prise en charge là où le premier contrat laisse un reste à charge important.
Avant d’ajouter un second contrat, repérez le point précis où votre couverture actuelle devient insuffisante : forfait optique trop faible, chambre particulière non couverte, prothèses dentaires peu remboursées ou honoraires hospitaliers élevés. Cette analyse permet d’éviter une seconde cotisation pour des garanties déjà suffisamment couvertes.
Le cumul de deux contrats est légal, mais strictement plafonné
Vous pouvez être assuré par deux complémentaires santé. Cela peut arriver si vous conservez une couverture individuelle tout en adhérant à une mutuelle d’entreprise, si vous êtes bénéficiaire du contrat familial de votre conjoint tout en disposant de votre propre contrat, ou si vous souscrivez volontairement une seconde protection.
La règle essentielle est simple : vous ne pouvez pas être remboursé au-delà de vos frais de santé réels. Deux organismes peuvent intervenir successivement, mais ils ne transforment pas une dépense médicale en gain financier. La seconde couverture prend uniquement en charge la part qui reste après l’intervention de l’Assurance Maladie et de la première complémentaire, dans les limites prévues par son contrat.
- Le cumul peut être pertinent si les garanties sont réellement complémentaires.
- Il perd de son intérêt lorsque les deux contrats remboursent les mêmes soins au même niveau.
- Les plafonds, délais de prise en charge, exclusions et conditions d’application doivent être vérifiés avant toute souscription.
- Une cotisation supplémentaire n’est justifiée que si le gain attendu dépasse durablement son coût.
Comment se déroulent les remboursements avec deux mutuelles ?
Le parcours suit un ordre précis. L’Assurance Maladie rembourse d’abord sa part. La complémentaire déclarée auprès d’elle reçoit ensuite généralement les informations par télétransmission et verse le complément prévu. Si un reste à charge subsiste et qu’un second contrat peut intervenir, vous devez souvent transmettre le décompte de remboursement à ce dernier organisme.
Une seule complémentaire est reliée à la télétransmission
Vous devez déclarer une seule complémentaire à l’Assurance Maladie pour la télétransmission. Elle devient votre complémentaire principale dans le circuit automatisé. La seconde n’est pas nécessairement informée automatiquement du remboursement déjà versé. Elle peut donc demander un relevé de remboursement, un décompte ou une facture acquittée pour calculer sa propre intervention.
Conservez les documents jusqu’au remboursement final
Pour éviter les blocages, gardez la facture détaillée du professionnel de santé, le décompte de l’Assurance Maladie et celui de la première complémentaire. Ces documents permettent à la seconde couverture de vérifier les montants déjà réglés et le reste réellement dû. Vérifiez également si votre contrat impose une demande dans un délai donné. Une démarche tardive peut compliquer la prise en charge.
- Réglez ou transmettez votre feuille de soins selon le parcours habituel.
- Attendez le remboursement de l’Assurance Maladie.
- Laissez intervenir la complémentaire principale par télétransmission ou envoyez-lui les justificatifs demandés.
- Adressez le décompte final à la seconde complémentaire si un reste à charge demeure.
- Contrôlez que le total perçu ne dépasse pas le montant facturé.
Mutuelle d’entreprise : éviter la double affiliation inutile
La mutuelle d’entreprise repose sur un contrat collectif auquel le salarié doit généralement adhérer. Une double couverture peut apparaître lorsqu’une personne possède déjà un contrat individuel ou lorsqu’elle est couverte par le contrat collectif de son conjoint. Avoir deux mutuelles d’entreprise obligatoires en même temps reste plus rare, mais cette situation peut se présenter dans certains parcours professionnels ou familiaux.
Avant de cumuler les cotisations, examinez les possibilités de dispense d’adhésion. Selon votre situation et les règles du contrat collectif, il peut être possible de ne pas adhérer à une nouvelle couverture obligatoire, notamment si vous bénéficiez déjà d’une autre protection collective. La demande doit être adressée à l’employeur et respecter les conditions prévues par le dispositif applicable.
Ne résiliez pas automatiquement votre contrat individuel dès l’adhésion à une mutuelle d’entreprise. Comparez d’abord les bénéficiaires couverts, les garanties utiles, les éventuels délais, le coût restant à votre charge et les besoins de votre foyer. Un contrat familial peut conserver un intérêt si le contrat collectif ne couvre pas les proches dans de bonnes conditions.
Deuxième mutuelle, contrat renforcé ou surcomplémentaire : choisir sans doublon
La solution la plus efficace n’est pas forcément d’empiler les contrats. Commencez par identifier les dépenses récurrentes de votre foyer, puis comparez le coût annuel des cotisations avec le reste à charge prévisible. Pour des besoins ponctuels, une seconde couverture peut coûter davantage qu’elle ne rapporte. Pour des soins réguliers ou coûteux, une garantie ciblée peut apporter une meilleure protection.
| Solution | Intérêt principal | Points de vigilance | Situation adaptée |
|---|---|---|---|
| Deuxième mutuelle | Ajouter une couverture globale | Doublons fréquents, deux cotisations et démarches supplémentaires | Vous bénéficiez déjà de deux contrats ou leurs garanties se complètent clairement |
| Surcomplémentaire santé | Renforcer certains postes de soins | Vérifier précisément les plafonds et les exclusions | Optique, dentaire ou hospitalisation insuffisamment couverts |
| Contrat aux garanties renforcées | Centraliser la protection dans un seul contrat | Peut impliquer un changement de formule ou de contrat | Votre couverture actuelle est globalement trop faible |
Une méthode simple avant de souscrire
Listez vos dépenses récentes et les soins prévus. Pour chaque poste, relevez le remboursement de l’Assurance Maladie, celui de votre complémentaire et votre reste à charge. Comparez ensuite cette somme au montant des cotisations supplémentaires sur une année. Vérifiez enfin les garanties qui semblent attractives : un plafond annuel, une exclusion ou une condition particulière peut réduire fortement l’avantage attendu.
Dans la majorité des cas, une couverture unique, lisible et adaptée est plus simple à gérer qu’un cumul. Une seconde mutuelle ou une surcomplémentaire devient pertinente lorsqu’elle répond à un manque concret, durable et vérifiable, sans reproduire des garanties déjà payées ailleurs.

Partager cet article
Articles qui pourraient vous intéresser :
 Devis Direct Assurance santé : garanties, tarifs et souscription en moins de 5 minutes
 Renouveler la Complémentaire santé solidaire : les démarches à prévoir avant l’échéance
 Complémentaire santé Macif : 6 formules, 5 niveaux et les vérifications à faire avant de souscrire
 L’ACS a disparu : vérifiez plutôt votre droit à la Complémentaire santé solidaire