Reste à charge et avance de frais : deux budgets santé à prévoir
Publié par : Maëlys Le Guernic — Rédactrice en chef
Pour anticiper vos dépenses de santé, distinguez le montant qui restera à votre charge de celui que vous devrez avancer avant les remboursements. Vos décomptes, les soins prévus et les garanties de votre complémentaire permettent d’estimer une enveloppe mensuelle et de vérifier le coût d’un soin avant de vous engager.
Partir des dépenses du foyer, pas d’un budget moyen
Rassemblez si possible vos factures et décomptes de remboursement sur une année. Les espaces personnels de l’Assurance Maladie et de votre complémentaire vous aident à retrouver les montants versés. Classez ensuite les frais par personne : un total familial peut masquer un besoin récurrent ou un équipement à renouveler.
- Dépenses régulières : consultations, médicaments, analyses et soins spécialisés habituels.
- Dépenses programmables : lunettes, soins dentaires, aides auditives ou hospitalisation prévue.
- Dépenses incertaines : consultations imprévues, frais non couverts et éventuels dépassements d’honoraires.
Ajoutez à part les cotisations de complémentaire et les frais annexes, comme les déplacements. Actualisez votre inventaire après une naissance, un changement d’emploi ou le début d’un suivi médical régulier. Les dépenses passées donnent un repère, mais ne suffisent pas à prévoir les besoins futurs. Pensez aussi à noter les soins ponctuels dont le coût peut peser sur un seul mois, même s’ils ne se répètent pas chaque année.
Calculer ce qui restera vraiment à payer
Le prix facturé n’est pas nécessairement la base de remboursement, le tarif de référence utilisé par l’Assurance Maladie pour calculer sa prise en charge. France Mutuelle indique un taux de remboursement de 70 % de cette base pour une consultation chez un généraliste conventionné, selon les conditions applicables et avant les éventuelles retenues.
Le ticket modérateur correspond à la part de la base qui n’est pas remboursée par l’assurance obligatoire, hors participations spécifiques. Le reste à charge peut aussi inclure des dépassements d’honoraires, des franchises, des participations forfaitaires ou des prestations exclues du contrat. Le niveau de remboursement dépend donc du soin, du tarif de référence et des garanties souscrites.
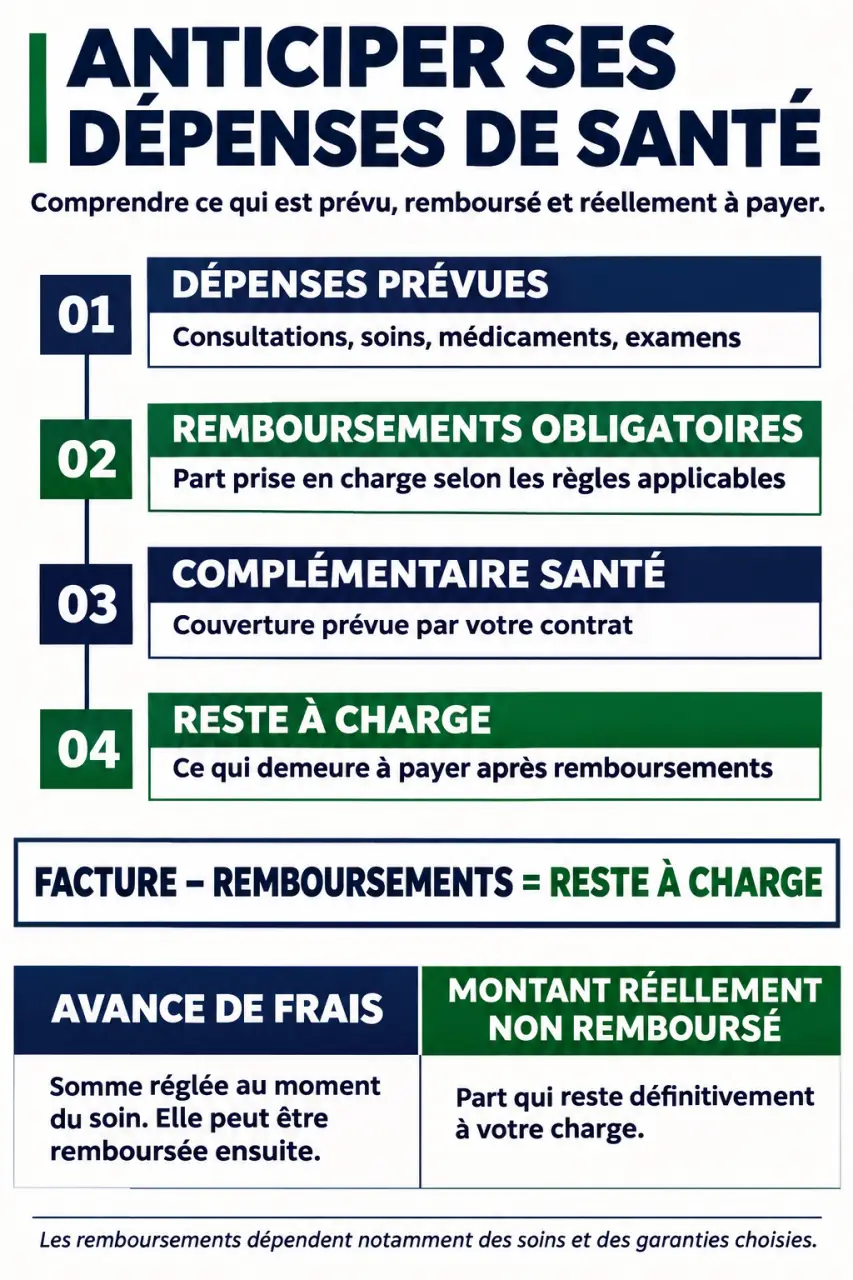
Pour estimer le montant final, utilisez cette formule : montant facturé − remboursement obligatoire − remboursement complémentaire = reste à charge. Exemple illustratif : pour une facture de 120 €, si les remboursements effectivement versés sont de 50 € et 40 €, il reste 30 € à payer. Ces montants servent uniquement à expliquer le calcul, ils ne correspondent pas à un barème de soin.
Une garantie annoncée à 100 % de la base ne signifie pas forcément que la facture entière sera couverte. Vérifiez dans le tableau de garanties si le pourcentage inclut la part de l’Assurance Maladie et si un plafond ou une exclusion s’applique. Distinguez également le reste à charge de l’avance de frais : le premier est le montant non remboursé, la seconde correspond à la somme à payer avant le versement des remboursements.
Transformer les estimations en enveloppe mensuelle
Additionnez les restes à charge récurrents estimés, les coûts des soins programmés et une réserve pour les imprévus adaptée à vos moyens. Divisez ce total annuel par douze, puis ajoutez la cotisation mensuelle de complémentaire. Vous obtenez une estimation du budget santé mensuel, en séparant clairement le coût de l’assurance des dépenses de soins.
Pour préparer vos estimations, vous pouvez consulter ces outils, puis comparer les résultats à vos devis et aux garanties de votre contrat. Une simulation reste indicative. Pour connaître la prise en charge prévue, demandez une confirmation à votre organisme complémentaire.
Par exemple, 360 € de frais récurrents restant à payer, 240 € de soins programmés et 180 € de réserve représentent 780 € sur l’année, soit 65 € par mois, hors cotisation. Si un soin est prévu prochainement, répartissez son financement sur les mois qui restent avant le paiement plutôt que sur toute l’année.
Le calendrier des remboursements compte aussi. Un soin peut laisser un faible reste à charge tout en exigeant une avance importante. Notez la date du paiement et celle du remboursement attendu, puis prévoyez une somme disponible pour couvrir l’intervalle. Ce coussin temporaire est distinct de l’épargne destinée aux frais qui ne seront pas remboursés.
Vérifier les solutions avant les soins coûteux
Avant des soins dentaires importants, l’achat d’un équipement optique ou une hospitalisation programmée, demandez un devis détaillé. Transmettez-le à votre complémentaire pour obtenir une estimation écrite du montant remboursable et des conditions de prise en charge. Lorsque plusieurs options sont possibles, comparez des prestations équivalentes, pas seulement les prix affichés.
- Réseau de soins : vérifiez les professionnels partenaires accessibles et les éventuels tarifs négociés.
- Tiers payant : il évite d’avancer tout ou partie des frais couverts, mais ne garantit pas l’absence de reste à charge.
- 100 % Santé : demandez si une offre adaptée existe en optique, en dentaire ou pour l’audition. Le dispositif concerne certains équipements et s’applique sous conditions, notamment de couverture complémentaire.
Si vos ressources sont limitées, renseignez-vous auprès de l’Assurance Maladie sur la Complémentaire santé solidaire. En cas de difficulté financière, parlez-en au professionnel de santé plutôt que de reporter seul un soin nécessaire. Un devis et une discussion en amont peuvent aider à clarifier les solutions et le montant à prévoir.
Ajuster les garanties et garder un suivi léger
Comparez votre contrat à vos besoins prévisibles : plafonds annuels, forfaits, exclusions, délais de carence, périodes de renouvellement et personnes couvertes. Pour une hospitalisation, examinez notamment la prise en charge des dépassements d’honoraires et des prestations de confort. Une cotisation plus élevée n’est intéressante que si les garanties supplémentaires répondent à vos besoins et à votre budget.
Chaque mois, rapprochez les factures et les remboursements dans un tableau simple : personne concernée, soin, montant payé, remboursements reçus et solde attendu. Ce suivi permet de repérer un versement manquant et d’ajuster vos prévisions. Conservez les devis et les décomptes pour retrouver facilement les montants et vérifier les remboursements reçus.
Enfin, poursuivez les suivis et les actions de prévention recommandés par les professionnels de santé. Le but n’est pas de réduire les consultations nécessaires, mais de préserver l’accès aux soins et de rendre leurs conséquences financières plus prévisibles. Réévaluez votre budget après un changement de situation ou lorsqu’un nouveau soin régulier est prévu.
Partager cet article
Articles qui pourraient vous intéresser :
 Scanner des sinus : quand l’examen devient utile face à une sinusite chronique ou une obstruction nasale
 Mutuelle santé : vérifiez l’imagerie médicale et la téléconsultation avant de souscrire
 Aide à la complémentaire santé pour les retraités : la C2S gratuite ou à 25–30 euros par mois
 AG2R complémentaire santé : choisir ses garanties sans confondre couverture et surcomplémentaire