AG2R complémentaire santé : choisir ses garanties sans confondre couverture et surcomplémentaire
Publié par : Maëlys Le Guernic — Rédactrice en chef
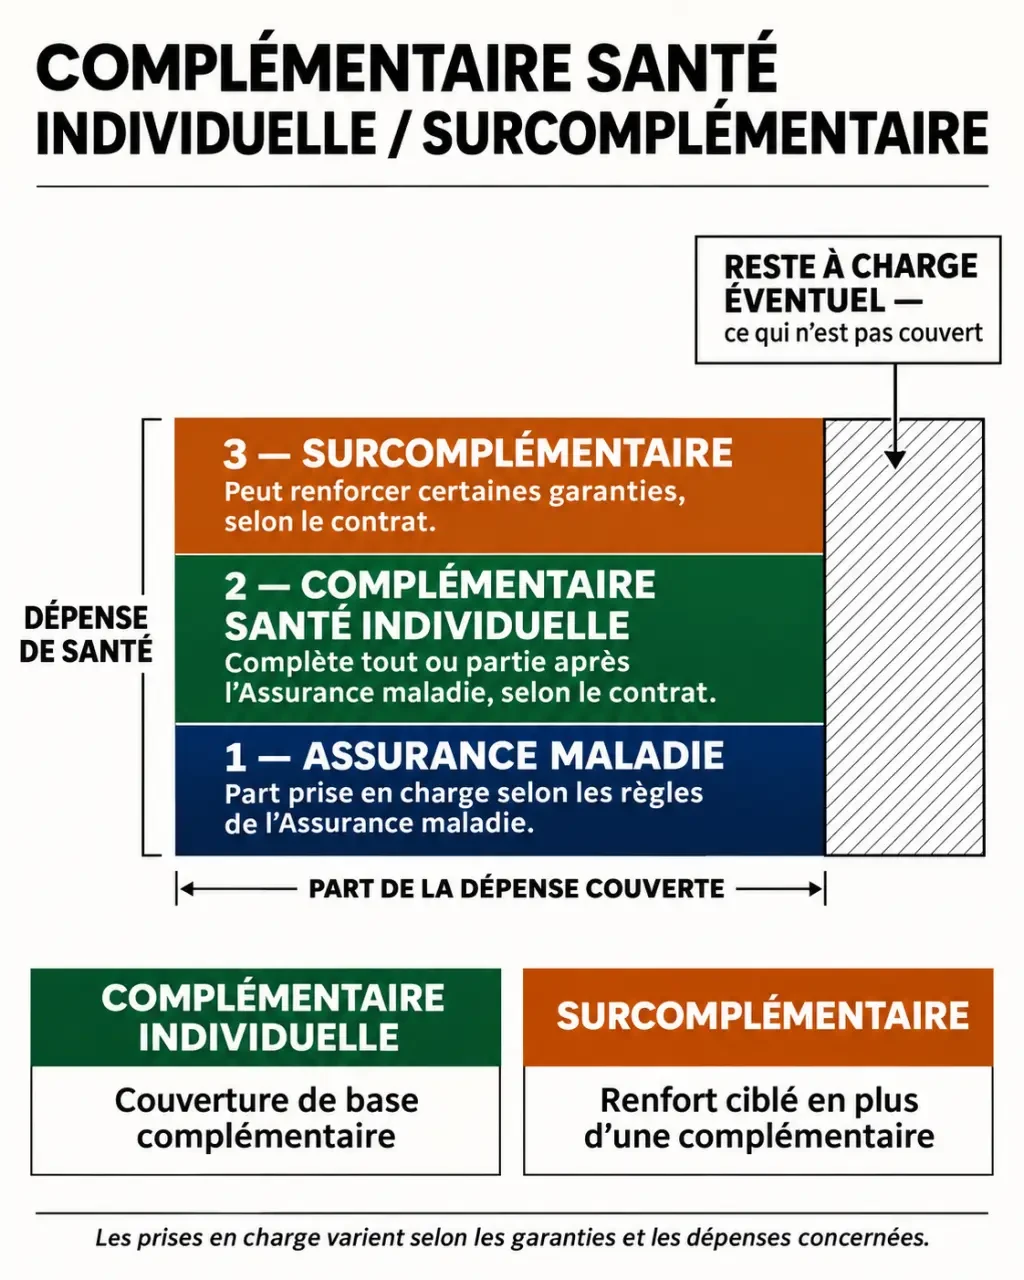
Chez AG2R LA MONDIALE, PROTECVIA est une complémentaire santé individuelle qui complète les remboursements de l’Assurance maladie. VIAPLUS répond à un autre besoin : renforcer une mutuelle déjà détenue. Pour choisir, l’essentiel est de vérifier les garanties sur vos soins habituels, le reste à charge prévisible et la date à laquelle chaque protection devient effective.
PROTECVIA ou VIAPLUS : partir de votre couverture actuelle
Avant de comparer les cotisations, identifiez ce qui vous manque réellement. Vous cherchez une couverture individuelle parce que vous n’avez pas de complémentaire, ou parce que votre situation change ? La démarche n’est pas la même que si vous bénéficiez déjà d’une mutuelle d’entreprise dont certains remboursements sont insuffisants.
Une complémentaire individuelle pour compléter l’Assurance maladie
PROTECVIA intervient en complément des remboursements de la Sécurité sociale, dans les limites du contrat choisi. Elle peut notamment couvrir le ticket modérateur, c’est-à-dire la part du tarif de référence restant après l’intervention de l’Assurance maladie. Selon les garanties, elle peut aussi participer à des dépenses supplémentaires, comme certains dépassements d’honoraires.
Une complémentaire ne signifie donc pas que tous les frais sont remboursés intégralement. Le reste à charge dépend du prix facturé, de la base de remboursement et des limites prévues pour le soin concerné.
Une surcomplémentaire pour renforcer une mutuelle existante
VIAPLUS est présentée comme une surcomplémentaire : elle s’ajoute à une couverture déjà en place. Cette solution peut être pertinente pour un salarié conservant sa mutuelle collective, mais souhaitant améliorer certains remboursements. Il faut alors examiner les deux contrats ensemble, plutôt que lire isolément les garanties du second.
Pensez à votre protection comme à une nappe posée sur une table : ajouter une seconde épaisseur au centre ne couvre pas forcément les coins laissés à découvert. Pour une surcomplémentaire, le bon réflexe consiste à repérer précisément les dépenses mal couvertes par le premier contrat, puis à vérifier que le renfort porte sur ces mêmes postes. Deux garanties qui se superposent ne sont pas nécessairement deux garanties qui se complètent utilement.
Examiner les garanties à partir des soins que vous utilisez
Les niveaux Confort, Avancée et Premium sont mentionnés dans la présentation de l’offre, ainsi qu’un Pack Confort et une option cure thermale. Ces appellations ne suffisent pas à déterminer un remboursement : demandez le tableau correspondant exactement au devis proposé, avec ses options et ses conditions.
| Poste de soins | Points à vérifier avant de choisir |
|---|---|
| Consultations et spécialistes | Prise en charge des dépassements d’honoraires et conditions liées au praticien consulté. |
| Optique | Forfaits pour les lunettes et lentilles, conditions de renouvellement et éventuelle carence. |
| Dentaire | Garanties applicables à l’acte prévu, plafonds et conditions concernant l’orthodontie. |
| Audioprothèses | Équipement choisi, accès au panier 100 % Santé et remboursement hors de ce panier. |
| Cure thermale | Présence de l’option, frais admissibles et limites de prise en charge. |
| Hospitalisation | Garanties sur les honoraires, les frais de séjour et les prestations de confort. |
Audioprothèses et cure thermale : regarder les conditions particulières
La présentation de PROTECVIA mentionne une prise en charge des audioprothèses à partir du Pack Confort. Elle indique également que les équipements du panier A peuvent être proposés sans reste à charge dans le cadre du 100 % Santé, sous les conditions du dispositif. Cette absence de reste à charge ne s’étend pas automatiquement à tous les appareils auditifs.
Pour une cure thermale, la prise en charge dépend de la formule ou de l’option retenue. Faites préciser les dépenses concernées : une garantie « cure thermale » ne permet pas, à elle seule, de conclure que les soins, le transport et l’hébergement seront tous couverts.
Faire estimer un soin plutôt que comparer seulement des pourcentages
Une garantie exprimée en pourcentage se lit par rapport à la base indiquée dans le contrat, pas nécessairement au montant de la facture. Pour des lunettes, une prothèse dentaire ou une consultation coûteuse, transmettez le devis du professionnel et demandez une estimation du remboursement. Vous obtiendrez une vision plus concrète de la somme qui restera à payer.
Contrat responsable : une protection encadrée, pas un remboursement illimité
Un contrat responsable respecte un cahier des charges défini par l’État. Il prévoit notamment la couverture du ticket modérateur pour les soins concernés, sous réserve des exceptions réglementaires, et encadre la prise en charge de certains dépassements d’honoraires. Il s’inscrit également dans le dispositif 100 % Santé pour les équipements admissibles.
Ce cadre ne supprime pas toutes les dépenses personnelles. Certains frais restent exclus ou limités, et le choix d’un équipement hors panier peut laisser un reste à charge. Il faut donc distinguer le respect des règles du contrat responsable et le niveau de garantie réellement souscrit.
Les contrats responsables bénéficient aussi d’une fiscalité spécifique, avec une taxe de solidarité additionnelle, ou TSA, allégée par rapport aux contrats non responsables. Cela ne suffit toutefois pas à présumer qu’une offre sera moins chère qu’une autre : la comparaison doit porter sur la cotisation et les garanties proposées pour votre situation.
Adapter la cotisation aux besoins du foyer, sans surassurer chaque poste
Une famille peut privilégier l’orthodontie, les lunettes et les consultations régulières. Un indépendant doit examiner ses besoins de santé sans confondre complémentaire et prévoyance : le remboursement des soins ne remplace pas une protection contre une perte de revenus. Pour un salarié, le premier document à consulter reste le tableau de la mutuelle d’entreprise.
Après 60 ans, les consultations de spécialistes, le dentaire ou certaines prestations comme l’ostéopathie peuvent mériter une attention particulière. Mais l’âge ne remplace pas l’analyse des dépenses : deux retraités peuvent avoir des besoins très différents. Vérifiez les garanties effectivement prévues, notamment pour les actes non remboursés par l’Assurance maladie.
Pour comparer utilement deux devis, raisonnez sur une année : cotisations, dépenses prévisibles et reste à charge estimé. Une formule plus élevée peut être pertinente si elle améliore nettement un poste que vous utilisez. À l’inverse, payer davantage pour plusieurs garanties peu utiles peut déséquilibrer votre budget sans bénéfice concret.
Aucun tarif unique ne permet de juger l’offre AG2R pour tous les assurés. Demandez un devis personnalisé et vérifiez les bénéficiaires couverts, les options incluses et les conditions d’évolution de la cotisation.
Vérifier les délais, puis organiser le suivi des remboursements
La date d’effet du contrat et l’ouverture de toutes les garanties ne sont pas toujours identiques. Certains actes peuvent être soumis à un délai de carence. Une durée de 3 mois est notamment citée à titre indicatif pour certains soins, dont l’orthodontie, les lunettes et les lentilles ; elle ne doit pas être considérée comme une règle universelle applicable à chaque formule.
Si vous avez un soin programmé, demandez une confirmation écrite de sa prise en charge à la date prévue. Si une réduction ou une suppression de carence vous est proposée en raison d’une couverture antérieure, faites préciser les conditions et les justificatifs nécessaires avant de résilier votre ancien contrat.
- Obtenez le devis, le tableau de garanties et les conditions contractuelles à jour.
- Contrôlez les plafonds, exclusions, périodicités et délais de carence.
- Faites confirmer la date d’effet et les modalités de transmission des remboursements.
- Vérifiez le fonctionnement du tiers payant et les justificatifs à envoyer.
Pour les démarches, AG2R LA MONDIALE propose un espace client, un formulaire de contact et un accompagnement téléphonique. Utilisez les coordonnées figurant sur vos documents contractuels ou sur le site officiel pour orienter correctement votre demande. L’application mobile Côté santé permet également de consulter et suivre les frais et remboursements.
Avant de souscrire, demandez surtout une réponse sur vos dépenses prioritaires : quel remboursement pour ce soin, à partir de quelle date et avec quel plafond ? Ces réponses sont plus utiles pour décider que le seul nom d’une formule.
- AG2R complémentaire santé : choisir ses garanties sans confondre couverture et surcomplémentaire - 12 novembre 2026
- Santé en Seine-et-Marne : le dépistage visuel des plus de 60 ans avant l’hiver - 10 novembre 2026
- MAAF complémentaire santé senior : cinq niveaux à comparer, pas seulement un prix - 10 novembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Mutuelle Avenir Santé : le bon site, l’espace adhérent et les garanties à vérifier
 Plafond de la Complémentaire santé solidaire : 2 seuils et un forfait logement qui change le calcul
 Changement de complémentaire santé : un mois de délai, aucune rupture de couverture
 Complémentaire santé solidaire : une mutuelle gratuite ou à 30 euros maximum par mois ?