MAAF complémentaire santé senior : cinq niveaux à comparer, pas seulement un prix
Publié par : Maëlys Le Guernic — Rédactrice en chef
La complémentaire santé MAAF Vivazen mérite d’être évaluée sur trois critères : les remboursements réellement utiles, les limites de prise en charge et la cotisation personnalisée. Pour un senior, l’enjeu n’est pas forcément de choisir le niveau le plus élevé, mais de protéger son budget face à une hospitalisation, des dépassements d’honoraires ou un équipement coûteux. Voici les repères pour examiner l’offre avant de demander un devis.
Vivazen : choisir ses garanties à partir de ses besoins
Goodassur et Empruntis présentent Vivazen avec cinq niveaux de garanties, de Besoin 1 à Besoin 5. Empruntis aborde notamment l’offre pour les 55 ans et plus. Ce repère éditorial ne constitue toutefois pas, à lui seul, une condition d’âge contractuelle.
Les postes concernés sont l’hospitalisation, les soins courants, l’optique, le dentaire et l’audioprothèse. La personnalisation par modules est décrite par les comparateurs, mais Goodassur signale des contraintes de combinaison. Demandez donc quelles associations sont effectivement possibles : renforcer un poste ne signifie pas nécessairement pouvoir laisser tous les autres au minimum.
Pour préparer votre choix, classez vos dépenses en trois catégories : soins réguliers, équipements prévisibles et risques financièrement difficiles à absorber. Un suivi fréquent chez des spécialistes appelle une lecture attentive des dépassements ; un projet de prothèse dentaire impose d’examiner les plafonds et les conditions de première année.
Le passage à la retraite peut servir de tremplin pour revoir son parcours de soins, plutôt que simplement remplacer sa mutuelle d’entreprise. Relevez les honoraires de vos praticiens, les établissements que vous souhaitez fréquenter et la présence de partenaires près de chez vous. Cette « carte de soins » révèle parfois qu’un renforcement ciblé sera plus utile qu’une montée générale en gamme.
Hospitalisation et consultations : lire les taux sans les surestimer
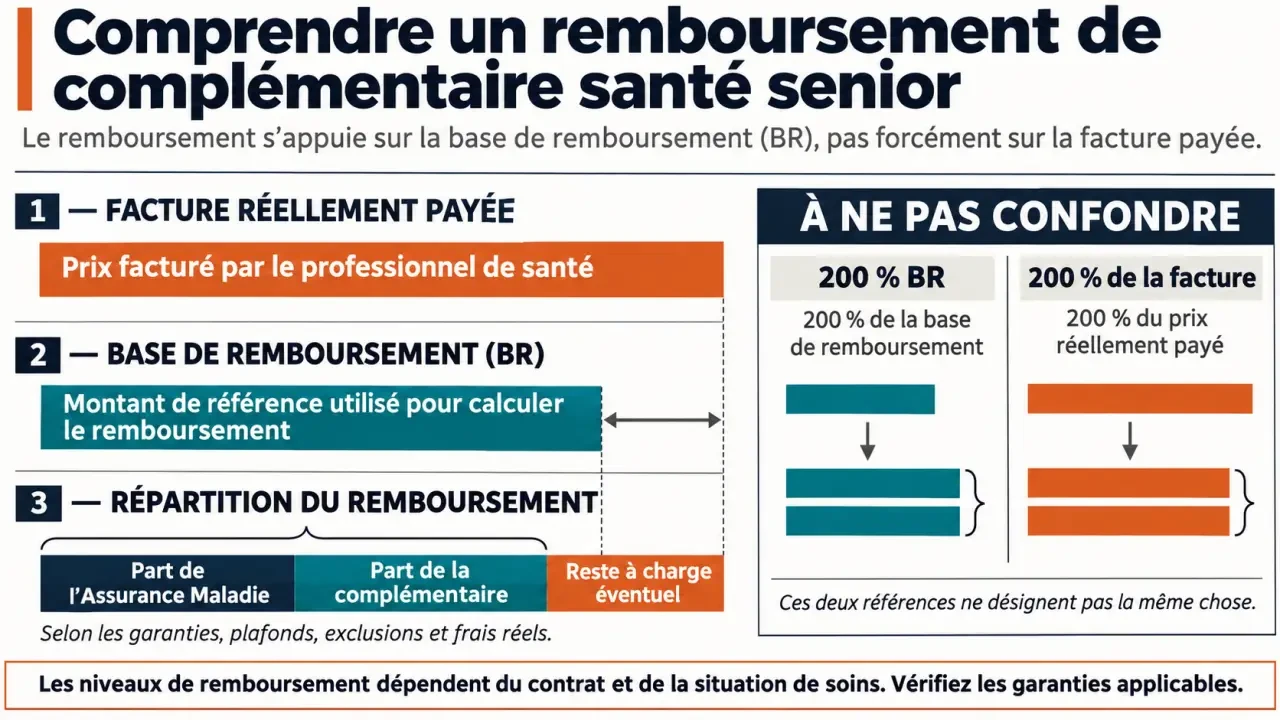
La BR, ou base de remboursement, est le tarif de référence du régime obligatoire, pas nécessairement le prix facturé. Un taux de 200 % BR ne signifie donc pas que toute facture sera intégralement remboursée. Vérifiez aussi si le pourcentage affiché inclut la part de l’Assurance Maladie ou désigne une prestation complémentaire.
Les notes de garanties MAAF indiquent les repères suivants pour certains modules et niveaux. Ils doivent être rapprochés du tableau joint à votre devis, et non interprétés comme une présentation exhaustive du contrat.
| Garantie | Niveau 2 | Niveau 3 | Niveau 4 | Niveau 5 |
|---|---|---|---|---|
| Honoraires hospitaliers concernés | 120 % BR | 170 % BR | 200 % BR | 280 % BR |
| Honoraires de soins courants concernés | À vérifier | 120 % BR | 170 % BR | 240 % BR |
| Chambre particulière | 40 €/nuit | 50 €/nuit | 60 €/nuit | 75 €/nuit |
| Frais d’accompagnant éligibles | 20 €/jour | 25 €/jour | 30 €/jour | 35 €/jour |
MAAF précise une majoration de 20 % de la BR pour certains honoraires lorsque le médecin adhère à un dispositif de pratique tarifaire maîtrisée, ou DPTAM, avec notamment les exemples OPTAM et OPTAM-ACO. Il s’agit de 20 points de BR supplémentaires, pas de 20 % de la facture.
En ambulatoire, la chambre particulière est limitée à 50 % du forfait du niveau souscrit. Les frais d’accompagnant concernent notamment les assurés de 55 ans et plus pendant le séjour, sous réserve du module et du niveau éligibles. Des exclusions s’appliquent à certains séjours, dont l’alcoologie et la toxicologie pour les frais visés par les notes MAAF.
Avant une intervention programmée, transmettez les devis du chirurgien et de l’anesthésiste pour obtenir une estimation écrite. C’est plus parlant qu’un taux isolé pour anticiper votre reste à charge.
Équipements et forfaits : contrôler les plafonds autant que les montants
En optique, dentaire et audioprothèse, distinguez les équipements relevant du 100 % Santé de ceux à tarifs libres. L’absence de reste à charge dépend du respect des conditions du dispositif et du contrat ; elle ne s’étend pas automatiquement à tout équipement choisi.
MAAF décrit notamment Offreclair pour un équipement optique de classe A, monture et verres, dans les conditions prévues par le dispositif et le réseau. Pour des lunettes hors panier, une couronne ou des aides auditives, faites chiffrer précisément votre projet : les montants dépendent du niveau, de l’acte et des règles applicables.
Goodassur mentionne un plafond dentaire de 500 € à 2 000 € par an, annoncé comme incluant le 100 % Santé, ainsi que des restrictions pendant les six premiers mois dans certains cas. Ces indications demandent une confirmation contractuelle explicite, particulièrement sur leur articulation avec le panier réglementé. Ne programmez pas des soins coûteux sur cette seule présentation.
Les forfaits annexes peuvent également différencier deux propositions. Selon les notes MAAF, l’automédication est remboursée à 50 % de la dépense éligible, dans la limite annuelle prévue :
| Niveau | Automédication par année civile | Consultations au choix ou médecine douce |
|---|---|---|
| 2 | 20 € | 2 séances, jusqu’à 25 € chacune |
| 3 | 50 € | 3 séances, jusqu’à 30 € chacune |
| 4 | 60 € | 3 séances, jusqu’à 35 € chacune |
| 5 | 80 € | 4 séances, jusqu’à 50 € chacune |
Pour les consultations, les limites portent sur l’ensemble des spécialités éligibles, par assuré et par année civile. Vérifiez les praticiens acceptés et les justificatifs nécessaires.
Tarif senior et services : comparer une dépense annuelle réelle
Un devis personnalisé est indispensable pour connaître le prix de la complémentaire santé senior MAAF. L’âge, le lieu de résidence, la situation des personnes assurées et les niveaux choisis peuvent faire varier la cotisation. Les exemples anciens publiés par les comparateurs ne constituent pas des tarifs actuels garantis.
Demandez plusieurs configurations Vivazen et au moins une proposition concurrente sur des garanties équivalentes. Comparez la cotisation annuelle, puis ajoutez le reste à charge estimé pour vos soins prévisibles. Une hausse de cotisation n’est intéressante que si les garanties supplémentaires répondent à un besoin ou protègent contre un risque que vous ne souhaitez pas financer seul.
Le réseau Santéclair peut apporter des tarifs négociés et des services d’orientation ou d’analyse de devis. Téléconsultation, conseils et assistance sont également mentionnés, mais leur disponibilité dépend du contrat et des conditions du service. Vérifiez surtout la présence de professionnels partenaires accessibles depuis votre domicile.
L’Espace Client MAAF, l’application MAAF et Moi et, selon les services, MySantéclair permettent d’accéder aux outils associés. Le tiers payant évite certaines avances de frais : il ne signifie pas que toute la dépense est couverte. Pour l’assistance à domicile, demandez quels événements déclenchent une intervention et quelles limites s’appliquent.
Du devis à la souscription : sécuriser les conditions et les dates
Vous pouvez préparer votre demande sur le site MAAF, par téléphone ou en agence, selon le parcours proposé. Munissez-vous de votre couverture actuelle et des devis de soins importants. Demandez le tableau de garanties, les conditions générales et une proposition précisant chaque module retenu.
- Prise d’effet : faites confirmer la date et les éventuels délais ou remboursements réduits au démarrage.
- Plafonds : vérifiez leur période de calcul et leur renouvellement.
- Évolution du contrat : demandez les règles de changement de niveau et leurs conséquences.
- Admission : faites confirmer les conditions d’âge et les formalités médicales éventuelles.
Pour changer de complémentaire, coordonnez la fin de l’ancienne couverture avec le début de Vivazen. Après la première année, la résiliation à tout moment est généralement possible pour les contrats concernés ; faites préciser la procédure, le préavis applicable et l’intervention éventuelle du nouvel assureur.
Le bon choix sera celui dont vous comprenez les limites autant que les avantages. Avant de signer, demandez une estimation sur votre dépense la plus importante : elle permettra de juger concrètement si le niveau proposé justifie son prix.
- Santé en Seine-et-Marne : le dépistage visuel des plus de 60 ans avant l’hiver - 10 novembre 2026
- MAAF complémentaire santé senior : cinq niveaux à comparer, pas seulement un prix - 10 novembre 2026
- Complémentaire santé solidaire : une mutuelle gratuite ou à 30 euros maximum par mois ? - 9 novembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 SG Santé mutuelle : se connecter, retrouver sa carte et suivre ses remboursements
 Mutuelle santé Matmut : trois niveaux pour ajuster vos remboursements sans dépasser votre budget
 Complémentaire santé responsable : ce qu’elle rembourse, plafonne et laisse à votre charge
 Dossier complémentaire santé solidaire : le bon formulaire et le gestionnaire adapté à votre situation