Complémentaire santé Éducation nationale : ce que l’employeur finance, ce qui reste à payer
Publié par : Maëlys Le Guernic — Rédactrice en chef
La complémentaire santé de l’Éducation nationale change avec la réforme de la protection sociale complémentaire (PSC). Le contrat collectif, dont la prise d’effet est annoncée au 1er mai 2026, devient obligatoire pour les agents actifs concernés, sauf dispense prévue. L’employeur finance 50 % du panier de soins, mais cette participation ne signifie pas que toute la couverture familiale sera payée pour moitié. Statut, options et ayants droit déterminent le budget à prévoir.
Un contrat collectif obligatoire, mais pas pour toutes les situations
Le groupement MGEN-CNP a été sélectionné pour le régime collectif santé. Celui-ci complète les remboursements de l’Assurance maladie : il ne remplace ni la Sécurité sociale ni les droits statutaires des agents. Les affiliations sont organisées progressivement selon les académies, avant la date d’effet annoncée.
L’obligation concerne les agents actifs entrant dans le périmètre du contrat. Pour les titulaires, stagiaires et contractuels, il faut vérifier le rattachement de l’employeur au dispositif. Les personnels de droit privé et ceux des établissements privés sous contrat ne doivent pas déduire leur situation du seul fait de travailler dans l’enseignement : le statut et l’employeur exacts restent déterminants.
| Votre situation | Principe à retenir |
|---|---|
| Agent actif relevant du contrat | Adhésion obligatoire, sauf dispense admise. |
| Conjoint ou enfant | Rattachement facultatif, sous conditions. |
| Retraité éligible | Adhésion facultative, sans financement du dernier employeur. |
| Agent déjà couvert ailleurs | Vérification nécessaire d’un éventuel droit à dispense. |
Une autre mutuelle ne dispense pas automatiquement d’adhérer
Une couverture collective par le conjoint, le bénéfice de la complémentaire santé solidaire ou un contrat individuel encore en cours peuvent relever de cas de dispense, selon les conditions applicables. Un contrat individuel ne permet notamment pas de rester durablement hors du régime par simple préférence. La dispense doit être demandée et justifiée ; sa durée peut être limitée. Faites confirmer le motif, les pièces attendues et l’échéance par le gestionnaire avant de conserver votre couverture actuelle.
Le coût réel : distinguer socle, options et famille
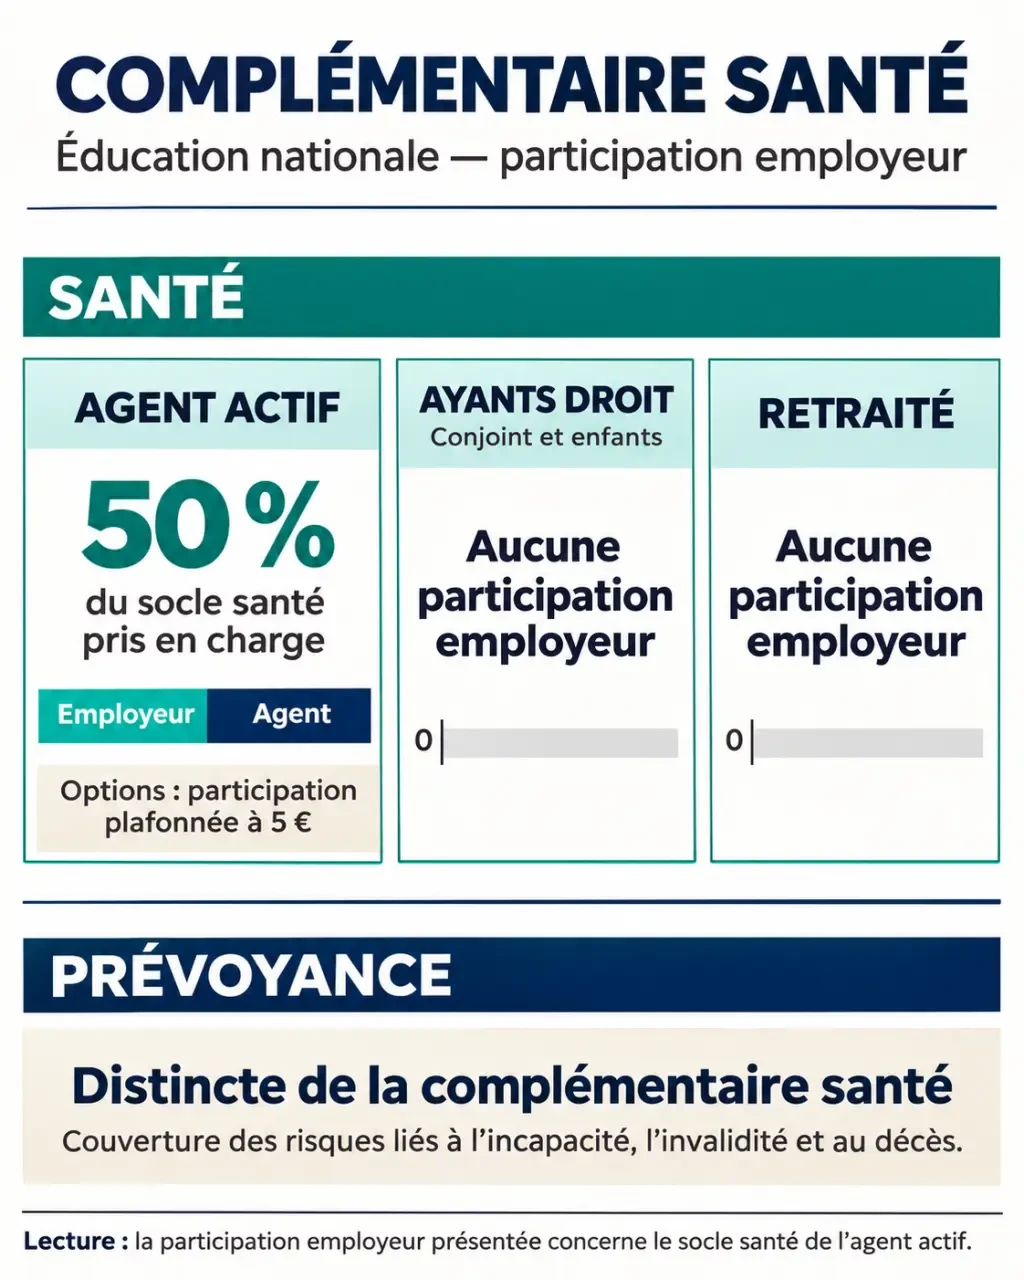
Selon les informations ministérielles, l’employeur prend en charge 50 % du panier de soins des bénéficiaires actifs. Cette règle ne permet pas, à elle seule, d’annoncer une cotisation personnelle identique pour tous. Le montant à payer doit être vérifié avec les paramètres demandés dans le simulateur MGEN, notamment la rémunération et les choix de couverture.
| Élément de couverture | Participation employeur annoncée |
|---|---|
| Socle santé de l’agent actif | 50 % du panier de soins. |
| Option santé de l’agent actif | 50 % de son coût, dans la limite de 5 €. |
| Conjoint et enfants | Pas de participation au titre de leur rattachement. |
| Retraité | Aucune participation du dernier employeur. |
| Socle facultatif de prévoyance de l’actif | 7 € par mois. |
La limite de financement des options mérite attention : une option facturée 8 € ouvre, selon cette règle, une participation de 4 € ; une option facturée 14 €, une participation plafonnée à 5 €. Ces exemples illustrent le calcul, sans constituer les tarifs du contrat.
Le nouveau financement remplace l’ancienne participation forfaitaire de 15 € par mois : il ne faut donc pas additionner les deux aides dans son budget. Le SNES-FSU précise également qu’une dispense ne maintient pas le droit à cette ancienne participation.
Pour comparer avec votre contrat actuel, raisonnez à garanties équivalentes et sur l’ensemble du foyer. Additionnez le reste à payer pour l’agent, l’option éventuelle, les ayants droit et la prévoyance choisie. Vérifiez aussi si l’estimation inclut les contributions additionnelles, dont celle de 2 % destinée au fonds d’accompagnement social.
Choisir ses garanties à partir des soins réellement utilisés
Le contrat comprend un panier de soins interministériel et deux options santé facultatives. Les postes couverts incluent les soins courants, l’hospitalisation, l’optique, le dentaire et l’audiologie. Leur présence dans le contrat ne signifie pas que toute dépense sera intégralement remboursée : plafonds, bases de remboursement et conditions doivent être lus dans le tableau des garanties.
Pour comparer le socle aux options, partez de dépenses concrètes : consultations avec dépassements d’honoraires, lunettes à renouveler, prothèses dentaires ou chambre particulière. Le simulateur de remboursement MGEN permet d’examiner des situations de soins. Pour un traitement coûteux déjà prévu, demandez une estimation à partir du devis du professionnel.
Votre protection fonctionne par strates : remboursement de l’Assurance maladie, complément du socle, puis renfort éventuel de l’option. L’erreur consiste à comparer seulement les pourcentages affichés sans regarder leur base de calcul. Un remboursement exprimé en pourcentage d’un tarif de référence n’est pas nécessairement un pourcentage de la facture. Reconstituer ces couches sur un devis permet de repérer le reste à charge et d’éviter de payer un renfort peu utile.
La prévoyance protège les revenus, pas les factures médicales
Le régime de prévoyance est facultatif et distinct du contrat santé. Il comporte un socle et une option, avec des garanties liées à l’incapacité, à l’invalidité et au décès. Son rôle est notamment de limiter les conséquences financières d’une perte de rémunération. Avant de résilier une ancienne offre regroupant santé et prévoyance, vérifiez donc séparément ce qu’elle garantit : l’affiliation santé ne remplace pas automatiquement la protection de vos revenus.
Conjoint, enfants et retraite : une décision à prendre séparément
L’adhésion des ayants droit est facultative. Comparez le coût de leur rattachement avec celui de la couverture du conjoint, sans supposer que le contrat collectif est systématiquement plus avantageux pour toute la famille. MGEN annonce une gratuité à partir du troisième enfant, à vérifier selon les conditions contractuelles.
Le SNES-FSU mentionne des enfants ou petits-enfants de moins de 21 ans, avec une possibilité jusqu’à moins de 25 ans dans certaines situations de charge. L’âge ne suffit donc pas : faites confirmer les conditions et justificatifs correspondant à chaque enfant, notamment lorsqu’il poursuit des études.
Pour les retraités éligibles, l’adhésion reste facultative et n’ouvre pas droit à la participation du dernier employeur. Les futurs retraités disposent d’un délai annoncé de 1 an après leur départ pour adhérer. Pour les personnes déjà retraitées, la date limite indiquée est le 30 avril 2028. Avant de décider, demandez le tarif applicable et les conditions d’évolution de la cotisation à la retraite.
Les démarches pour éviter une rupture ou une double cotisation
Le message d’affiliation transmis dans le cadre du déploiement académique doit guider vos démarches. Ne confondez pas sa date de réception avec la date de début des garanties. Si vous êtes déjà adhérent MGEN, vérifiez également les actions demandées : un ancien contrat individuel et le nouveau contrat collectif ne sont pas interchangeables sans formalités.
- Vérifiez votre périmètre d’affiliation auprès de votre service gestionnaire si votre statut est particulier.
- Réalisez une simulation pour le socle, les options et les ayants droit souhaités.
- Suivez le parcours d’affiliation et transmettez les informations demandées, ou déposez une demande de dispense avec ses justificatifs.
- Conservez les confirmations précisant votre couverture, sa date d’effet ou l’acceptation de la dispense.
- Coordonnez la fin de l’ancien contrat sans présumer que sa résiliation est automatique.
Pour retrouver les consignes officielles, consultez les rubriques PSC des ministères et l’espace dédié de MGEN. La page ministérielle indique le 09 72 72 16 17, du lundi au vendredi, de 8 h 30 à 18 h. Avant toute résiliation, faites confirmer trois points : la date effective de couverture, les bénéficiaires enregistrés et le montant restant à votre charge.
- Complémentaire santé Éducation nationale : ce que l’employeur finance, ce qui reste à payer - 16 novembre 2026
- Reste à charge et avance de frais : deux budgets santé à prévoir - 15 novembre 2026
- AG2R complémentaire santé : choisir ses garanties sans confondre couverture et surcomplémentaire - 12 novembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Mutuelle santé Harmonie : garanties, prévention, agences et espace adhérent à vérifier
 Complémentaire santé AXA : ajustez vos garanties à vos dépenses réelles
 La complémentaire santé réduit le reste à charge, mais 150 % ne couvre pas toute la facture
 Taxe complémentaire santé : 2,05 % de plus ne signifie pas une hausse automatique