Complémentaire santé CIC : ce que les garanties changent vraiment à votre reste à charge
Publié par : Maëlys Le Guernic — Rédactrice en chef
La complémentaire santé CIC permet d’adapter ses remboursements aux dépenses de son foyer : consultations, hospitalisation, lunettes ou soins dentaires. Pour choisir, le point décisif n’est pas seulement la cotisation, mais ce qu’il restera à payer après les remboursements. Un devis personnalisé et le tableau des garanties permettent de comparer cette protection, tandis que l’application et l’espace client facilitent ensuite les démarches.
Partir de vos besoins avant de choisir un niveau de garantie
La complémentaire intervient après l’Assurance Maladie, dans les limites du contrat. Le terme « mutuelle CIC », couramment employé, désigne ici l’assurance complémentaire santé proposée par le CIC. Une surcomplémentaire ajoute une protection à une complémentaire déjà existante ; une offre Hospi répond à un besoin centré sur l’hospitalisation. Ces solutions ne sont donc pas interchangeables.
Estimer le reste à charge d’une dépense de santé
Saisissez les montants et taux indiqués pour votre soin afin d’obtenir une estimation indicative.
Détail de l’estimation
- Remboursement théorique de l’Assurance Maladie
- —
- Plafond de garantie complémentaire (base × taux)
- —
- Remboursement théorique de la complémentaire
- —
- Participation forfaitaire ajoutée au reste à charge
- —
- Reste à charge estimé
- —
Calcul : Assurance Maladie = base × taux. Complémentaire = maximum de 0 et minimum entre la dépense et le plafond de garantie, moins le remboursement de l’Assurance Maladie. La participation forfaitaire est ajoutée séparément au reste à charge.
Une garantie à 100 % ou 150 % s’applique généralement à la base de remboursement, et non au montant réellement facturé. La participation forfaitaire de 2 € n’est pas remboursée par un contrat responsable.
À retenir : cette estimation pédagogique ne remplace pas le tableau contractuel. Les plafonds, forfaits, exclusions et règles propres à votre contrat peuvent modifier le remboursement réel.
LeLynx présente six niveaux de garantie pour l’assurance santé CIC. Leur intérêt dépend surtout de votre recours aux soins : consultations avec dépassements d’honoraires, équipement auditif, dépenses dentaires ou besoin d’une chambre particulière. Demandez le tableau contractuel correspondant au devis, plutôt que de choisir uniquement à partir du numéro de niveau.
- Pour un étudiant : examiner les soins courants, l’hospitalisation et la cotisation.
- Pour une famille : vérifier les besoins de chaque enfant, l’orthodontie et les avantages tarifaires.
- Pour un senior : regarder les spécialistes, l’audiologie, le dentaire et les frais hospitaliers.
- Avec une couverture d’entreprise : mesurer les insuffisances avant d’envisager une surcomplémentaire.
Pensez votre budget santé comme un ressort : il doit absorber une dépense imprévue sans rester comprimé toute l’année par une cotisation excessive. Distinguez les frais prévisibles, comme des lunettes à renouveler, du risque financier plus difficile à supporter, comme des honoraires chirurgicaux élevés. Cette séparation aide à renforcer les garanties utiles plutôt qu’à augmenter tous les postes indistinctement.
Lire les remboursements sans confondre pourcentage et facture
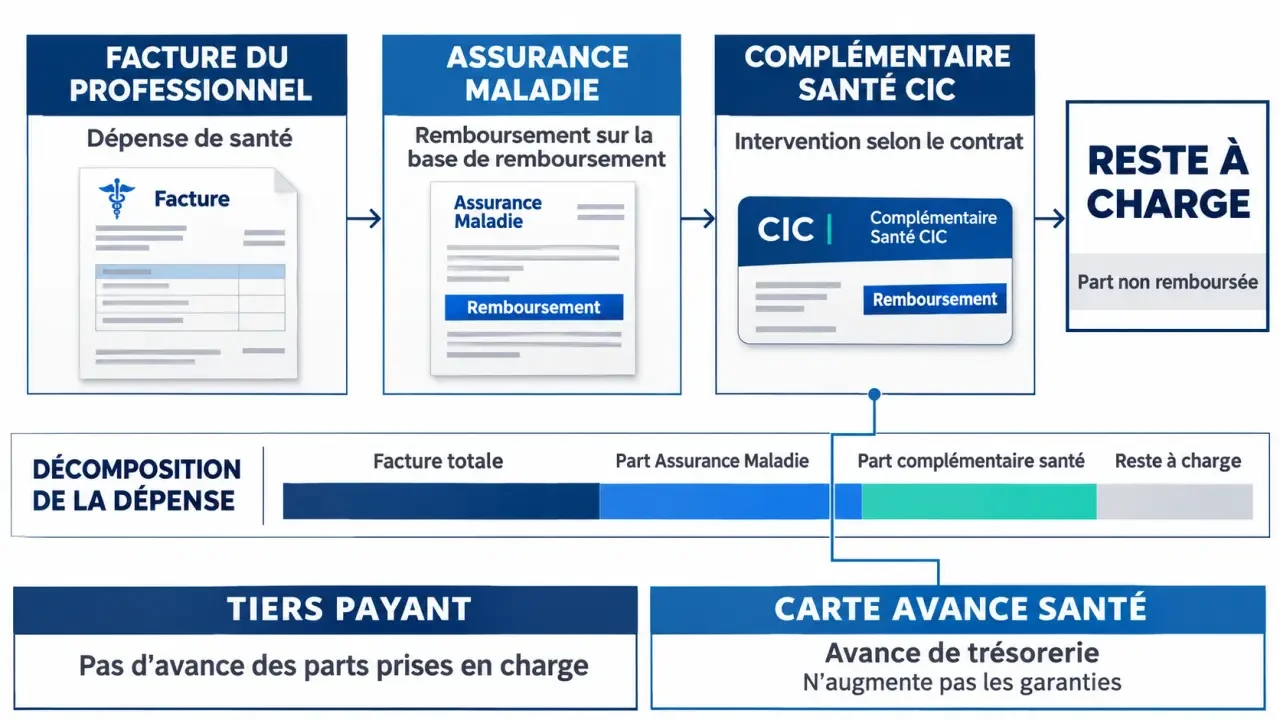
Un remboursement exprimé à 100 % ne signifie pas que toute la facture sera couverte. Il se réfère généralement à la base de remboursement de la Sécurité sociale, et inclut la part de l’Assurance Maladie lorsque le tableau le précise. Le ticket modérateur correspond à la différence entre cette base et le remboursement obligatoire, avant les participations applicables. Les dépassements d’honoraires se situent au-delà de cette base.
Un exemple pour comprendre les plafonds
Avec une base de remboursement de 30 €, une garantie à 150 % représente un plafond théorique global de 45 €, et non 45 € versés par la complémentaire seule. Les exemples présentés par LeLynx indiquent 45 € au niveau 2, 90 € au niveau 4 et 150 € au niveau 6. Ces montants restent limités à la dépense réelle et soumis aux règles du contrat. La participation forfaitaire de 2 €, lorsqu’elle s’applique, n’est pas remboursée par un contrat responsable.
Les écarts à examiner dans le tableau des garanties
Les fourchettes rapportées par LeLynx donnent des repères pour comparer les niveaux. Elles ne remplacent pas les conditions particulières de votre proposition, notamment pour les plafonds, la durée de prise en charge ou les actes concernés.
| Poste de soins | Fourchette présentée | Point à vérifier |
|---|---|---|
| Honoraires médicaux, analyses et examens de laboratoire | De 100 % à 500 % de la base | Dépassements et conditions selon le praticien |
| Inlay-onlay | De 100 % à 500 % de la base | Acte exact et plafonds dentaires |
| Chambre particulière | De 50 € à 150 € par jour | Nombre de jours et établissements concernés |
| Chirurgie réfractive | De 250 € à 500 € par œil | Conditions et périodicité du forfait |
| Matériel médical | 100 % avec complément de 75 € à 300 € | Équipements éligibles et limites |
Pour l’hospitalisation, contrôlez séparément les honoraires, le forfait journalier hospitalier, la participation applicable aux actes lourds et la chambre particulière. Pour les soins courants, vérifiez aussi la pharmacie et les actes paramédicaux : ils ne se lisent pas nécessairement comme une consultation.
Utiliser le 100 % Santé sans supposer que tout est gratuit
Le 100 % Santé permet une prise en charge intégrale de certains équipements optiques, dentaires et auditifs, avec l’Assurance Maladie et une complémentaire responsable. Il faut choisir un équipement appartenant au panier prévu et respecter ses conditions. Le dispositif ne rend donc pas gratuits tous les modèles ni tous les traitements.
En optique, comparez le devis pour les deux verres correcteurs et la monture. En dentaire, la prise en charge dépend notamment de la prothèse, du matériau et de la dent concernée. En audiologie, distinguez l’équipement du panier réglementé des appareils à prix libres. Un choix hors panier peut laisser un reste à charge malgré une garantie renforcée.
Avant de vous engager sur un équipement coûteux, transmettez le devis pour obtenir une estimation. Vérifiez également les fréquences de renouvellement, les plafonds annuels et les exclusions. Pour l’implantologie ou l’orthodontie, demandez une confirmation spécifique : la couverture d’autres actes dentaires ne suffit pas à connaître leur remboursement.
Comparer le prix réel du foyer et préparer la souscription
Le tarif dépend notamment du profil des assurés, de l’âge, du lieu de résidence et des garanties choisies. Un tarif étudiant est annoncé à partir de 25 € par mois ; ce prix d’appel ne préjuge pas de votre cotisation ni du niveau adapté. Comparez des devis établis pour les mêmes bénéficiaires et la même date d’effet.
Les avantages famille annoncés comprennent une réduction de 5 % lors de l’affiliation du conjoint, la première année gratuite pour un nouveau-né et la gratuité pour le troisième enfant et les suivants. Faites préciser leurs conditions d’application et leur incidence sur le total annuel du foyer.
Pour demander un devis au CIC, préparez la composition du foyer, le régime d’Assurance Maladie, la date d’effet souhaitée et vos principales dépenses. Demandez ensuite :
- le détail des garanties, plafonds et éventuels délais de carence ;
- les conditions des avantages familiaux et de l’assistance dédiée ;
- les modalités de changement ou de résiliation de votre ancienne couverture.
Le CIC annonce une souscription sans formalités médicales et une couverture immédiate après acceptation du devis et signature électronique. La date d’effet inscrite au contrat reste à contrôler, pour éviter un chevauchement inutile ou une interruption de protection.
Distinguer remboursement, tiers payant et avance de trésorerie
Le tiers payant dispense d’avancer tout ou partie des frais couverts chez le professionnel qui l’applique. La carte Avance Santé répond à une autre logique : elle permet de régler une dépense avec un débit différé. Elle est annoncée comme utilisable chez les professionnels de santé de la zone euro, selon ses conditions d’utilisation. Elle n’augmente pas vos garanties et n’efface pas le reste à charge.
Avant de l’utiliser, vérifiez les modalités de débit et leur articulation avec les remboursements. Un paiement décalé n’est pas une garantie que tous les remboursements auront été reçus avant le prélèvement.
Depuis l’application mobile ou l’espace client CIC, l’espace assurance santé permet notamment de suivre les remboursements, de simuler leur montant, d’envoyer des justificatifs par photo et de récupérer l’attestation de tiers payant. Vérifiez l’activation de la télétransmission pour faciliter les échanges entre l’Assurance Maladie et la complémentaire.
En cas de remboursement manquant, rapprochez le décompte de l’Assurance Maladie, la facture et le tableau des garanties avant de contacter le service santé. Pour choisir comme pour gérer le contrat, le bon réflexe reste le même : obtenir une estimation écrite avant une dépense importante, plutôt que découvrir le reste à charge après les soins.
- Complémentaire santé CIC : ce que les garanties changent vraiment à votre reste à charge - 22 novembre 2026
- Carte complémentaire santé : le tiers payant ne signifie pas zéro frais - 21 novembre 2026
- Complémentaire santé LCL : le reste à charge compte plus que la cotisation - 20 novembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Complémentaire santé Macif : 6 formules, 5 niveaux et les vérifications à faire avant de souscrire
 CSS avec participation financière : entre 8 et 30 euros par mois selon votre âge
 Lettre de résiliation de complémentaire santé : le délai d’un mois pour éviter les cotisations en trop
 MAAF complémentaire santé senior : cinq niveaux à comparer, pas seulement un prix